Перечень основных изменений в 2024-2025 годах
В 2024 году плательщики УСН учитывали, что:
- Были проиндексированы два критерия, которые позволяют продолжить работу на УСН, а также критерий, позволяющий юрлицу перейти на УСН.
- Упрощенцы получичли возможность перейти на АУСН при соблюдении определенных условий.
- Была обновлена декларация УСН, электронный формат и порядок ее заполнения.
- Дополнен список разрешенных на УСН видов деятельности.
- Для предпринимателей, которые впервые регистрировались на УСН либо возобновляли деятельность, было предусмотрено продление налоговых каникул по установленным видам деятельности.
В 2024 г. действовали стандартные (6% и 15%) и повышенные (8% и 20% при превышении лимита по числу сотрудников и размеру дохода) ставки. Регионы имели право снижать ставки до 1% и 5% (до 3% в Крыму и Севастополе) либо дифференцировать их по категориям плательщиков!
Важно! С 01.01.2025 года указанные повышенные ставки — 8% и 20%, отменились. С того момента применяются только стандартные - 6 и 15%.
Условия применения УСН в 2026-2027 годах
Работать на упрощенке смогут те организации и ИП, которые соответствуют критериям, обозначенным ст. 346.12 НК. Надо заметить, что большинство из них являются постоянными и из года в год не меняются. А вот два критерия соответствия, которые касаются доходов, ежегодно индексируются на коэффициенты-дефляторы, их значения изменятся.
Постоянные критерии
Итак, как и раньше, право на упрощенку не теряют те, у кого:
- отсутствуют филиалы;
- нет запрещенной по УСН деятельности (применительно к п. 3 ст. 346.12 НК);
- стандартно – штат не больше 130 человек;
- остаточная стоимость ОС (у организаций!) не превышает 218 млн. р. (200 млн., увеличенные на коэффициент индексации - например, на 2026 год он установлен приказом Минэкономразвития России от 06.11.2025 № 734);
- доля участия иных организаций – до 25%.
В свою очередь, проектом Минэкономразвития также предложены коэффициенты на 2027 год.
Новые значения критериев по доходам
В 2026 г. коэффициент-дефлятор утвержден на уровне 1,090 (приказ № 734).
В результате индексации, проводимой на 31.12.2025, изменились лимиты, которые позволяют перейти на УСН (сохранить право на УСН). Таким образом:
- по доходам за год лимит повысился до 490,5 млн. рублей (базовая величина - 450 млн., умноженная на коэффициент);
- лимит по доходам за 9 мес. для юрлица, планирующего перейти на УСН, повысился до 367,875 млн. р. (базовая величина - 337,5 млн. руб., умноженная на коэффициент).
Для справки: изменения этих показателей приведены далее в таблице.
| Критерий | Значение по действующей редакции НК РФ с учетом коэффициента (млн. руб.) | Значение по НК РФ до 2025 года (млн.руб.) | Значение за 2024 г. (млн. руб.) | Значение за 2023 г. (млн. руб.) |
| Лимит по доходам за год |
490,5 |
150 (базовые ставки) |
199,35 |
188,5 |
|
200 (повышенные ставки) |
265,8 |
251,4 | ||
| Лимит для перехода на УСН по доходам за 9 мес. для юрлиц | 367,875 | 112,5 | 337,5 (для перехода на УСН с 2025 г). | 141,41 (для перехода с 2024 г.) |
Проект на 2027 год предусматривает, что:
1. В 2027 г. коэффициент-дефлятор будет утвержден на уровне 1,153.
2. В результате индексации изменятся лимиты, которые позволяют перейти на УСН (сохранить право на УСН).
А именно:
- По доходам за год лимит может повыситься до 518,85 млн рублей (базовая величина — 450 млн, умноженная на коэффициент);
- Лимит по доходам за 9 мес. для юрлица, планирующего перейти на УСН, может повыситься до 389,138 млн руб. (базовая величина — 337,5 млн руб., умноженная на коэффициент).
Нововведения для плательщиков УСН в 2025-2027 годах
В соответствии с Законом № 176-ФЗ в отношении плательщиков УСН утверждено большое количество новых законодательных предписаний.
Так, с 01.01.2025 года:
1. Отменены, как мы уже отметили выше, повышенные ставки по УСН — 8% и 20%.
Теперь применяются только стандартные, привычные налогоплательщикам — 6% и 15%.
2. Применяются новые лимиты (обеспечивающие применение УСН):
- по доходам за 9 месяцев предыдущего года для перехода на УСН — 337,5 млн. рублей;
- сохранения права на УСН — 450 млн. рублей;
- по остаточной стоимости основных средств — 200 млн. рублей;
- по численности штата — 130 человек.
Не забываем, что указанные лимиты по доходам и стоимости ОС подлежат ежегодной индексации.
3. Предприятия на УСН начали выполнять обязанности по уплате НДС в случае, если доход превышал 60 млн. рублей в год.
А с 01.01.2026 года:
- указанные лимиты проиндексированы (приказ № 734);
- указанный лимит по применению НДС был снижен до 20 млн. рублей (полученных в 2026 году или по итогам 2025 года).
В соответствии с Законом от 28.11.2025 № 425-ФЗ, изначально предусматривалось снижение лимита по НДС до 15 млн. (в 2027 году) и до 10 млн. (с 2028 года). Однако, был принят закон, по которому лимит в 20 млн. сохранился до 2028 года включительно. С 2029 года, как ожидается, он будет снижен до 15 млн., а с 2030-го до 10 млн.
Статья по теме: НДС на УСН с 2026 года Новые правила, касающиеся налога на добавленную стоимость, ввели для упрощенцев с 2025 г. Еще в 2024 г. юрлица, ИП, применяющие УСН, его не платили. Как и что для них может поменяться, какие нововведения ожидаются, НДС для УСН с 2026 года - эти и иные, сопутствующие, вопросы затронем в статье. ПодробнееВ числе прочих значимых новшеств на УСН в 2026 году - снятие ограничений на виды учитываемых расходов. Однако, применение данной льготы имеет особенности.
В свою очередь, в 2027 году, как мы уже рассказали выше, планируется введение коэффициента-дефлятора 1,153, который изменит ключевые лимиты по УСН.
АУСН в 2024-2027 годах
Компании, ИП, которые давно пребывают, работают в своем статусе, еще могут при желании перейти на АУСН. Для этого им нужно до 31 декабря года, предшествующего тому, в котором планируется переход на новый спецрежим, подать соответствующее уведомление в ИФНС (ст. 4 ФЗ № 17 от 28.11.2025).
Вновь созданные организации, ИП могут применять АУСН, подав уведомление на протяжении 30 кал. дней со дня постановки на учет. Причем только на территориях, где действует АУСН (большинство регионов ввели этот спецрежим).
Важно! Органиазации и ИП на «обычной» УСН, а также самозанятые ИП вправе перейти на АУСН со следующего календарного месяца, уведомив об этом ФНС (и отказавшись от применения текущего налогового режима) не позднее последнего числа текущего календарного месяца. Налогоплательщики, перешедшие на АУСН после начала календарного года, не вправе перейти на другой режим налогообложения в течение 12 календарных месяцев (ч. 1.1 ст. 4 Закона № 17).
Применять АУСН могут те, у кого годовой доход не превышает 60 млн. руб., нет филиалов, не больше 5 сотрудников (по всем договорам), а остаточная стоимость ОС укладывается в 150 млн. р. При этом зарплата должна перечисляться по безналу через счет, открытый нанимателем в банке.
Как перейти на АУСН и начать ее применять? Ответ на этот вопрос есть в «КонсультантПлюс». Если у вас нет доступа к справочно-правовой системе, получите пробный демодоступ и бесплатно переходите в готовое решение.
Налоговые каникулы для ИП
При регистрации ИП на УСН либо возобновлении деятельности ИП (не юрлицам) предоставляются так называемые налоговые каникулы. То есть возможность применения нулевой ставки по УСН. Нужно учесть, что льгота действует только до 2027 года (письмо Минфина России от 08.04.2026 № 03-11-10/29518).
Воспользоваться нулевой ставкой на протяжении первых 2 лет могут те ИП, которые работают в определенных сферах. К таковым относят социальную, научную сферу, а также бытовые услуги и деятельность по предоставлению мест для временного проживания (к. 55 по "ОК 029-2014 (КДЕС Ред. 2).
Обратите внимание: субъекты РФ вправе устанавливать собственные дополнительные ограничения!
Новые виды деятельности по УСН
Касательно применения УСН в привязке к видам деятельности следует учесть, что:
1. Применять УСН разрешено нотариусам, адвокатам в части предпринимательской деятельности, не связанной с адвокатской (Закон от 28.11.2025 № 425-ФЗ).
2. Применять УСН запрещено:
- организациям и ИП, осуществляющим майнинг цифровой валюты (Закон от 29.11.2024 № 418-ФЗ);
- международным компаниям (Закон № 425-ФЗ).
3. С 2024 года действуют поправки в ст 346.12 НК РФ, согласно которым из списка запрещенных видов деятельности исключили инвестиционных советников, не являющихся кредитными организациями и не совмещающих деятельность по инвестиционному консультированию с иной профессиональной деятельностью на рынке ценных бумаг.
4. Согласно п. 2 ст. 1 ФЗ № 47 от 09.03.2022, привнесшему изменения в ст. 346.12 НК, с 2023 г. введен запрет на применение УСН для тех, кто занимается ювелирным бизнесом. Поэтому те компании, ИП, которые производят ювелирные, иные изделия из драгметталов либо продают их оптом, в розницу, применять УСН с января 2023 г. уже не вправе. Они с 2023 г. автоматически были переведены на общий режим (ОСНО).
При этом, указанная норма не применяется в отношении организаций и ИП, которые производят ювелирные и другие изделия из серебра либо осуществляют торговлю такими изделиями (Закон от 23.03.2024 № 49-ФЗ).
Форма декларации УСН
С отчетности за 2023 год декларация по УСН сдавалась по форме из приказа ФНС России от 01.11.2022 № ЕД-7-3/1036@. С отчетности за 2024-й - по приказу от 02.10.2024 N ЕД-7-3/813@.
С отчетности за 2025 год - сдается по приказу № 26.11.2025 № ЕД-7-3/1017@.
Бланк по теме: Новая форма декларации по УСН с 2026 годаИзмененные сроки сдачи декларации и уплаты налогов
Установлены новые единые крайние сроки:
- для сдачи отчетности – до 25 числа;
- для уплаты большинства налогов – до 28 числа месяца, следующего за проведшим периодом.
Отсюда следует, что те, кто применяет УСН в 2026-2027 годах, должны будут платить:
- авансы – до 28 числа месяца, следующего после закончившегося квартала;
- годовой налог – до 28.03 (организации) и до 28.04 (ИП).
Крайние сроки сдачи декларации по УСН действуют следующие:
- до 25.03 (для организаций);
- до 25.04 (для ИП).
Особенности уплаты налога, связанные со сроками
После получения декларации (не позже 25 числа!), где указана сумма налога к уплате, ИФНС спишет указанную сумму с ЕНС (единого счета).
При уплате налогов (авансов) до подачи декларации нужно представить в ИФНС одностраничное уведомление об исчисленном налоге по форме (КНД 1110355), утв. приказом ФНС России от 02.11.2022 № ЕД-7-8/1047@:
Бланк по теме: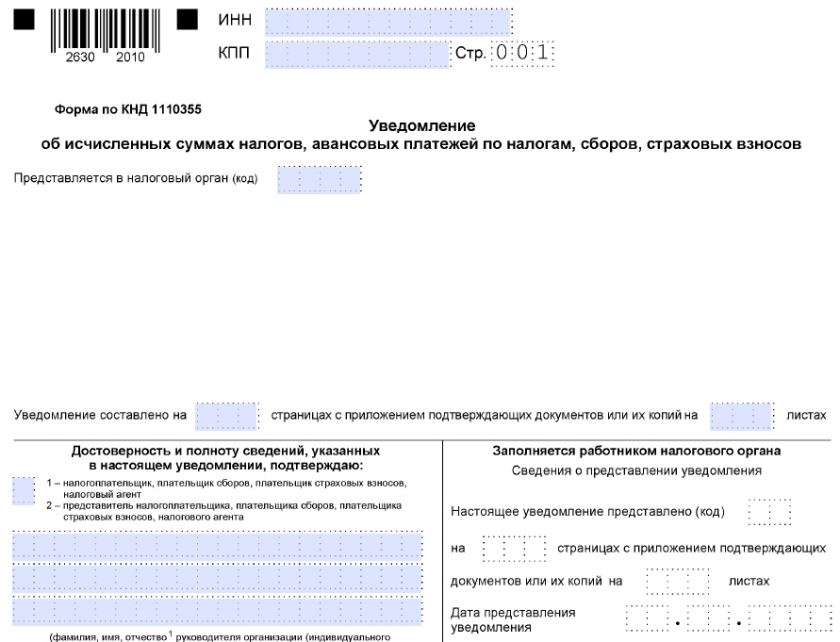 Уведомление об исчисленных суммах налогов и взносов
Актуальные сроки 2026-2027
|
Период |
|
Крайние сроки по УСН (с учетом переноса) |
|
|
|
сдачи декларации |
подачи уведомления для уплаты авансов |
уплаты налога |
|
1 кв. 2026 г. |
|
25.04 |
|
|
6 мес. 2026 г. |
|
25.07 |
|
|
9 мес. 2026 г. |
|
25.10 |
|
|
2026 г. |
ИП – 25.04.2027; организации – 25.03.2027 |
|
ИП – 28.04; организации – 28.03 |
|
1 кв. 2027 г. |
|
25.04 |
|
| 6 мес. 2027 г. |
25.07 |
||
| 9 мес. 2027 г. |
25.10 |
||
| 2027 г. |
ИП – 25.04.2028; организации – 25.03.2028 |
ИП – 28.04; организации – 28.03 |
Итоги
По УСН в 2024-2027 годах инициированы значительные нововведения. Обновлялся коэффициент-дефлятор. Вводились обновленные формы декларации по УСН. С 2025 года вступило в силу много новшеств для плательщиков УСН — повышенные лимиты для применения спецрежима, отмена повышенных ставок 8% и 20%, обязанность по уплате НДС. В 2026 году произошло масштабное изменение лимитов для УСН: сумма дохода, по которой не нужно начислять НДС, снижена в несколько раз. На 2027 год предложены новые коэффициенты-дефляторы.