Уведомление о переходе на УСН: новая форма
Кто может стать «упрощенцем» в 2026 году
Упрощенная система налогообложения очень востребована среди ИП и компаний, относящихся к малому бизнесу. Она позволяет не платить ряд налогов, а также позволяет выбрать наиболее выгодный для себя объект налогообложения и платить налог по ставке 6% (объект «доходы») или 15% (объект «доходы минус расходы»). Чтобы стать «упрощенцем» не требуется получать на это разрешение от ИФНС. Достаточно лишь направить сообщение по УСН, отражающее желание перейти на упрощенку, в свою налоговую инспекцию, конечно, при условии, что соблюдены все необходимые требования и лимиты.
Статья по теме: УСН с 2026 года: новое для упрощенцев Изменение УСН с 2026 года могло неприятно удивить многих предпринимателей. Например, Федеральным законом был в 3 раза снижен лимит по доходу на УСН для освобождения от НДС. Как поменялись условия перехода и применения УСН, разбираемся далее. ПодробнееПрежде чем принимать решение о переходе на УСН, предприниматели и компании должны обратиться к статье 346.12 Налогового кодекса РФ и проверить, соответствуют ли они заявленным в ней критериям и требованиям.
Так, желающие в 2026 году (с 2027 года) перейти на «упрощенку» ИП и организации должны соответствовать следующим условиям:
-
не быть плательщиками единого сельхозналога (ЕСХН), а в случае с ИП — налога на профдоход;
-
не заниматься добычей, продажей полезных ископаемых (кроме общераспространенных);
-
не производить подакцизные товары (при этом торговать некоторыми из них, например моторными маслами или табаком, на УСН разрешено);
-
не участвовать в соглашениях о разделе продукции;
-
среднегодовая численность персонала не должна превышать 130 человек.
Не могут быть «упрощенцами»: банки, микрофинансовые, иностранные, страховые компании, НПФ и инвестфонды, частные нотариусы, адвокаты, агентства занятости (частные), бюджетные и казенные учреждения, профучастники рынка ценных бумаг, ломбарды, организаторы игорного бизнеса, а также бизнесы, продающие ювелирные изделия из золота (производители и продавцы ювелирных изделий из серебра применять УСН вправе).
Для организаций, наряду с вышеперечисленным, действуют дополнительные условия перехода:
-
у компании не должно быть филиалов;
-
в уставном капитале участие юрлиц не должно превышать 25%;
-
за 9 месяцев 2026 г. доход не должен быть выше 337,5 млн. руб. (как условие перехода на упрощенку с 2027 года);
-
остаточная стоимость основных средств (по бухучету) не может быть более 200 млн. руб.
Отметим, что в 2026 году (для перехода в 2027-м) фактический лимит по доходам за 9 месяцев — 367,875 млн. рублей, а лимит по ОС — 218 млн., так как применятся коэффициент-дефлятор.
Переход возможен только при одновременном соблюдении всех лимитов и условий.
Вопрос по теме: Кто может применять УСН в 2026 году? ПодробнееСрок подачи заявления о переходе на УСН
Согласно ст. 346.13 НК РФ, совершить переход на «упрощенку» для тех, кто работает на иных налоговых режимах, можно только с начала налогового периода. Если применение «упрощенного» спецрежима планируется с 2026 года, подать уведомление о применении УСН желательно не позднее 31 декабря 2026 года. Но если опоздать, то это не критично: в соответствии с постановлением Правительства России от 24.09.2025 № 1466 последний день декабря объявлен выходным.
Первый рабочий день 2027 года — 11 января (постановление от 17.09.2026 № 1187). Поэтому, он и будет крайним сроком для перехода на УСН.
Исключение по срокам сделано для тех, кто только зарегистрировал свой бизнес и решил сразу применять спецрежим – они вправе подать сообщение о желании применять УСН в течение 30 дней с даты госрегистрации ИП или компании в ИФНС и с самого начала вести деятельность на «упрощенке». Подача заявления на УСН возможна и одновременно с пакетом документов на госрегистрацию.
Порядок и сроки подачи заявления на УСН для ИП и организаций одинаковы. Если сообщение не будет направлено, или будет направлено с нарушением срока, применять «упрощенку» в 2027 г. нельзя. Вновь заявить о своем переходе можно будет только в 2027 году, а начать работу на этом спецрежиме – с 01.01.2028 г.
Тем же, кто уже применяет «упрощенный» спецрежим в 2026 году, и не собирается его менять в следующем налоговом периоде, никаких сообщений в налоговую подавать не требуется.
Статья по теме: Сроки уплаты УСН в 2026 году Уплата УСН в 2026 году — сроки уплаты в 2026 году остались прежними. Стандартно оплата авансового платежа осуществляется в течение года за 1 кв., полугодие., 9 мес., а налога по упрощенке — по итогам за прошедший год. Когда именно нужно платить налог по УСН в 2026 г. ? Как изменятся сроки уплаты УСН в 2026 году? Ответы на эти вопросы рассмотрим в материале далее. ПодробнееУведомление (заявление) о переходе на УСН в 2026 году
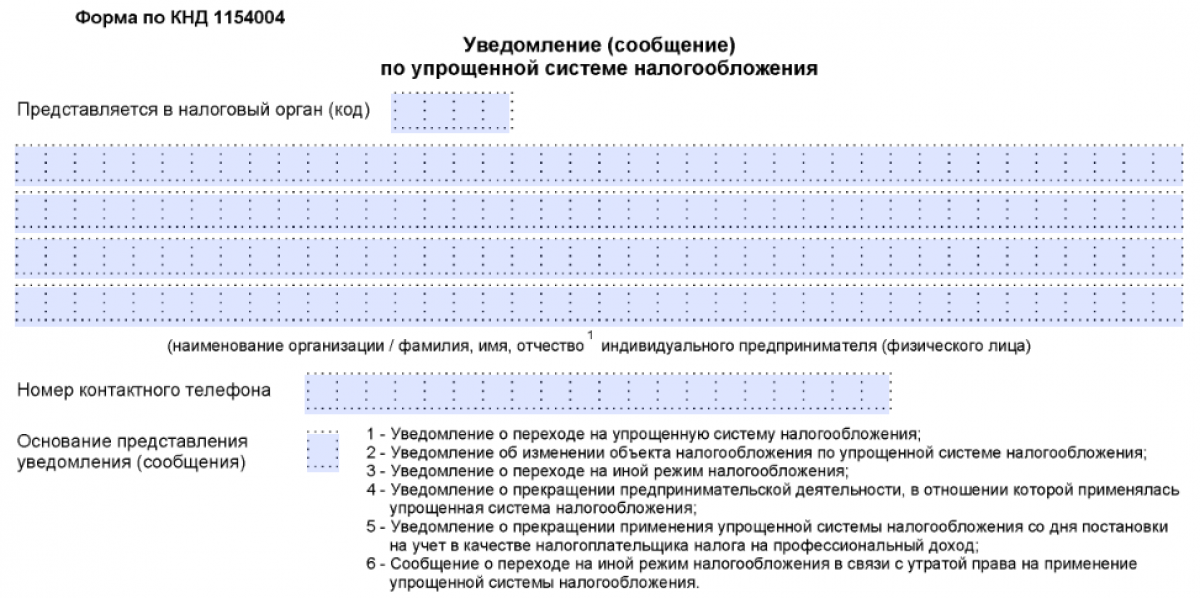
Направлять уведомление в инспекцию необходимо по новой Единой форме, утвержденной Приказом ФНС России от 30.04.2026 № ЕД-1-3/285@. Старый одностраничный бланк № 26.2-1 отменен и налоговой не примется.
Новая форма является универсальной для организаций и ИП, состоит из двух страниц (Титульный лист и Раздел 1 - применительно к случаю перехода на УСН) и заполняется по следующим правилам:
- документ можно оформить как на бумаге, так и в электронном виде по ТКС через оператора электронного документооборота или личный кабинет налогоплательщика;
- если вы заполняете форму вручную на бумаге, в пустых ячейках (например, в свободных знаках ИНН/КПП) проставляются прочерки. При компьютерном заполнении прочерки во все пустые ячейки можно не ставить.
Что касается Титульного листа, то на нем отражаются:
1) Реквизиты.
В верхней части страниц указываются ИНН и КПП организации. Предприниматели (ИП) указывают только свой ИНН. Также организации вписывают свое полное наименование, а ИП — свои Ф.И.О. полностью.
2) Код налогового органа.
Это четырехзначный код инспекции, в которую подается уведомление (по месту нахождения организации или месту жительства ИП).
3) Основание представления уведомления (сообщения).
Это новое универсальное поле, в котором выбирается цифровой код от 1 до 6 в зависимости от цели обращения. При переходе на «упрощенку» с нового года или с даты регистрации бизнеса в этой строке всегда указывается код «1». Именно он дает право инспекции принять документ и открыть для заполнения Раздел 1.
Как заполнить форму уведомления о переходе на УСН с другого режима налогообложения? Ответ на этот вопрос есть в «КонсультантПлюс». Если у вас нет доступа к справочно-правовой системе, получите пробный демодоступ бесплатно.
В Разделе 1 (на второй странице) налогоплательщик должен:
1) В строке «переходит на упрощенную систему» — указать виду перехода код:
- «1», если УСН будет применяться с 1 января (нужно указать 2027 год);
- «2» — когда переход происходит с даты государственной регистрации субъекта.
2) Если не является вновь созданной организацией - указать сумму полученных ими доходов за 9 месяцев года, в котором подается уведомление (за 9 месяцев 2026 г.), и остаточную стоимость ОС на 1 октября (в рублях).
3) Указать выбранный объект налогообложения.
Если объектом выбраны «доходы», указывается код «1», если «доходы минус расходы» — код «2».
Если уведомление подается представителем, нужно внести количество листов прилагаемого документа о подтверждении его полномочий, а также указать наименование и реквизиты этого документа (в нижней левой части титульного листа).
Руководитель, ИП или их представитель подписывает уведомление, указав дату его заполнения и номер телефона для связи.
Образец заполнения заявления на УСН
Образец заполнения заявления о переходе на УСН подготовили эксперты «КонсультантПлюс». Если у вас нет доступа к системе К+, получите пробный демодоступ бесплатно.
 Скачать образец заполнения уведомления в КонсультантПлюс
Итоги
Уведомление о переходе на УСН следует сдать не позднее 31.12.2026 всем, кто планирует перейти на данный спецрежим. Крайний срок — 11.01.2027 года. Если срок будет нарушен, применять упрощенку в 2027 нельзя.
