Уведомление о ставке НДС в 2026 году
Нужно ли упрощенцу сообщать контрагентам об избранной ставке НДС и когда
ИП, юрлица на УСН с 2025 г. являются плательщиками НДС. Данное нововведение затрагивает не только самих плательщиков-упрощенцев, но и их контрагентов. Связано это с одним и тем же вопросом: будет ли упрощенец платить данный налог в ближайшее время - в 2026, 2027 годах, и по какой ставке либо он освобождается от уплаты. Появление этого вопроса вызвано с тем, что:
- установлены определенные ставки, из которых пониженные (5 и 7 %) не дают права на вычет НДС, а обычные (22, 10 %) позволяют принимать данный налог к вычету;
Как учесть «входной» и «ввозной» НДС при УСН, подробно разъяснили эксперты «КонсультантПлюс». Если у вас нет регистрации в справочно-правовой системе, получите пробный демодоступ и бесплатно переходите в Готовое решение.
- упрощенцы освобождаются от налога, если годовой доход не больше установленного лимита (в 2026-2028 годах он составляет 20 млн. рублей).
Очевидно: от того, будет ли упрощенец платить этот налог и по какой ставке, зависит корректная работа, процесс взаимодействия, сотрудничества, документооборот, то есть принятие этого налога к вычету, выставление счетов-фактур. Не исключено, что новые условия, введенные для упрощенцев, повлекут за собой пересмотр договоров, заключение допсоглашений.
И именно по этим причинам вовремя отправленное партнеру уведомление о ставке НДС (своевременно направленное в 2026 году при необходимости), об изменениях в деятельности становится, по сути, необходимостью. Таким образом стороны могут заранее определиться, будут ли они сотрудничать на новых условиях, а если понадобится - спокойно пересмотреть договоры, заключить допсоглашения.
Ключевые моменты, требующие внимания в 2026 году
1. Упрощенец с доходами не выше установленного лимита (например, до 20 млн рублей в 2026 году) автоматически освобожден от обязанностей плательщика НДС (п. 1 ст. 145 НК РФ).
Это означает, что он вообще не обязан и не должен выставлять покупателям счета-фактуры с отметкой «Без НДС» (согласно изменениям в п. 5 ст. 168 НК РФ). Оформлять счета-фактуры без налога обязаны только те плательщики, чья выручка превысила 20 млн рублей, но они применяют освобождение по иным специфическим основаниям. Постановление Правительства № 1137 от 26.12.2011 (в ред. от 23.01.2026) регулирует правила заполнения документов только для тех, у кого эта обязанность сохранилась.
2. При доходе от 20 млн рублей упрощенец выбирает ставку НДС с учетом установленных лимитов.
Важно: менять ставку произвольно на протяжении года нельзя — ставка 5% повышается до 7% только принудительно, если доход превысит 272,5 млн рублей (с учетом коэффициента-дефлятора).
Выбрав пониженную ставку 5 либо 7 %, упрощенец будет выставлять счета с этой ставкой, но лишится права на вычет НДС. А применяя общую ставку (22%, 10%, 0%), он получит право на вычет. При уплате налога упрощенец обязан подавать декларацию, выставлять счета-фактуры и заполнять книгу продаж. Направлять официальное уведомление о выборе ставки контрагентам закон не требует — они увидят ставку напрямую в счетах-фактурах.
Однако, отправка уведомления о выборе ставки НДС контрагенту будет носить полезный характер с точки зрения деловой этики и прозрачности расчетов, так как позволит покупателям заранее заложить новые цены в свой бюджет, скорректировать условия договоров и избежать задержек с оплатой.
Справочно: работа в переходный период, приходившийся на 2025–2026 гг., имела особенности для упрощенцев, ставших плательщиками НДС. Если товар был отгружен в 2025-м, а оплачен в 2026 г., то НДС не начислялся. При перечислении аванса в 2025-м, а отгрузке товара в 2026 г. налог не начислялся на аванс, но исчислялся на дату отгрузки. Если аванс был внесен в 2026-м, формировался авансовый счет-фактура и начислялся налог по ставке 5/105 (7/107). Однако принять этот авансовый НДС к вычету упрощенец на спецставках не имел права (как не имеет и сейчас, если налог платится по ставке 5 или 7%) — зачесть его могли только те, кто выбирал общую ставку НДС (22%, 10%, 0%).
Тем, кто работал на УСН, необходимо было адаптироваться к новым условиям работы, связанным с НДС. Действующие («переходящие») договоры, которые датировались 2025-м, но исполнялись 2026 годом, подлежали пересмотру и адаптации к новым нормам НК. Для этого целесообразно было заключить к каждому из них допсоглашение, пересмотрев порядок уплаты, устаревшие формулировки, скорректировав и согласовав с контрагентом цены. При этом следовало учесть и отобразить тот факт, что применяемая упрощенцем ставка налога может принудительно увеличиться (с 5% до 7%) в случае превышения им установленного законом лимита доходов.
Как составить уведомление для контрагента
Данный документ является деловым, и оформлять его эксперты рекомендуют подобающим образом, можно на фирменном бланке. Между тем составить его можно в произвольной форме на ПК либо в электронном виде. Составитель (упрощенец - плательщик НДС) может включить в него все, что сочтет необходимым, и отправить контрагенту любым привычным способом.
Составить уведомление (еще вариант - информационное письмо о ставке НДС) можно для одного конкретного контрагента, если ситуация требует индивидуального подхода, учета договоренностей именно с ним. Если нужно уведомить нескольких контрагентов сразу и не нужно заключать допсоглашения, то целесообразно составить сообщение одного, общего содержания и отправить его всем по приобщенному списку.
Чтобы все было понятно, четко, красиво, можно при составлении руководствоваться положениями ГОСТ Р 7.0.97-2016. Стандартный вариант подобного документа включает:
1. «Шапку»:
- реквизиты, наименование составителя (Ф. И. О. ИП);
- название, дату, место составления документа.
2. Основную часть:
- уважительное обращение к контрагенту по Ф. И. О.;
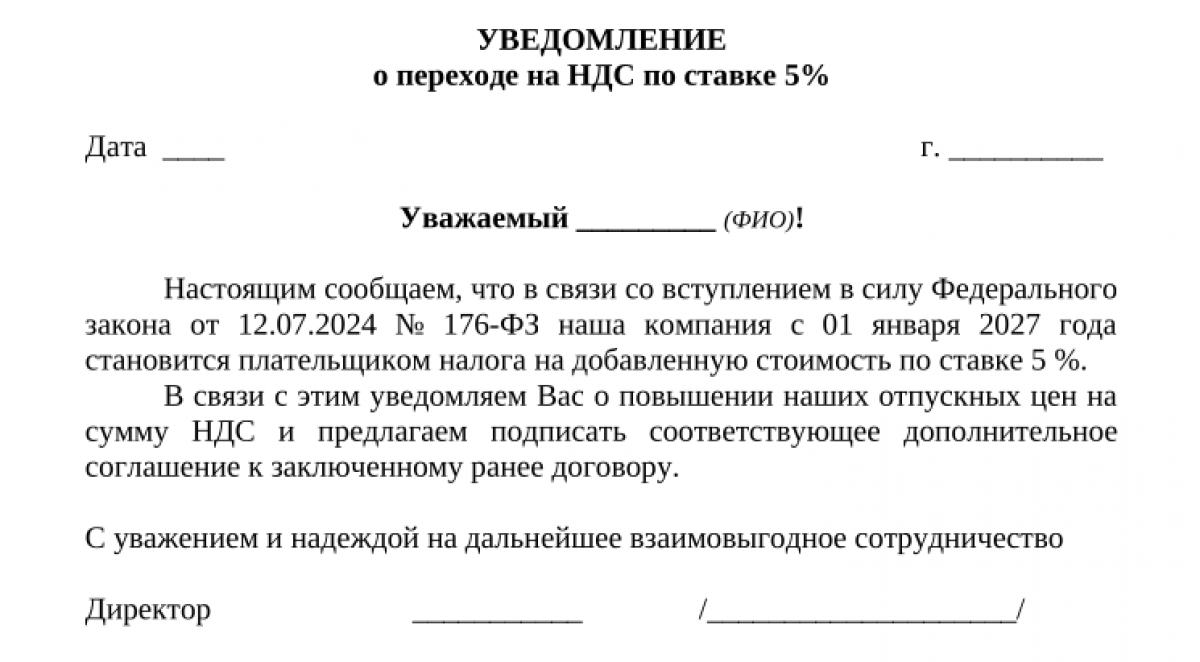
- сообщение о том, что компания (ИП) в соответствии с новыми требованиями законодательства будет платить НДС по ставке 5 % (иное), что повлечет изменение (увеличение) цен на соответствующую сумму налога;
- указание на необходимость заключить допсоглашение в связи с перечисленными изменениями.
3. Заключительную часть:
- подпись главы компании (ИП) с расшифровкой.
Универсальный образец - шаблон уведомления о применении 5 %, адресуемый одному контрагенту (для юрлица):

Итоги
ИП, юрлица на УСН в 2026 году работают на условиях, связанных с НДС и требующих адаптации. Применение той либо иной ставки по данному налогу влияет на ценообразование, уплату (вычет) НДС, документооборот. Необходима корректировка цен, внесение изменений в переходящие договоры, согласование новых условий работы с контрагентами. Чтобы это сделать, плательщики могут заранее отправить контрагентам уведомление о применении ставки НДС произвольной формы. Посредством его можно сообщить обо всех изменениях, предложив заключить соответствующее допсоглашение.
