Уведомление об исчисленных налогах и взносах нулевое
Нужно ли в 2026 году отправлять нулевое уведомление о взносах и налогах
В 2026 г. юрлица и ИП при уплате налогов и взносов обязаны отправлять в инспекцию ФНС по месту учета компании (ИП) уведомления об исчисленных суммах авансов по налогу (страховых взносов, налога). По приведенным уведомлениям ИФНС распределяет уплаченные в составе ЕНП суммы по конкретным налогам (взносам), конкретизируя и уточняя поступившие на ЕНС суммы платежей.
Уведомления подаются в инспекцию ФНС по налогам (авансам по налогу), уплачиваемым без сдачи или до подачи в ИФНС заполненного расчета (декларации) по ним.
Если же налог (страховой взнос, аванс по налогу) не начислен, то и уведомление в ИФНС подавать не надо. Однако если сданное в инспекцию ФНС уведомление были оформлено с ошибками, то ответ на вопрос, надо ли сдавать нулевые уведомления по налогам, будет утвердительным. Уведомление с нулевыми суммами потребуется для предъявления ИФНС данного документа с верными реквизитами.
По общему правилу, нулевое уведомление предъявляется ИФНС до 25-го числа месяца уплаты налога (страхового взноса, налоговых авансов). При этом, за отчетный период с 23 декабря по 31 декабря данное уведомление надо будет представить не позднее последнего рабочего дня года.
Нулевое уведомление, оформленное по НДФЛ, удержанному в период с 23 числа текущего месяца по последнее число месяца, подается в инспекцию ФНС не позднее 3-го числа следующего месяца.
Важно учесть нововведение при отправке уведомлений по НДФЛ с 01.09.2026 года. Налоговым агентам разрешили подавать общее (сводное) уведомление досрочно на несколько периодов вперед в пределах текущего года. Подробнее - здесь.
Проверить, правильно ли вы заполнили уведомление об исчисленных суммах налогов и взносов, можно с помощью Готового решения от «КонсультантПлюс». Если у вас нет доступа к справочно-правовой системе, то получите пробный демодоступ. Это бесплатно.
Надо ли подавать нулевые уведомления по налогам — когда оно потребуется в 2026 году?
Нулевое уведомление об исчисленных суммах авансов (страховых взносов, налога) потребуется, если уже сданное в ИФНС уведомление было оформлено с ошибками в следующих реквизитах:
- КПП.
- КБК.
- ОКТМО.
- Отчетный (налоговый) период (далее – период).
При допущении ошибки в перечисленных реквизитах надо направить в инспекцию ФНС нулевое уведомление по налогу (взносу, авансу). В нем нужно указать верные реквизиты. Причем, уведомление с нулевыми суммами оформляется только по той сумме налога (взноса, налогового аванса), реквизиты по которой были заполнены с ошибками.
Как уведомление подается в инспекцию ФНС по месту учета в 2026 году
По закону, нулевое уведомление об исчисленных налогах (взносах, налоговых авансах) сдается в инспекцию ФНС по месту учета компании, ИП (на выбор, по ситуации, ст. 58 НК РФ):
- Через личный кабинет на сайте ФНС, подписанное усиленной подписью КЭП.
- По ТКС, удостоверенное усиленной подписью КЭП.
- В форме документа на бумажном носителе (лично в ИФНС или по почте заказным письмом) — если плательщик налога не попадает под положения п. 3 ст. 80 НК РФ.
Порядок указания реквизитов в нулевом уведомлении в 2026 году
При оформлении нулевого уведомления необходимо:
- В разделе уведомления «Данные» в первом из четырех полей повторно указать строку (строки) с неверными реквизитами — КПП, период, ОКТМО и (или) КБК.
- В первом из четырех полей в строке с суммой страхового взноса (налога, авансовых платежей) указать значение «0».
- Во второе из четырех полей ввести верные данные, в том числе и сумму налога (аванса, страхового взноса).
Корректировка данных производится в автоматическом режиме при получении нулевого уведомления налоговой инспекцией.
Рассмотрим на примере.
Налоговый агент ИП Семенов А. А., имеющий работников, начислил и удержал НДФЛ в размере 13 000 руб. (за отчетный период 01.01.2026 - 22.01.2026).
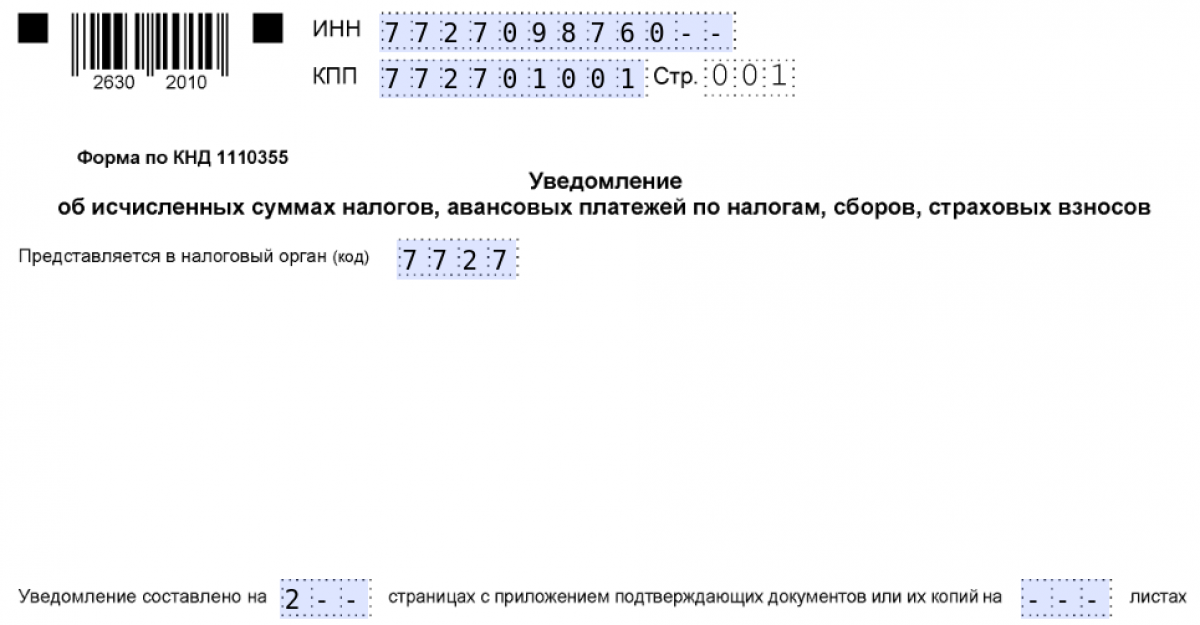
Бухгалтер допустил ошибку в КБК при заполнении уведомления по НДФЛ и направил его в ИФНС. После выявления ошибки данный работник направил в ИФНС нулевое уведомление с верным кодом и иными реквизитами:

Нулевое уведомление по налогу на имущество организаций в 2026 году
Уведомление по налогу на объекты (имущество) организаций (включая и нулевое) сдается в инспекцию ФНС, если налоговая база по данному имуществу устанавливается, как его кадастровая стоимость на основании п. 6 ст. 386 НК РФ (письмо ФНС РФ «О рекомендациях» от 01.03.2023 № БС-4-21/2346, ст. 58, 386 НК РФ).
Кроме того, уведомление, в том числе и нулевое, нужно будет сдать в ИФНС при указании в предыдущем уведомлении неверных реквизитов при уплате начисленных по налогу на имущество авансов, выплачиваемых за отчетные периоды. Таковыми периодами признаются первые три квартала года (1-й, 2-й и 3-й).
Отметим при этом, что с 2027 года уведомления по налогу на имущество в части кадастровой стоимости отменяются. Подробнее - здесь.
Статья по теме: По каким налогам отменят уведомления в 2026-2027 годах По каким налогам планируют отменить уведомления в 2026-2027 годах? Больше никакой ежемесячной рутины. В этой статьи собрали подробную информацию по этому вопросу. Узнайте, как эти изменения сэкономят ваше время и упростят работу с отчетностью. ПодробнееНулевое уведомление об исчисленных страховых взносах в 2026 году
По закону ежемесячные страховые взносы могут быть уплачены и до предоставления в ИФНС расчета РСВ (ст. 431 НК РФ). В этом случае нужно предъявить инспекции ФНС уведомление по страховым взносам (при допущении ошибок в вышеуказанных реквизитах — нулевое).
Причем, если срок сдачи уведомления совпадает со сроком подачи РСВ, то в ИФНС не надо его предоставлять (например, за март 2026 г. — в апреле 2026 г., за июнь — в июле, за сентябрь — в октябре). Ведь срок сдачи расчета РСВ и предоставления уведомления в этом случае совпадает.
Как и в случае с НДФЛ, с 1 сентября 2026 года уведомления по страховым взносам могут подаваться работодателями досрочно в виде единого (сводного) документа сразу на несколько месяцев вперед или на весь оставшийся календарный год.
Статья по теме: С 1 сентября 2026 года уведомления по взносам и НДФЛ можно направлять досрочно Уведомления по НДФЛ и страховым взносам скоро станет возможным сдавать на несколько периодов вперед. ПодробнееИтоги
Таким образом, законодательством РФ уточняется, подается ли нулевое уведомление об исчисленных страховых взносах (налогах, налоговых авансов). Так, если нет начислений, то нулевое уведомление сдавать в ИФНС не надо. Это нужно делать при допущении ошибки в уже сданном в инспекцию ФНС уведомлении и в приведенных в статье реквизитах. Нулевое уведомление об исчисленных суммах сдается в инспекцию ФНС до 25-го числа месяца уплаты налога (аванса, страхового взноса). В 2026-2027 годах вступает в силу много изменений в законодательстве в части правил предоставления уведомлений.
