Уведомление об остатках товаров подлежащих прослеживаемости
Кто подает уведомление об остатках прослеживаемых товаров?
Рассматриваемый документ (уведомление по форме КНД 1169011) направляется налоговикам:
1. Хозяйствующим субъектом (организацией или ИП), у которого:
- имеются товары, поставленные на баланс до первоначального вступления в силу Перечня по постановлению Правительства РФ от 01.07.2021 № 1110 (то есть на 08.07.2021 года), однако, не имеющие до сих пор РНПТ;
- числятся остатки товаров на момент вступления в силу обновленных перечней — по факту расширения системы и добавления в нее новых кодов ТН ВЭД (п. 28 Положения по постановлению Правительства РФ от 01.07.2021 № 1108).
Уведомление, таким образом, направляется в ФНС только в отношении товаров, присутствующих в Перечне, если на них ранее не был получен РНПТ. И жёсткого дедлайна для инвентаризации старых остатков нет.
Действует проверенное правило: документ необходимо сформировать и отправить строго перед совершением любой операции с этим товаром (продажа, утилизация, списание или безвозмездная передача). Если товар используется для внутренних нужд компании и не перемещается, подачу уведомления можно отложить до момента его планируемого выбытия.
Если прослеживаемый товар поступил в фирму от российского контрагента после июля 2021 года (или после даты очередного расширения Перечня), направлять уведомление об остатках не требуется. В такой ситуации РНПТ уже присвоен товару и передается покупателю автоматически через систему электронного документооборота (ЭДО) в составе счета-фактуры или УПД.
Статья по теме: Прослеживаемость товаров в 2026 году: изменения По прослеживаемым товарам в 2026 году будут применяться некоторые новые правила. Они касаются обмена счетами-фактурами и не только. Подробнее2. Хозяйствующим субъектом в отношении любого товара, который:
- куплен или получен бесплатно после начала применения Перечня (его дополненной версии) у гражданина, использовавшего товар не для бизнеса, либо у самозанятого (то есть, плательщика налога на профдоход);
- куплен после начала применения Перечня (его обновлений) у Росимущества либо другого органа, осуществившего до того конфискацию соответствующего товара (перевод в собственность государства);
- куплен гражданином не для бизнеса либо самозанятым до начала применения Перечня (обновлений), и при этом возвращен кем-либо из них в оборот хозяйствующего субъекта;
- ввезен на территорию России после начала применения Перечня (обновлений), и при этом в качестве декларации на соответствующий товар были использованы транспортные, перевозочные, коммерческие или иные документы.
При этом:
1. Если товар получен от гражданина, и при этом не предполагается его дальнейшей продажи, то уведомление необходимо направить перед совершением прочих хозяйственных операций с ним — например, направлением в переработку (письмо ФНС России от 19.10.2021 № ЕА-4-15/14817@).
2. Не требуется подавать уведомление по товарам, которые до начала применения Перечня (обновлений) переданы для реализации гражданам не для бизнеса, самозанятым, и при этом реализованы не позднее, чем через 6 месяцев с начала применения Перечня (обновлений).
Срок сдачи уведомления об остатках прослеживаемых товаров
Статья по теме: Прослеживаемость товаров – пример заполнения счет-фактуры ПодробнееВ отношении подачи рассматриваемого документа строгие сроки не установлены. Однако, его необходимо направить в ФНС до совершения хозяйственных операций (продажи, направления в производство) с прослеживаемыми товарами.
ФНС России на основании уведомления назначит регистрационный номер партии товара (РНПТ), что подлежит прослеживаемости (п. 29 Положения по постановлению № 1108). Данный номер необходимо будет фиксировать в документах при совершении хозяйственных операций с товарами (прежде всего, в счетах-фактурах). Только при наличии РНПТ можно производить операции с прослеживаемыми товарами, поступившими на предприятие до 08.07.2021 года (или до момента корректировки Перечня).
Отметим, что каких-либо штрафов за нарушение порядка оборота прослеживаемых товаров пока что не предусмотрено. Введение соответствующих санкции, как сообщала ФНС, откладывалось. Однако, в обозримом будущем возможно утверждение штрафных санкций. Один из законопроектов предусматривал, к примеру, штраф в размере до 100 тыс. рублей для юрлиц за неотражение реквизитов прослеживаемости в счетах-фактурах. Но пока что на уровне закона соответствующие меры взысканий не введены.
Порядок подачи и заполнения уведомления об остатках прослеживаемых товаров
Чтобы выполнить установленные законом обязанности, связанные с подачей уведомления, необходимо совершить следующие действия:
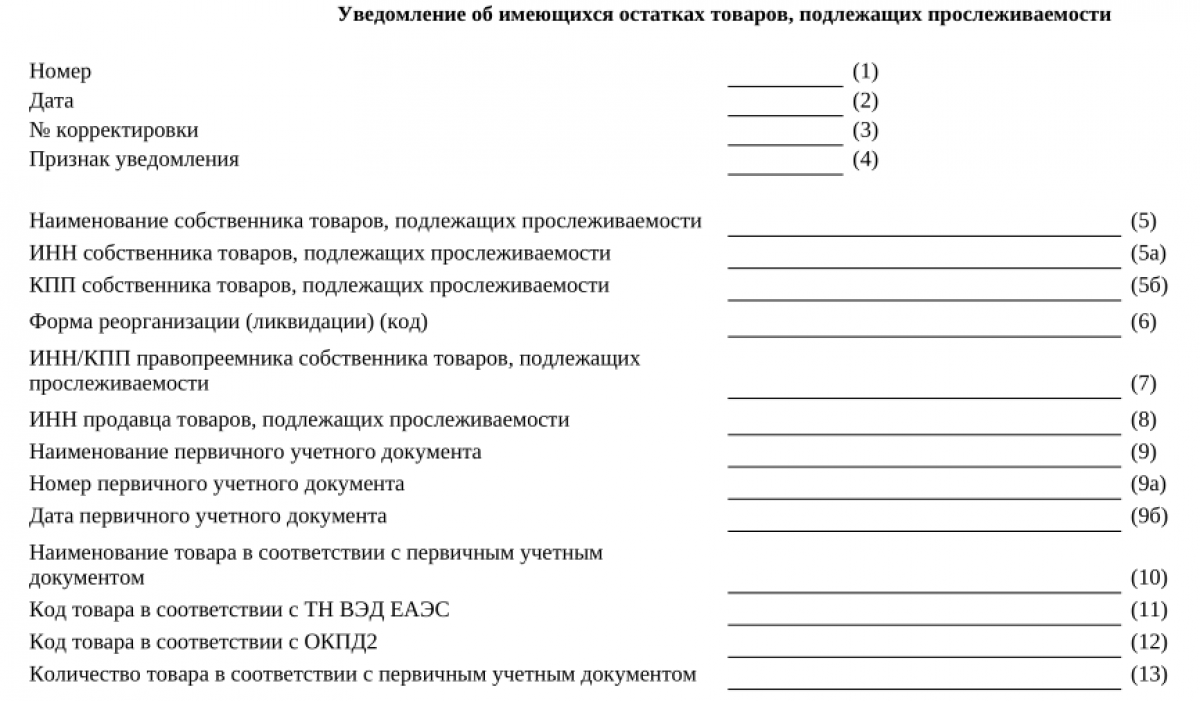
1. Заполнить уведомление — по форме, утвержденной приказом ФНС России от 08.07.2021 № ЕД-7-15/645@, на основании первичного документа (одного или нескольких), подтверждающего наличие прослеживаемого товара в собственности предприятия.
Например, первичкой может быть акт инвентаризации, опись, бухгалтерская справка. Если первичных документов несколько, то в строке 9а уведомления указываются их номера, разделенные знаком «;» (что следует из письма ФНС России от 08.04.2022 N 08-05/0369@).
2. Направить уведомление в налоговую инспекцию:
- по месту расположения организации;
- по месту жительства ИП.
Не предусмотрено отправки уведомления по месту расположения филиалов и обособок юрлиц. Необходимо направлять документ строго в головной офис фирмы.
При этом:
1. По товарам с разными кодами ТН ВЭД ЕАЭС составляются отдельные уведомления (письмо ФНС России от 28.06.2021 N ЕА-4-15/9015@).
2. По товарам с одинаковыми кодами ТН ВЭД ЕАЭС (и при одинаковой единице измерения) разрешается направить одно уведомление (письмо ФНС России от 03.11.2021 № ЕА-4-15/15525@).
В едином уведомлении указывается обобщенное наименование товаров с одинаковыми кодами и единицей измерения, общее их количество, стоимость.
Статья по теме: Прослеживаемые товары - счет-фактура или УПД? Законодательство в области прослеживаемых товаров часто меняют, ужесточая требования к документообороту и контроль соответствующих операций. В данном материале подробно рассмотрим, как должен быть оформлен счет-фактура или УПД: прослеживаемые товары. Подробнее3. Строка 4 документа (признак уведомления) заполняется только в случаях, перечисленных в подп. «г» п. 1 Порядка, утвержденного приказом № ЕД-7-15/645@.
Например, в ней проставляется значение «1», если уведомление составляется по товарам:
- что куплены (приняты бесплатно) у гражданина, использовавшего их не для бизнеса, у самозанятого;
- что возвращены в оборот лицами двух указанных категорий до начала применения Перечня (его корректировки);
- что ввезены в Россию после начала применения Перечня (его корректировки), в то время как декларировались они по транспортному, перевозочному, коммерческому или иному документу.
В свою очередь, в строке 4 проставляется значение «2», если товар был куплен у Росимущества или иного органа, конфисковавшего товар (передавшего в государственную собственность).
4. В строке 18 уведомления показывается стоимость принятия товара к учету без НДС, в рублях с копейками.
Если товар относится к объектам основных средств, то в указанной строке фиксируется его остаточная балансовая стоимость на момент формирования первичного документа по товару. В случае, если амортизация данного объекта ОС завершена, то в строке 18 проставляется значение «0».
Товар может быть частью основного средства. В этом случае в уведомлении показывается пропорциональная величина стоимости такого ОС (в том числе нулевая, если амортизация объекта ОС завершена).
Также возможно, что товар признан малоценным имуществом, которое учтено за балансом. В этом случае в строке 18 показывается его стоимость по той оценке, что применяется в фирме в целях учета на забалансовых счетах.
5. Нельзя ошибаться в указании кода ТН ВЭД ЕАЭС по товару.
Иначе ФНС может отказать в приеме уведомления. В случае, если нет возможности указать код ТН ВЭД ЕАЭС, допустимо привести код по ОКПД 2 (письмо ФНС России от 08.07.2022 № 08-05/0727@).
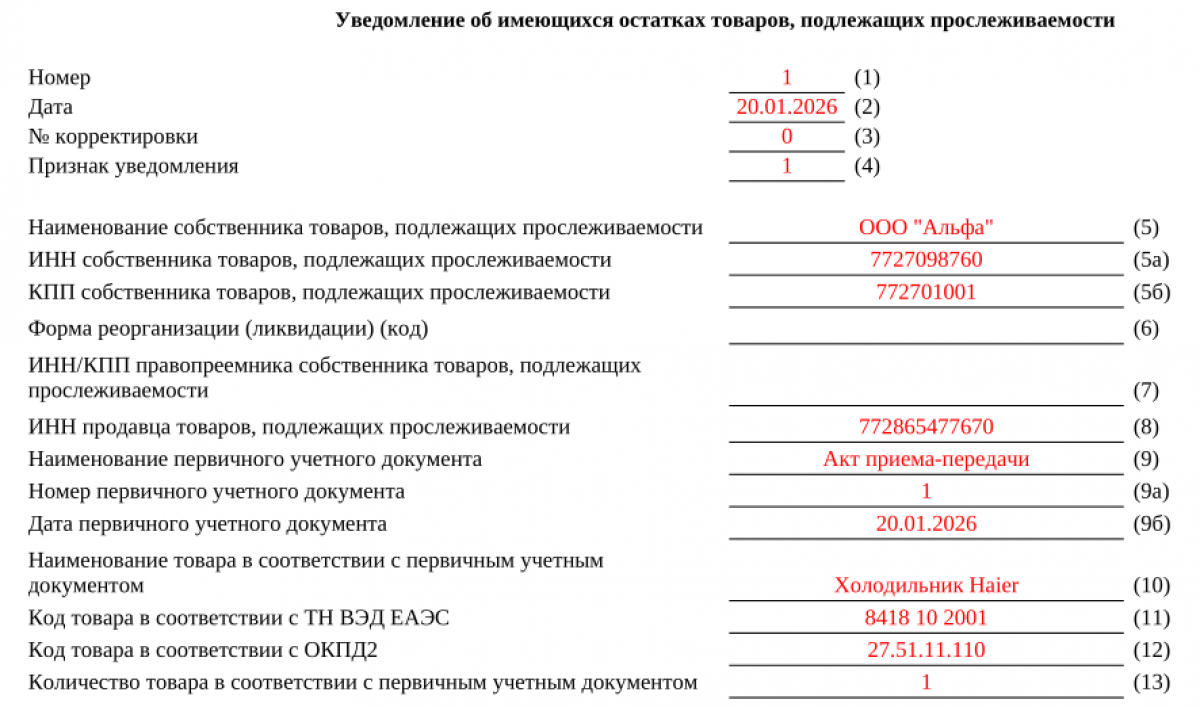
Уведомление об остатках прослеживаемых товаров - образец заполнения
Образец заполнения уведомления об остатках прослеживаемых товаров можно скачать в «КонсультантПлюс». Если у вас нет доступа к системе К+, получите пробный демодоступ и бесплатно переходите к образцу заполнения документа.
 Скачать образец заполнения уведомления об остатках прослеживаемых товаров в К+ бесплатно
Как исправить ошибки в уведомлении?
В исходном файле отправленного уведомления могут быть обнаружены ошибки (либо факты недостаточного отражения данных). В этом случае необходимо не позднее следующего рабочего дня направить в ФНС корректировочное уведомление. В строке 3 данного документа показывается номер корректировки. Также фиксируются:
- в строках 2 и 3 — номер исходного уведомления;
- в строке 15 — присвоенный РНПТ.
Если выяснится, что уведомление не нужно было отправлять в принципе — оно было передано по ошибке, то нужно составить особый корректировочный документ, в котором проставляется нулевое количество товаров (письмо ФНС России от 08.07.2022 № 08-05/0727@).
