Краткая предыстория
В 2026 году в России продолжается масштабная налоговая реформа, которая затронет как бизнес, так и физических лиц. Это продолжение масштабных изменений в фискальной политике, которые начались в середине 2020-х. В 2024 году был принят Федеральный закон № 259-ФЗ, заложивший основу для цифровизации налогового администрирования, включая отмену бумажных свидетельств ИНН и переход на электронные выписки из Единого реестра налогоплательщиков (ЕГРН).
Ранее, в 2025 году, бизнес уже столкнулся с серьезными нововведениями: прогрессивной шкалой НДФЛ, обязательным НДС для «упрощенцев» и ужесточением контроля за маркетплейсами. Эти меры были направлены на борьбу с уклонением от налогов, особенно в сфере онлайн-торговли, где участились случаи дробления бизнеса для сохранения льгот.
Реформа обеспечивает развитие налогового контроля, делая ставку на автоматизацию (например, одно из новшеств – уведомления о налогах отменят по некоторым категориям) и сокращение «серых» схем. Одновременно законодатели пытаются балансировать между ужесточением правил и поддержкой малого бизнеса: например, сохраняя УСН для производств, но ограничивая его для торговли.
Статья по теме: Отмена УСН для торговли в 2026 году: будет или нет? Отмена УСН для торговли и других видов деятельности начала прогнозироваться с момента внесения изменений в НДС. С новой силой такая информация начала появляться на новостных каналах в июле 2025 года. Насколько это соответствует действительности, разберем в статье далее. ПодробнееУведомления по каким налогам планируют отменить законодатели
В 2027 году реформа будет акцентирована на упрощении документального взаимодействия с ФНС. Одно из ключевых ее направлений - упразднение уведомлений по отдельным видам налогов. В данном случае речь идет не об ослаблении контроля, а о рациональном подходе к оптимизации процессов. Отмена налоговых уведомлений повлечет за собой введение дополнительных мер, которые позволят налоговым органам сохранить эффективный контроль над ситуацией. Какие именно изменения планируются – разберем подробнее.
По имущественным налогам
С 1 января 2027 года для организаций кардинально меняется порядок взаимодействия с налоговыми органами по имущественным налогам (налогу на имущество, транспортному и земельному налогам). Соответствующие поправки внесены Законом от 28.11.2025 № 425-ФЗ.
Суть нововведений:
1. Отмена уведомлений и самостоятельного расчета.
Главное новшество — полная отмена обязанности организаций самостоятельно рассчитывать налоги и подавать уведомления об исчисленных суммах.
- Как сейчас (в 2026 году): компании сами считают суммы и сдают уведомления по ЕНП ежеквартально (например, за 3-й квартал 2026 года — не позднее 26 октября 2026 года). Налог за весь 2026 год рассчитывается тоже самостоятельно.
- Как будет (начиная с налогов за 1-й квартал 2027 года, а также по итогам 2027 года): ИФНС переходит на автоматический расчет. Налоговые органы будут сами вычислять суммы авансов и налогов на основе данных от Росреестра и ГИБДД.
2. Новые сообщения от ИФНС.
Вместо подачи уведомлений бизнес будет получать от инспекции готовые сообщения с исчисленной суммой налога.
- Рассылка будет происходить ежеквартально.
- Срок направления — за 10 рабочих дней до наступления установленного срока уплаты.
- Если вы не согласны с расчетом: организация может направить в ИФНС свои пояснения и документы. Налоговая обязана рассмотреть их в течение одного месяца и, если ошибка подтвердится, прислать новое корректное сообщение.
3. Перенос сроков уплаты на один месяц.
- Закон № 425-ФЗ существенно сдвигает сроки перечисления денег в бюджет. Они станут более поздними, что дает компаниям дополнительное время. Новый график применяется начиная с платежей за I квартал 2027 года:
- Авансовые платежи: уплачиваются не позднее 28-го числа второго месяца, следующего за отчетным кварталом. Новые крайние даты: 28 мая, 28 августа и 28 ноября (ранее были в апреле, июле и октябре соответственно).
- Налог по итогам года: перечисляется не позднее 28 марта года, следующего за налоговым периодом (вместо прежнего 28 февраля).
Если крайний день выпадает на выходной, срок автоматически переносится на ближайший рабочий день согласно п. 7 ст. 6.1 НК РФ. Налог за 2026 год платится еще по старым правилам (до 1 марта 2027 года).
Важно! Есть исключения для налога на имущество. Отмена годовых уведомлений не касается налога на имущество, который рассчитывается исходя из среднегодовой стоимости. По нему компании по-прежнему обязаны сдавать полноценную налоговую декларацию (срок — не позднее 25 февраля года, следующего за отчетным). Освобождение от уведомлений с 2027 года действует только для объектов, облагаемых по кадастровой стоимости.
По НДФЛ
В отличие от имущественных налогов, НДФЛ для организаций и ИП никто не отменяет, а налоговые органы не будут считать его за работодателей. Однако тот же Закон № 425-ФЗ внес революционное послабление в порядок подачи уведомлений об исчисленных суммах, которое действует с 1 сентября 2026 года (и будет полноценно применяться в 2027 году).
Суть новшеств:
Статья по теме: Уведомление по НДФЛ в 2026 году: изменения Уведомление по НДФЛ в 2026 году: важно соблюсти сроки их предоставления по правилам НК РФ. С 1 сентября 2026 года вступают новые правила направления уведомлений в ФНС. Основные нюансы, касаемые информирования налоговиков, приведены ниже в материале. Подробнее1. Сводные (плановые) уведомления «вперед».
Главное новшество, упрощающее жизнь бухгалтера — возможность подать одно предварительное уведомление по НДФЛ сразу на несколько месяцев вперед (вплоть до конца календарного года).
- Как было раньше: налоговые агенты были обязаны сдавать уведомления строго дважды в месяц по жесткому графику (до 25-го числа текущего месяца и до 3-го числа следующего).
- Как будет: работодатель получит право (учтем, что это не обязанность) заполнить один документ с плановыми (ожидаемыми) суммами НДФЛ на будущие периоды. Подавать ежемесячные документы в этом случае больше не нужно.
2. Есть ограничения по периодам (стык 2026 и 2027 годов).
Закон четко ограничивает подачу планового уведомления рамками одного налогового периода (календарного года).
- Отразить в документе, подаваемом в конце 2026 года, будущие выплаты за 2027 год нельзя.
- Чтобы воспользоваться этой упрощенной схемой в новом году, направить сводное плановое уведомление на выплаты 2027 года можно будет в январе 2027 года.
3. Как разбиваются суммы в плановом уведомлении.
Даже при подаче документа «вперед», налог внутри него все равно должен быть детально расписан по периодам удержания. Для НДФЛ суммы фиксируются отдельно по двум частям каждого месяца: с 1-го по 22-е число и с 23-го по последнее число месяца.
4. Что делать, если планы разошлись с реальностью.
Если фактические выплаты сотрудникам оказались больше или меньше указанных в сводном уведомлении, система предусматривает четкие правила корректировки:
- Если реальный налог выше: работодатель просто подает уточненное уведомление в стандартный установленный срок.
- Если реальный налог ниже: на ЕНС образуется положительное сальдо (переплата), которая никуда не пропадает и будет автоматически зачтена инспекцией в счет будущих платежей. Списание денег с ЕНС при плановой схеме происходит поэтапно, а не всей суммой сразу.
Как организациям и ИП уведомить налоговый орган об исчисленных суммах налогов и взносов, перечисляемых посредством ЕНП, разъяснили эксперты «КонсультантПлюс». Если у вас нет регистрации в справочно-правовой системе, получите демодоступ и бесплатно переходите в Готовое решение.
По страховым взносам
По страховым взносам за сотрудников ситуация изменилась практически аналогично правилам для НДФЛ. Полной отмены уведомлений (как по имущественным налогам) здесь нет, но Закон № 425-ФЗ предоставил работодателям, как и в случае с подоходным налогом, долгожданное послабление, которое применяется с 1 сентября 2026 года (и продолжит работать в 2027 году). Будут, таким образом, авансовые (сводные) уведомления «вперед». Работодатели смогут добровольно подать одно уведомление по взносам сразу на несколько месяцев вперед.
Статья по теме: С 1 сентября 2026 года уведомления по взносам и НДФЛ можно направлять досрочно Уведомления по НДФЛ и страховым взносам скоро станет возможным сдавать на несколько периодов вперед. ПодробнееКраткий обзор других ключевых изменений
Итак, мы разобрались, по каким налогам планируют отменить уведомления, однако это далеко не все изменения, которые планируется реализовать в рамках налоговой реформы в 2027 году. Предлагаем кратко пробежаться по другим нововведениям.
1. Заморозка НДС-порога на УСН на уровне 20 млн рублей.
Плановое снижение лимита до 15 млн рублей, которое грозило обязательным НДС для совсем небольших компаний, отложили. Закон от 04.07.2026 № 228-ФЗ «заморозил» порог для освобождения от НДС на отметке 20 млн рублей выручки за предыдущий год.
2. Масштабное обновление кодов доходов и вычетов.
С 1 января 2027 года вступает в силу приказ ФНС России от 01.06.2026 № ЕД-1-11/360@, который полностью перекраивает справочники кодов для НДФЛ. Программы учета обновятся автоматически, но бухгалтерам придется внимательнее проверять справки о доходах сотрудников.
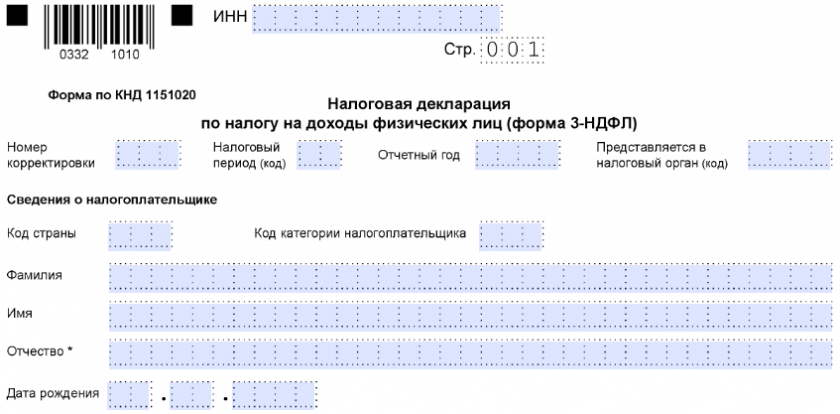
3. Новый бланк 3-НДФЛ с 1 января 2027 года (Проект ФНС от 07.09.2026)
ФНС подготовила абсолютно новую форму 3-НДФЛ. Если проект примут, она вступит в силу с 2027 года и будет обязательной для отчета за весь 2026 год. Основные изменения:
- Разделение вычетов (Появится Приложение 5.1): Налоговики решили полностью разгрузить Приложение 5. Теперь в Приложении 5 будут считаться только стандартные и социальные вычеты (обучение, лечение, спорт). А для инвестиционных вычетов и вычетов по долгосрочным сбережениям (ПДС) создали совершенно новое Приложение 5.1.
- Подстройка под прогрессивную шкалу (13–22%): Так как с 2025 года в России полноценно заработала пятиступенчатая шкала НДФЛ, в Разделе 2 декларации окончательно закрепят поле «Код группы дохода». Это нужно, чтобы программа автоматически понимала, по какой ставке (13, 15, 18, 20 или 22%) рассчитывать налог для конкретного уровня заработка.
 Декларация 3-НДФЛ для ИП
Заключение
В 2027 году в рамках налоговой реформы, реализуемой в России, уведомления о налогах отменят для имущественных платежей компаний (земля, транспорт, недвижимость). Налоговики будут автоматически рассчитывать суммы, сокращая бюрократию. По НДФЛ и взносам с 1 сентября 2026 года вводится возможность подавать данные авансом, что избавит от необходимости отчитываться каждый месяц.