Уведомление по НДФЛ с районным коэффициентом в 2026 году
Расчет НДФЛ с районного коэффициента
Согласно п. 2 и 6.2 ст. 210 НК, часть заработка в виде районного коэффициента выделяют в отдельную налоговую базу. Соответственно, налог на районный коэффициент должен рассчитываться и учитываться отдельно.
Размер районного коэффициента зависит от региона. Чем сложнее в нем погодные условия, тем он выше. Его величина находится в диапазоне от 1,1 до 2. Для расчета налоговой базы НДФЛ с районного коэффициента нужно оклад сотрудника умножить на установленный в регионе коэффициент. Из полученной суммы вычитается размер оклада. Полученное значение и будет учитываться для расчета НДФЛ.
Статья по теме: Районные коэффициенты по регионам - таблица Работа в условиях Крайнего Севера (КС) – тяжелое испытание для человеческого организма. Суровый климат не вызывает желания работать на этой территории РФ у большинства граждан. Чтобы простимулировать жизнедеятельность на пространствах Крайнего Севера и приравненных к нему местностях, Правительство ввело северные районные коэффициенты по регионам России, таблица которых представлена ниже. На них увеличивается (умножается) заработная плата граждан, работающих в сложных климатических условиях. С учетом того, что МРОТ в таких районах должен считаться с повышением на районный коэффициент, крайне важно знать размеры этих коэффициентов, чтобы привести в порядок зарплатные начисления. ПодробнееПример расчета
Предположим, Захаров Валерий Михайлович работает в регионе, где установлен районный коэффициент в размере 1,5. Его оклад равен 35 000 рублей. Ему будет начислено 35 000 * 1,5 = 52 500 рублей. Общий НДФЛ будет равен 6 825 руб., в том числе с оклада — 4 550 руб. (35 000 * 13%), с районного коэффициента — 2 275 руб. (17 500 * 13%).
КБК для НДФЛ с районного коэффициента
Для НДФЛ с районного коэффициента с 2025 года (и в 2026 году) предусмотрено два кода бюджетной классификации. Разграничение идет по доходу. При размере районного коэффициента до 5 млн рублей применяется ставка налога 13 %. Как только размер коэффициента превышает 5 млн рублей, ставка НДФЛ становится 15 %.
Согласно ставкам налога, используются КБК:
- для НДФЛ с размера районного коэффициента до 5 млн рублей – 182 1 01 02210 01 1000 110;
- для НДФЛ с сумм коэффициента свыше 5 млн рублей – 182 1 01 02230 01 1000 110.
Данный код нужно указывать в уведомлениях и отчетах, связанных с НДФЛ.
Статья по теме: КБК по НДФЛ на 2026 год Код бюджетной классификации (КБК) нужно знать, для того, чтобы отчитаться по налогам и заплатить их. В платежном поручении на уплату того или иного налога в обязательном порядке указывается КБК. Его следует отразить в поле 104 платежного поручения. Благодаря верному указанию кода КБК конкретный платеж зачисляется по назначению. Специальные КБК отражаются в уведомлениях по налогу и 6-НДФЛ. ПодробнееЗаполнение уведомления
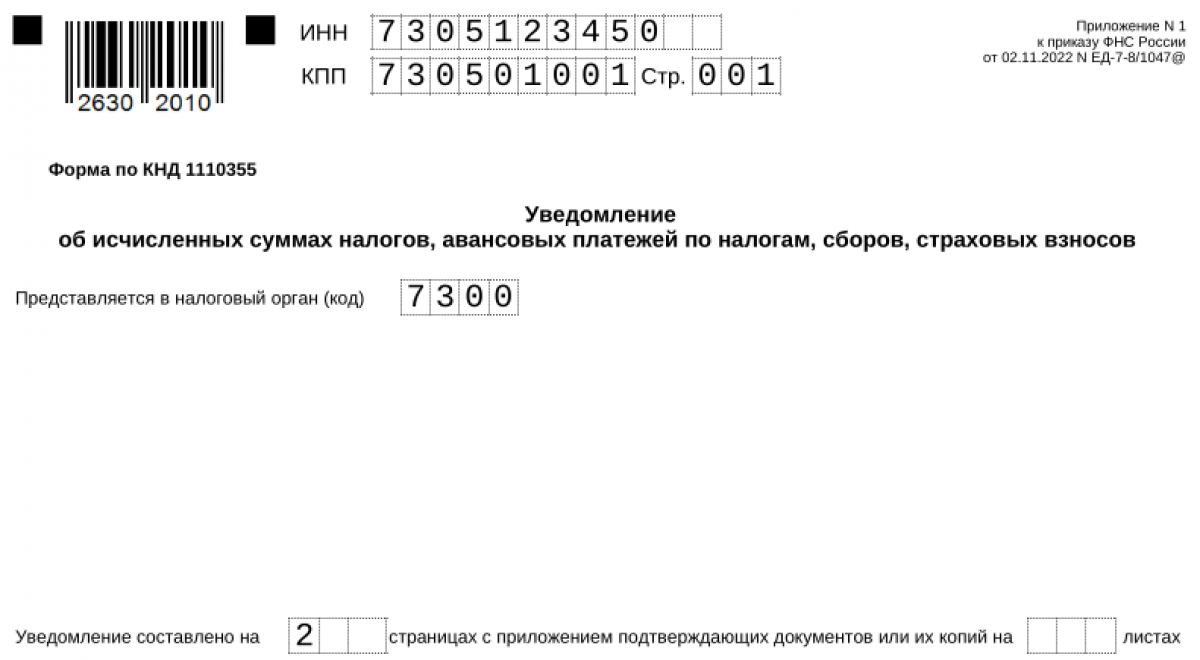
В 2026 году форма уведомления не изменилась. Все также нужно использовать бланк, утвержденный приказом ФНС от 02.11.2022 № ЕД-7-8/1047. При заполнении уведомления по НДФЛ с учетом районного коэффициента нужно выполнить следующие действия:
- Указать название организации, ИНН и КПП.
- Заполнить поле для ОКТМО.
- Указать вид налога и его КБК.
- Написать сумму за отчетный период к перечислению.
- Указать период: год, квартал и месяц.
Важное изменение с 1 сентября 2026 года: согласно поправкам в п. 9 ст. 58 НК РФ, налоговые агенты получили право подавать досрочные (предварительные) уведомления сразу на несколько будущих периодов вперед вплоть до конца текущего календарного года. При этом сохраняется и возможность отчитываться в привычные ежемесячные сроки. Сводное уведомление может содержать прогнозируемые суммы как по НДФЛ, так и по страховым взносам. Подробнее - здесь.
Организациям, выплачивающим своим сотрудникам районный коэффициент, нужно заполнять блок с указанием налога два раза. В первом блоке будет указан КБК налога на прибыль физического лица по основной налогооблагаемой базе (окладу) и соответствующая сумма. КБК в этом случае будет зависит от размера дохода нарастающим итогом:
- до 2,4 млн рублей – 182 1 01 02010 01 1000 110;
- от 2,4 до 5 млн рублей – 182 1 01 02080 01 1000 110;
- от 5 до 20 млн рублей – 182 1 01 02150 01 1000 110;
- от 20 до 50 млн рублей – 182 1 01 02160 01 1000 110;
- при доходе более 50 млн рублей – 182 1 01 02170 01 1000 110.
Второй блок будет относиться уже к НДФЛ, исчисленному на основании размера районного коэффициента.
При заполнении досрочного уведомления по НДФЛ за будущие периоды суммы налога все равно необходимо разбивать по КБК и периодам внутри одного документа. По НДФЛ обязательно отражаются предполагаемые показатели отдельно за две части каждого месяца: с 1-го по 22-е число и с 23-го по последнее число месяца. Перечислять деньги на ЕНС сразу за весь авансовый период не требуется — списание будет происходить в стандартные сроки уплаты для каждого периода.
При заполнении периода используются коды:
- 1-й квартал – 21, 2-й квартал – 31, 3-й квартал – 33, 4-й квартал – 34;
- период выплаты дохода с 1-го по 22-е число – 0 и порядковый номер месяца, например, январь – 01, март – 03;
- период выплаты дохода с 23-го по 30-е (31-е) число – 1 и номер месяца, за который подается уведомление, например, февраль – 12.
Например, код периода за март будет выглядеть так: с 1 по 22 марта – 31/03, с 23 по 31 – 31/13.
Образец заполненного уведомления по НДФЛ с районным коэффициентом можно скачать по ссылке.
 Скачать
Изменение уведомления
Если было подано уведомление по НДФЛ с районным коэффициентом с неверным КБК или любым другим реквизитом, нужно отправить новое. В нем будут содержаться два блока. В первом блоке нужно повторить данные уведомления с неверным КБК, но в поле «Сумма» поставить ноль. Во втором блоке указывают правильный КБК и правильную сумму.
Правило корректировки распространяется и на новые авансовые уведомления с 1 сентября 2026 года: если плановые суммы, поданные досрочно, разойдутся с фактически исчисленным налогом (например, фактические выплаты превысят заявленные), работодатель обязан представить корректирующее (уточненное) уведомление в установленный срок. Если организация перешла на отправку сводных уведомлений, стандартные ежемесячные уведомления за эти же периоды сдавать не требуется.
Если ошибочное уведомление было отправлено без разграничения НДФЛ по видам, то нужно будет заполнить два блока с суммами. Один будет для НДФЛ по основной зарплате, второй – для НДФЛ с коэффициента.
Такое уведомление нужно отправлять, если еще не был сдан отчет 6-НДФЛ.
ИТОГИ
- НДФЛ с суммы начисления районного коэффициента рассчитывается отдельно. Поэтому нужно вести раздельный учет основного заработка и сумм начисленного коэффициента.
- Для учета НДФЛ с районного коэффициента используют два КБК. Один применяется при размере начисленных сумм районного коэффициента до 5 млн рублей, второе – при превышении этой суммы.
- При заполнении уведомления об исчисленных налогах организации, применяющие районный коэффициент, заполняют два блока по НДФЛ: для основного и для налога с коэффициента. Остальные поля уведомления заполняются так же, как и для прочих налогов.
- Если за какой-либо период было отправлено уведомление НДФЛ в 2026 (районный коэффициент) с неправильным КБК, то нужно отправить новое. При этом сведения с ошибочными данными нужно обнулить и указать правильные реквизиты и сумму.
- Корректирующее уведомление отправляется только в том случае, если еще не был сдан отчет 6-НДФЛ. Если декларация уже была отправлена, то налоговый инспектор внесет исправления согласно сведениям, указанным в ней.
