Нулевая налоговая декларация по налогу на прибыль
Нулевая декларация по налогу на прибыль: что это такое?
Нулевой декларацией по налогу на прибыль логично считать отчет, в котором фигурирует нулевой результат. Такая ситуация может возникнуть, если:
- Компания не ведет хозяйственную деятельность, соответственно, не возникает ни доходов, ни расходов;
- Фирма функционирует, но величина доходов равняется величине расходов, вследствие чего получается нулевой результат.
В первом случае декларация действительно является нулевой, во втором – нет, так как нулевая база в таком отчете представляет собой лишь результат арифметических действий.
Статья по теме: КБК налога на прибыль в 2026 году При уплате налога на прибыль в 2026 году укажите единый КБК, состоящий из 20 разрядов. Причем налоговые агенты по налогу на прибыль подают уведомление об исчисленной сумме, в котором указывают отдельный КБК по налогу на прибыль. Их значения приведены в приказе Минфина России от 10.06.2024 № 85н. О том, какие КБК актуальны для налога на прибыль и какие новшества вступили в силу в 2026 году, расскажем в этой статье. ПодробнееНужно ли сдавать нулевую декларацию?
Ответ однозначен: да, нужно. Даже если база по налогу на прибыль равна нулю, налогоплательщик, практикующий ОСНО, обязан представить в установленные сроки в ИФНС декларацию по налогу на прибыль (ст. 289 НК РФ).
Статья по теме: Пояснения по прибыли: низкая налоговая нагрузка (образец) Налоговая служба рекомендует предприятиям и ИП осуществлять самостоятельный контроль объема налоговых поступлений в бюджет. Для этой цели ежегодно устанавливаются рекомендательные средние значения налоговой нагрузки по отраслям. Если в ходе камеральной проверки налоговых деклараций инспектор увидит значительные отклонения от среднеотраслевых показателей, налогоплательщику потребуется пояснить сложившуюся ситуацию. В нашей статье рассмотрим, как составить пояснение о низкой налоговой нагрузке по налогу на прибыль организаций. ПодробнееСроки предоставления нулевой декларации по налогу на прибыль в 2026-2027 годах
Сроки предоставления нулевой декларации по налогу на прибыль идентичны срокам подачи ненулевого отчета, определенным в 289 ст. НК РФ. То есть, отчитаться перед налоговыми органами нужно до 25 числа месяца, следующего за отчетным периодом.
При этом, нулевую декларацию за год нужно предоставить до 25 марта следующего года (с учетом переноса, если 25 марта выпадает на выходной день). График сдачи нулевого отчета:
1. В течение 2026 года:
- За 1 квартал – до 27.04.2026 (включительно), так как 25 апреля — суббота;
- За полугодие – до 27.07.2026 (25 июля — суббота);
- За 9 месяцев 2026 года – до 26.10.2026 (25 октября — воскресенье).
В 2027 году:
- За 2026 год – до 25.03.2027;
- За 1 квартал – до 26.04.2027 (25 апреля — воскресенье);
- За полугодие – до 26.07.2027 (25 июля — воскресенье);
- За 9 месяцев 2027 года – до 25.10.2027.
Важно! Непредставление в указанные сроки нулевой декларации на проверку теперь не повлечет за собой денежный штраф. Согласно новой редакции ст. 119 НК РФ, налогоплательщики освобождаются от минимального взыскания в размере 1000 рублей, если сумма налога в декларации равна нулю и отсутствует ущерб для бюджета. Однако сдавать отчетность вовремя по-прежнему необходимо, так как при длительной просрочке налоговая инспекция сохраняет право заблокировать банковские счета организации.
Заполняем нулевую декларацию по налогу на прибыль
Нулевая декларация по налогу на прибыль оформляется на том же бланке, что и обычный, ненулевой отчет. В 2026-2027 годах актуальна форма, утвержденная приказом ФНС России от 02.10.2024 № ЕД-7-3/830@. С 01.01.2027 года он применяется в редакции приказа от 27.08.2026 № ЕД-1-3/628@.
Статья по теме: С 2027 года применяется новая декларация по налогу на прибыль Налоговая служба обновила форму декларации по налогу на прибыль. ПодробнееНулевой отчет сдается не в полном объеме, заполняются лишь обязательные разделы:
- Титульник;
- Раздел 1 (из двух его подразделов выбирается тот, что соответствует варианту уплаты авансовых платежей);
- Лист 02 с приложениями к нему.
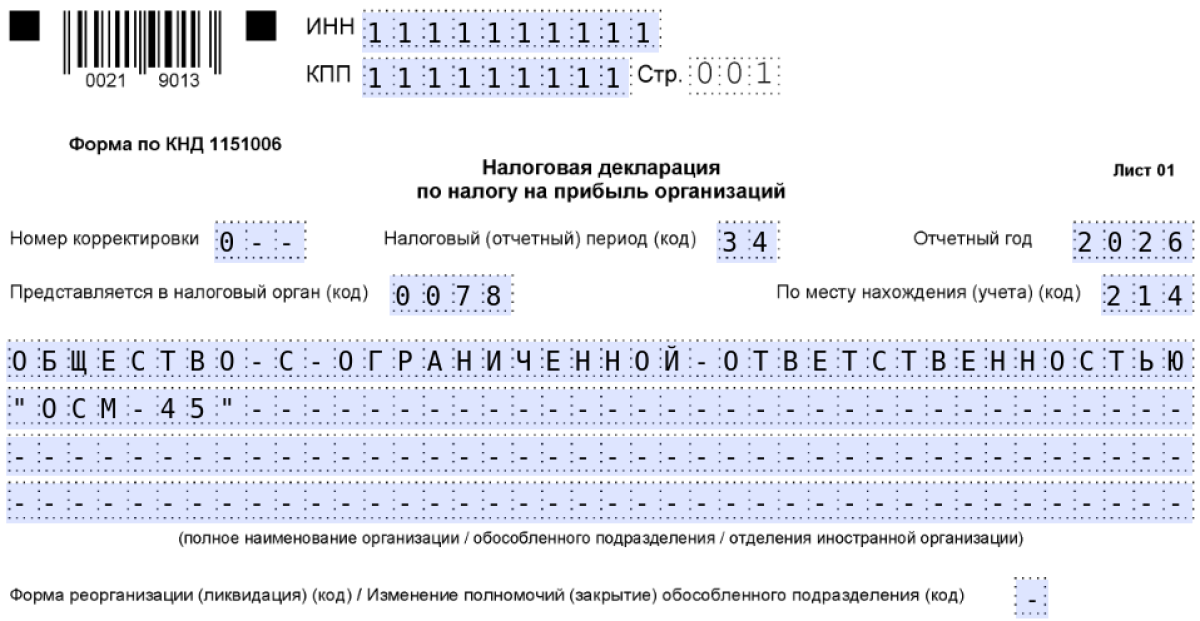
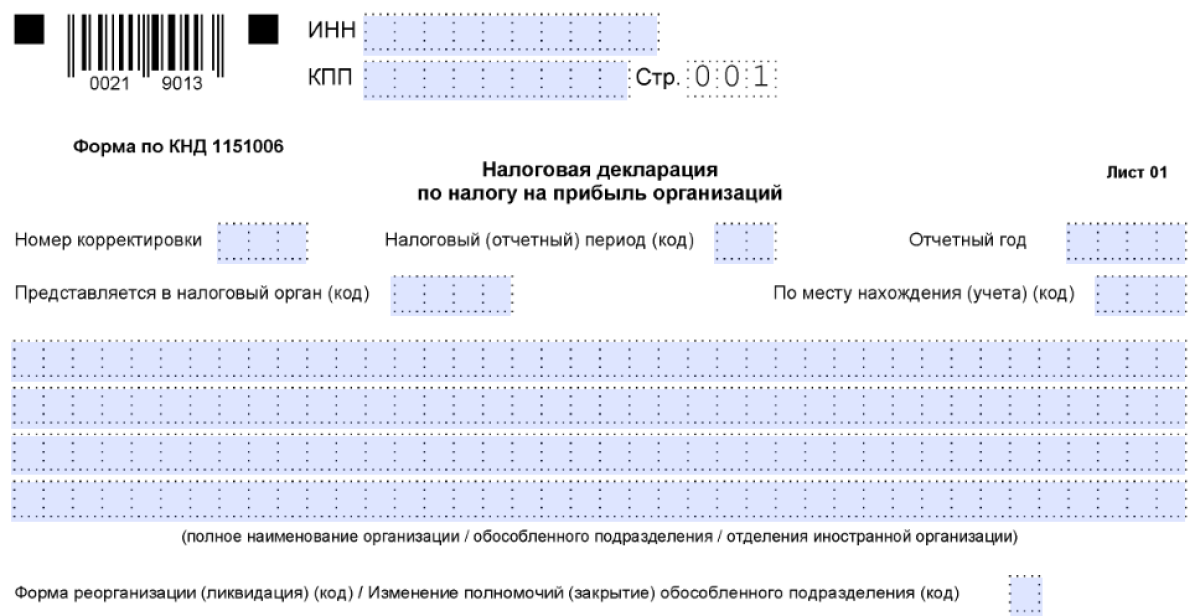
Заполнение титульного листа аналогично оформлению этой же страницы в ненулевом отчете.
Как правильно заполнить декларацию по налогу на прибыль, подробно разъяснили эксперты «КонсультантПлюс». Если у вас нет доступа к справочно-правовой системе, получите пробный демодоступ и бесплатно переходите в Готовое решение.
Здесь указываются такие данные, как ИНН и КПП организации, номер корректировки, налоговый период, отчетный год, код налогового органа, наименование субъекта хозяйствования.
В разделе 1 заполняются только поля для указания кодов ОКТМО и КБК. В остальных ячейках ставятся прочерки.
Лист 02 и приложения к нему также заполняются прочерками.
Понять, как заполнить нулевую декларацию по прибыли, поможет образец.
Итоги
Итак, нулевая декларация по налогу на прибыль – это отчет, в котором база по прибыли равна нулю в связи с отсутствием доходов и расходов. Даже если по итогам отчетного периода сформировался нулевой результат по прибыли, необходимо в сроки, установленные 289 ст. НК РФ, представить нулевой отчет в ИФНС.

