Нулевая декларация по НДС
Необходимость оформления нулевой декларации по НДС
Плательщики НДС каждый квартал отчитываются перед ИФНС посредством предоставления налоговой декларации. Но что делать, если в отчетном периоде не было ни одной налогооблагаемой операции? Ведь в таком случае у налогоплательщика отсутствуют суммы, которые можно было бы занести в отчет.
Ответ на вопрос содержится в письме Минфина № 03-02-08/47033 от 14.08.2015. Согласно этим разъяснениям, налогоплательщик и при отсутствии налоговых обязательств в том или ином отчетном периоде не освобождается от обязанности своевременного предоставления отчетности в ИФНС. Это значит, что, даже если в квартале не было налогооблагаемых операций, необходимо оформить и вовремя сдать в налоговую нулевую декларацию по НДС.
Важно! Штрафы за несдачу нулевой декларации отменены (п. 3 ст. 119 НК РФ в ред. Закона от 26.06.2026 № 201-ФЗ). Ранее затягивание сдачи нулевой декларации могло привести к штрафу в размере 1 000 рублей.
Нужно ли подавать "нулевую" декларацию по НДС при отсутствии объектов обложения? Ответ на этот вопрос есть в «КонсультантПлюс». Если у вас нет доступа к справочно-правовой системе, получите пробный демодоступ. Это бесплатно.
На практике иногда возникают ситуации, когда бухгалтер не может получить вовремя достоверные данные для формирования отчетности по НДС. Тогда во избежание штрафов в срок подается нулевая декларация по налогу, а уже потом сдается уточненный отчет.
Какие разделы заполнять в нулевой декларации по НДС?
Инструкция по оформлению отчетности по НДС приведена в приложении к приказу ФНС от 05.11.2024 № ЕД-7-3/989@ (в последней редакции от 18.12.2025).
Если речь идет о нулевой декларации по НДС, то заполняются лишь следующие листы:
- титульный лист — в нем прописываются реквизиты, необходимые для идентификации субъекта хозяйствования;
- раздел 1 — здесь отражаются обобщенные данные о налоговых обязательствах, а в случае с «нулевкой» фиксируется их отсутствие.
Заполняем нулевую декларацию по НДС
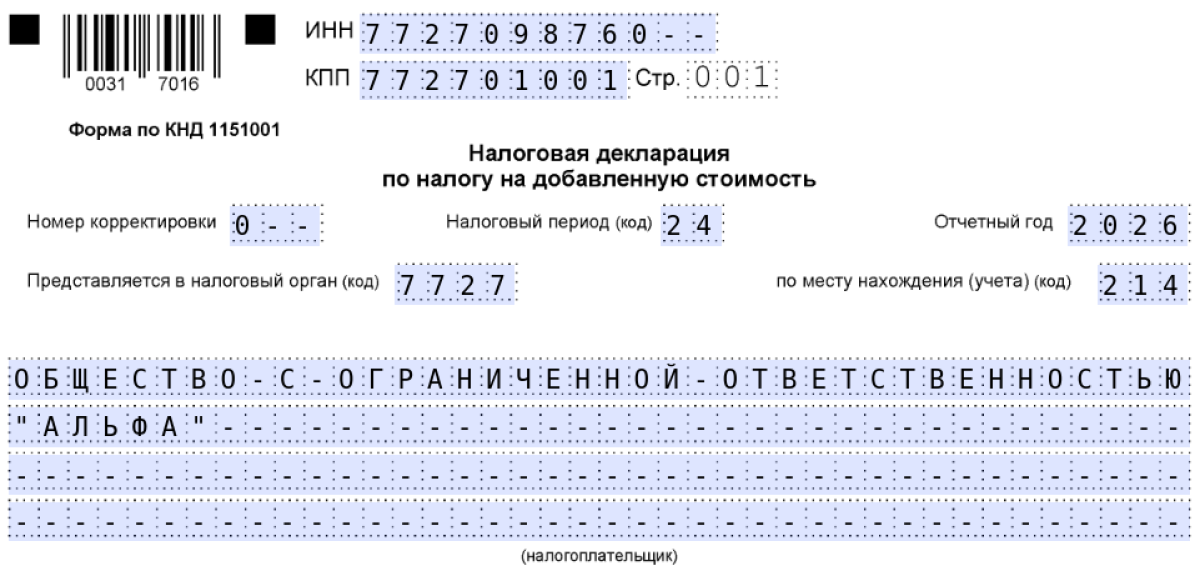
Заполнение реквизитов компании обычно вопросов не вызывает. В соответствующие поля титульного листа вносятся ИНН и КПП юрлица или ИНН ИП, полное наименование организации или Ф. И. О. ИП, контактный телефон.
Также, проставляется номер корректировки. Для первичного отчета это «0». В соседнем окне указывается номер отчетного периода (в образце это «24», то есть 4-й квартал).
В предусмотренное для этого поле вносятся данные о получателе отчета: код конкретной налоговой инспекции.
Левая нижняя часть титульника содержит данные о том, кто подает документ. Это может быть сам налогоплательщик или его уполномоченный представитель.
В первом случае в окошко вписывается код «1», а в соответствующих строках указываются Ф. И. О. руководителя организации или индивидуального предпринимателя.
Во втором случае используется код «2» и вписываются данные о представителе юрлица или ИП.
Заполнение нулевой декларации по НДС продолжается в обобщающем первом разделе.
Здесь оформляются только две строки:
- в строке 010 указывается код по ОКТМО;
- в строке 020 прописывается код бюджетной классификации для НДС.
В оставшихся ячейках ставятся прочерки.
Образец нулевой декларации по НДС поможет лучше понять правила заполнения таких отчетов:

Нулевая декларация по НДС предоставляется на проверку в налоговую тем же способом, что и ненулевая: обязательно в электронном виде.
Еще один способ
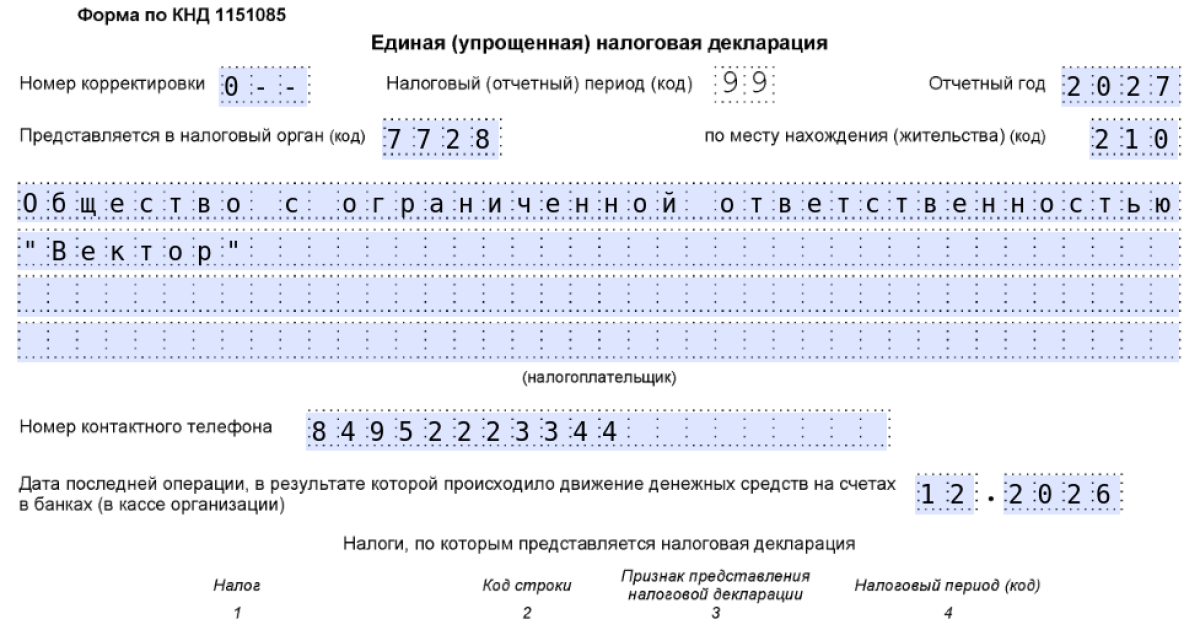
Для вновь открывающихся организаций, которые еще не успели произвести никаких операций в отчетном периоде, существует возможность заменить сдачу нескольких нулевых отчетов единой (упрощенной) налоговой декларацией. Код формы этого документа по КНД: 1151085.
Такой декларацией, например, можно заменить сдачу нулевых деклараций по НДС и прибыли (смотрите образец):
 Скачать образец единой упрощенной декларации
На практике единая (упрощенная) налоговая декларация встречается не так часто. Ведь, чтобы субъект хозяйствования имел право отчитаться этой формой, должны соблюдаться следующие условия (письмо Минфина РФ от 28.06.2018 № 03-11-11/44580):
- Нет объектов обложения другими налогами.
- Не было движения денежных средств в кассе и на банковских счетах.
Единая упрощенная декларация, в отличие от нулевой декларации по НДС, может быть предоставлена как в электронном формате, так и в бумажном виде. Срок сдачи ЕУД зависит от вида налога, по которому сдается отчетность.
Так, например, предусмотрены:
1. Сдача ЕУД по налогу на прибыль - в срок до 20-го числа первого месяца второго квартала (то есть, до 20 апреля) года, идущего за налоговым периодом, в котором финансовые операции (либо объекты налогообложения) фиксировались в последний раз.
2. Сдача ЕУД по УСН, ЕСХН, НДС - до 20-го числа первого месяца второго налогового периода, идущего за тем периодом, в котором в последний раз фиксировались финансовые операции (или имелся объект налогообложения).
Так, например, в отношении НДС, по которому последние операции были в 4-м квартале 2026 года (то есть, в 1-м квартале 2027 года не было операций), крайним сроком сдачи ЕУД будет 20 апреля 2027 года.
Отметим, что для вновь созданных организаций, вновь зарегистрированных ИП срок сдачи ЕУД - не позднее 20-го числа месяца, следующего за истекшим кварталом, в котором была создана организация, был зарегистрирован ИП.
Итоги
Итак, даже если в отчетном периоде не было налогооблагаемых операций, налогоплательщик обязан вовремя предоставить нулевую декларацию по НДС. В этом отчете заполняются всего две страницы: титульный лист и обобщающий первый раздел. Сроки и способы подачи такой «нулевки» аналогичны способам и срокам представления ненулевой декларации по НДС.

