Форма 0503725 в бюджетном учреждении: инструкция по заполнению
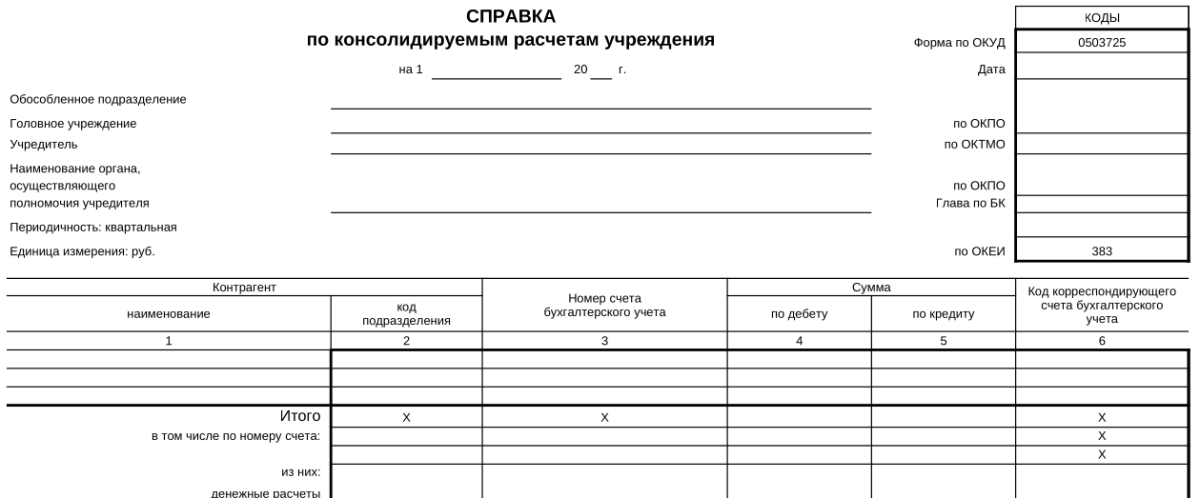
Что такое форма 0503725 и что отражает отчет
Справка по ф. 0503725 (или коротко «форма 725») нужна для того, чтобы исключить взаимосвязанные показатели при формировании консолидированной отчетности головным учреждением (далее — ГО). Иначе говоря, она отражает обороты, которые устраняются внутри ведомства. Это позволяет избежать повторного учета в сводной отчетности.
Форма унифицирована и утверждена приказом Минфина № 33н от 25.03.2011 (приложение № 1 к Инструкции). Ознакомиться с порядком заполнения можно в п.п. 23–30 указанной Инструкции.
Справка составляется раздельно:
- по каждому коду счета — 304.04 «Внутриведомственные расчеты» и 304.06 «Расчеты с прочими кредиторами»;
- по виду финансового обеспечения (КФО 2, 4, 5, 6, 7).
В каких случаях заполняется форма 0503725 бюджетными учреждениями
Форма 725 бюджетной отчетности заполняется бюджетным или автономным учреждением в трех ситуациях:
- БУ имеет обособленные подразделения (филиалы), и между ними и ГО в отчетном периоде были движения по счету 304.04. То есть речь идет о передаче денег, имущества, задолженности.
- В течение отчетного периода изменился тип учреждения на казенное. В этом случае справка формируется по счету 304.06.
- Проводилась реорганизация или ликвидация. Справка представляется в составе бухотчетности. Расчеты также отражаются по счету 304.06.
Если у учреждения нет филиалов, и в отчетном периоде не было реорганизации, смены типа, справку сдавать не нужно. Это самый частый вопрос на проверках: предоставление формы «на всякий случай» только вносит путаницу.
В некоторых случаях учреждения должны представить бюджетную отчетность специального назначения. Подробнее о том, кто и когда должен сдавать такую отчетность, рассказали эксперты «КонсультантПлюс». Если у вас нет регистрации в справочно-правовой системе, получите пробный демодоступ или уточните стоимость ее использования на постоянной основе.
Какие именно организации, и в какие сроки обязаны сдавать форму 0503725
- Обособленные подразделения сдают справку своему ГО.
- ГО собирает справки от филиалов, суммирует одноименные показатели по строкам и графам; формирует сводную справку для учредителя.
Форма 0503725 в бюджетном учреждении подается по состоянию на 1 апреля, 1 июля, 1 октября и 1 января. Учредитель вправе установить дополнительные отчетные даты. Например, ежемесячно. Периодичность лучше уточнять в разъяснениях вышестоящего органа.
Алгоритм заполнения отчета 0503725 для бюджетного учреждения: пошаговая инструкция
Предлагаемое нами руководство в виде последовательности действий одинаково подходит и для квартальной, и для годовой отчетности.
- Шаг 1. Проверка основания. Была ли передача денег/имущества/задолженности между ГО и подразделениями по счету 304.04? Была ли реорганизация или смена типа на казенное? Если нет ни одного события, справку формировать не требуется.
- Шаг 2. Сбор данных. Документ заполняется нарастающим итогом с начала фингода по данным счетов 304.04 или 304.06. Разбивка по видам финансового обеспечения обязательна.
- Шаг 3. Заполнение шапки. Необходимо указать отчетную дату, наименование учреждения (или обособленного подразделения), код по ОКПО, код вида деятельности (2, 4, 5, 6 или 7).
- Шаг 4. Заполнение табличной части. По каждой графе отражаются:
|
Графа |
Что указывается |
|
1 |
Наименование обособленного подразделения |
|
2 |
Код по перечню обособленных подразделений |
|
3 |
Номер соответствующего счета аналитического учета (счета 304.04 / счета по коду КОСГУ 241 или 180) |
|
4 |
Сумма по дебету |
|
5 |
Сумма по кредиту |
|
6 |
Код корреспондирующего счета бухгалтерского учета |
Важно! По счету 304.04 итоговые суммы дебетовых и кредитовых оборотов должны быть равны. При расчетах по счету 304.06 графа 2 не заполняется.
- Шаг 5. Выделение денежных расчетов. В строке «из них денежные расчеты» нужно показать суммы операций, прошедших через счета денежных средств 201.11, 201.21, 201.22, 201.23, 201.27. Если в проводке таких счетов нет, расчет считается не денежным. Например, Дт 304.04 — Кт 105.ХХ при передаче материальных запасов.
- Шаг 6. Сверка расчетов. Перед заполнением нужно сверить взаимные расчеты между ГО и филиалами. Также проверяют обороты по дебету и кредиту в каждой строке.
Форма 0503725 при реорганизации из ФГУП в ФГБУ
Отдельной и наименее очевидной является ситуация преобразования федерального государственного унитарного предприятия в федеральное бюджетное госучреждение. Что важно знать бухгалтеру:
- ФГУП не входит в периметр консолидации по Инструкции №33н. До преобразования предприятие не сдает форму 0503725. Оно не является участником бюджетной отчетности.
- После преобразования возникает ФГБУ, которое с 1-го числа следующего за преобразованием месяца становится плательщиком по форме 725 в общеустановленном порядке. Если у созданного учреждения появляются филиалы с движениями по счету 304.04, справка заполняется с того отчетного периода, в котором они возникли.
- Если же ФГБУ в дальнейшем меняет тип на казенное или реорганизуется — справка формируется по счету 304.06. Учредитель может потребовать показывать нули в разрядах 5–17 аналитических счетов. Это распространенная практика по письмам финорганов.
Сами операции передачи активов при преобразовании ФГУП в ФГБУ отражаются уже в учете нового учреждения по стоимости, зафиксированной в передаточном акте. Справку по консолидируемым расчетам новое учреждение формирует по общим правилам, описанным выше.
Учитывая, что «пограничные» случаи реорганизации Минфин разъясняет письмами в ручном режиме, при преобразовании ФГУП в ФГБУ имеет смысл заранее запросить позицию у учредителя. Рекомендуется держать наготове справку по счету 304.06, если реорганизация попадет в отчетный период.
Частые ошибки при заполнении формы 725 бюджетными учреждениями
Данная таблица составлена на основе разбора типовых ошибок бухгалтерами:
|
Ошибка |
Последствие |
Как правильно |
|
Справка сформирована без оснований |
Лишняя отчетность, вопросы проверяющих |
Проверить: нет филиалов и реорганизации — не сдавать |
|
Смешение видов финобеспечения |
Искажение консолидированной отчетности |
Составлять справку раздельно по каждому КФО |
|
Не выделены денежные расчеты |
Некорректная консолидация |
Отражать информацию в строке «из них денежные расчеты» |
|
Дебет не равен кредиту |
Отказ в приеме отчетности |
Сверить обороты перед сдачей |
|
Включены заключительные обороты 31 декабря |
Искажение годовой отчетности |
Исключить обороты по закрытию счетов из годовой справки |
ИТОГИ
Форма 0503725, справка по консолидируемым расчетам, оформляется по требованиям приказа Минфина №33н. Ее необходимо сдавать, если в учреждении есть филиалы с оборотами по счету 304.04. Также форма обязательна, если в отчетном периоде проводилась реорганизация, ликвидация или изменение типа учреждения на казенное.
Отчетность представляется по состоянию на 1 апреля, 1 июля, 1 октября и 1 января. Учредитель вправе установить дополнительные отчетные даты. Справку формируют отдельно по счетам 304.04 и 304.06 в разрезе видов финансового обеспечения. При заполнении счета 304.06 графа 2 остается незаполненной.
Если нет ни одного из оснований для составления справки, ее сдавать не требуется. Это соответствует установленным правилам и не считается недоработкой.

