
Форма 0503730 Баланс государственного (муниципального) учреждения
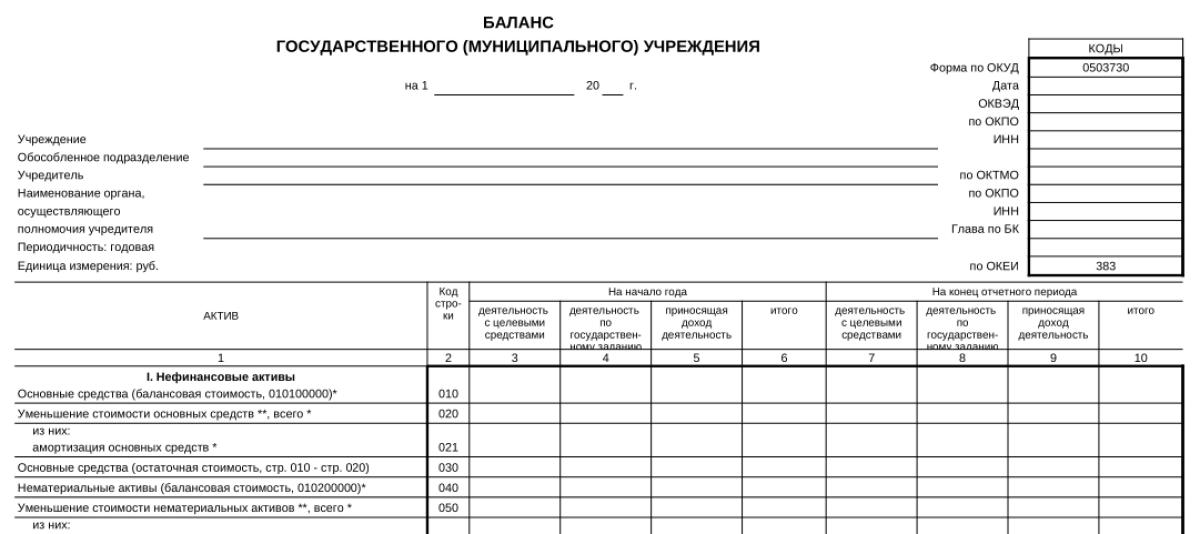
Схема и состав показателей Баланса госучреждения (форма по ОКУД 0503730)
Структура баланса отражает финансовое состояние государственного (муниципального) учреждения как систему взаимосвязанных показателей. Она построена по принципу равенства актива и пассива. Каждая строка раскрывает отдельный пласт ресурсов или источников их формирования.
Схема баланса учреждения выглядит так:
|
Актив |
Пассив |
|
Актив показывает состав и размещение экономических ресурсов. Он делится на два крупных раздела:
|
Пассив раскрывает источники, из которых сложились активы, и финансовый результат работы учреждения. Включает разделы:
|
Заполнение баланса государственного (муниципального) учреждения по форме 0503730
Заполнение бухгалтерского баланса бюджетного учреждения по форме 0503730 начинается с внесения сведений в заголовочную часть отчета.
- Официальное название организации по Уставу.
- Наименование филиала/подразделения.
- Сведения об учредителе и уполномоченном органе, осуществляющем функции и полномочия учредителя.
- Отчетная дата формирования бухбаланса.
- Идентификационные реквизиты (ОКВЭД, ИНН, ОКПО, ОКТМО).
После заполнения вкладки с общими сведениями можно переходить к заполнению табличной части отчета. Обозначим, с какими графами предстоит работать:
- Графы 3, 7: целевые средства.
- Графы 4, 8: госзадание (муниципальное задание).
- Графы 5, 9: приносящая доход деятельность (внебюджет, ОМС, средства во временном распоряжении).
- Графы 6, 10: итоговые значения по всем видам деятельности.
Данные отражаются на начало года, а также на конец отчетного периода. Для успешного формирования баланса рекомендуется пользоваться Инструкцией, утвержденной приказом Минфина 25.03.2011 г. #33н (в последней редакции от 04.08.2025, действующей с 16.12.2025 г.).
Учреждения заполняют форму 0503730 в специальной учетной системе. Например, в Web-Консолидации. Отчет доступно сформировать в 1С, и далее выгрузить в систему. Показатели заполнятся автоматически. При наличии ошибок, программа укажет их в протоколе проверки и выделит красным цветом. Система показывает формулу контрольных соотношений. Поэтому с конкретными нестыковками разобраться легче.
Что отражают в активе Баланса формы 0503730 в государственном (муниципальном) учреждении
Как упомянуто выше, активы в балансе классифицируются на нефинансовые и финансовые.
Первый раздел (нефинансовые активы) включает остатки по счетам:
- 0 101 00 000 — основные средства;
- 0 102 00 000 — нематериальные активы (НМА);
- 0 103 00 000 — непроизведенные активы (НПА);
- 0 104 00 000 — амортизационные отчисления;
- 0 114 00 000 — обесценение НФА;
- 0 105 00 000 — материальные запасы;
- 0 111 00 000 — права пользования активами;
- 0 106 00 000 — капитальные вложения;
- 0 107 00 000 — НФА в пути;
- 0 109 00 000 — затраты на изготовление продукции, выполнение работ или оказание услуг;
- 0 401 50 000 — расходы будущих периодов.
Второй раздел (финансовые активы) включает остатки по счетам:
- 0 201 00 000 — денежные средства (в кассе, на счетах в кредитных организациях и в казначействе);
- 0 204 00 000 — финансовые вложения;
- 0 205 00 000, 0 209 00 000 — дебиторская задолженность по доходам;
- 0 206 00 000, 0 208 00 000, 0 303 00 000 — дебиторская задолженность по расходам;
- 0 207 00 000 — расчеты по займам и кредитам;
- 0 210 00 000 — прочие дебиторские расчеты;
- 0 215 00 000 — вложения в финансовые активы.
На что следует обратить внимание при заполнении актива Баланса
Напомним, что в разделе «Нефинансовые активы»:
- 0 104 00 000 (амортизация НФА) и 0 114 00 000 (убыток от обесценения НФА) — это не самостоятельные активы. Это регулирующие счета. Они показывают уменьшение стоимости нефинансовых активов. В балансе их учитывают при расчёте остаточной стоимости (балансовая стоимость минус амортизация и обесценение).
- 0 109 00 000 (себестоимость готовой продукции, работ, услуг) — в разделе нефинансовых активов отражают не саму себестоимость, а затраты на изготовление (они формируют стоимость незавершённого производства). То есть это скорее элемент учёта затрат, который влияет на оценку активов, а не актив в классическом понимании.
- 0 401 50 000 (расходы будущих периодов) — тоже не совсем актив в прямом смысле. Это отложенный расход, который будет списан в будущие периоды. В балансе он показывается, но важно понимать его природу.
Что отражают в пассиве Баланса формы 0503730 в государственном (муниципальном) учреждении
В третьем разделе баланса показываются остатки расчетов по следующим счетам:
- 0 301 00 000 — долговые обязательства;
- 0 302 00 000, 0 208 00 000, 0 304 02 000, 0 304 03 000 — кредиторская задолженность по выплатам;
- 0 303 00 000 — платежи в бюджет;
- 0 304 01 000 — средства во временном распоряжении;
- 0 304 04 000 — внутриведомственные расчеты;
- 0 304 06 000 — прочие кредиторы;
- 0 210 10 000 — налоговые вычеты по НДС;
- 0 205 00 000, 0 209 00 000 — кредитовое сальдо задолженности по доходам;
- 0 210 06 000 — расчеты с учредителями;
- 0 401 40 000 — доходы будущих периодов;
- 0 401 60 000 — резервы предстоящих расходов.
В последнем разделе баланса указывается финансовый результат учреждения по счету 0 401 00 000. В пассиве он отражается уже с учетом вычета доходов, расходов будущих периодов и резервов. Получившаяся сумма должна совпадать с остатком по счету 0 401 30 000, где учитывается финансовый результат прошлых лет.
При заполнении раздела следует внимательно смотреть на сальдо. Обычно в пассиве отражают кредитовые остатки. Но есть нюанс: если по счетам 0 304 04 000 или 0 304 06 000 образовалось дебетовое сальдо, его показывают в пассиве со знаком «минус».
Форма 0503730 — вспомогательные данные: забалансовые счета
Помимо основных разделов, к балансу прилагается Справка о наличии имущества и обязательств на забалансовых счетах. В ней показывают объекты, которые не включаются в валюту баланса, но важны для контроля: имущество в пользовании, ценности на хранении, бланки строгой отчётности, сомнительная задолженность и т. п.
Форма 0503730 баланс государственного муниципального учреждения — нюансы с 2026 года
С 1 января 2026 года вступил в силу Приказ Минфина № 121н. Он заменил старые инструкции (например, № 157н, 162н, 174н, 183н). Учреждения работают по новым счетам. Из-за этого при формировании входящих остатков на 1 января 2026 года (то есть при заполнении графы «На начало года» в балансе) нужно внимательно перенести показатели с учётом новых правил. В пояснительной записке к балансу за 2026 год следует описать этот переход и порядок формирования входящих остатков.
Также в 2026 году завершается внедрение электронных первичных документов и регистров (Приказ Минфина № 61н). Это значит, что при инвентаризации, оформлении решений комиссий и справок нужно использовать электронные документы с усиленной квалифицированной (УКЭП) или неквалифицированной (УНЭП) электронной подписью. А поскольку баланс опирается на данные учёта, этот факт тоже влияет на достоверность показателей в форме 0503730.
Перед составлением отчетности рекомендуется сверить учётную политику учреждения с новыми ФСБУ БУ и ПСС.
ИТОГИ
0503730 форма отчетности — один из важнейших документов бухотчётности бюджетных и муниципальных учреждений. Она даёт целостную картину финансового положения, показывая, какими активами располагает организация и за счёт каких источников они сформированы.
Баланс строится на принципе равенства актива и пассива, а его показатели опираются на данные учёта по строго регламентированным счетам. Несмотря на сохранение общей структуры в 2026 году, следует обратить внимание на новые стандарты.

