
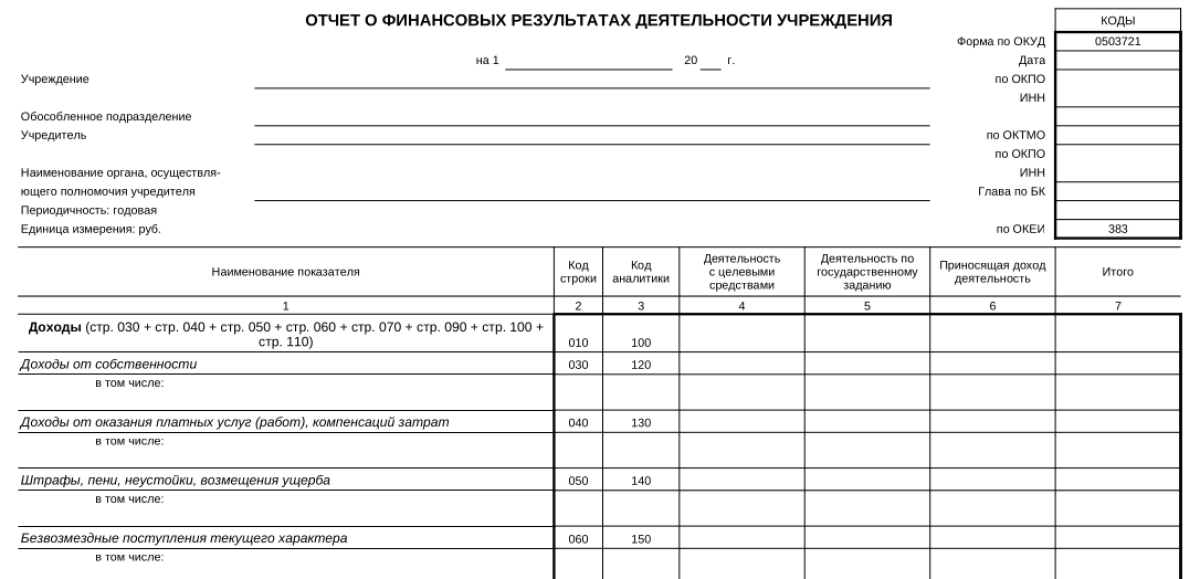
Форма 0503721 бюджетного учреждения: инструкция по заполнению
Кто обязан сдавать форму 0503721 в бюджетной сфере
Форма 0503721 обычно сдается ежеквартально, за год. Сроки и периодичность сдачи отчетности устанавливает учредитель. Отчет направлен на раскрытие информации о доходах и расходах учреждения. Задача бухгалтера — предоставить прозрачную картину финансового результата за отчетный период.
Форму предоставляют:
- казённые учреждения — в составе бюджетной отчётности;
- бюджетные и автономные учреждения — в составе бухгалтерской (финансовой) отчётности, если формируют ее по правилам бюджетного учёта и сдают в составе консолидированной отчётности учредителя.
Обязанность возникает у учреждений, ведущих учёт на основе федеральных стандартов бухучёта госфинансов (в том числе по СГС «Единый план счетов») и представляют отчётность учредителю. Периодичность зависит не только от требований учредителя, но и порядка консолидации.
Самостоятельно ознакомиться с правилами составления отчета можно в Инструкции, утверждённой приказом Минфина от 25.03.2011 № 33н (в актуальной редакции от 04.08.2025 г.)
Какие показатели отражаются в форме 0503721 государственными и муниципальными учреждениями
В основе формы — данные по доходам и расходам. Их группируют по кодам бюджетной классификации (КБК) и КОСГУ. Перечислим ключевые блоки:
1. Доходы (поступления, увеличивающие финрезультат):
- доходы от оказания платных услуг (работ) — по соответствующим статьям КОСГУ доходов;
- субсидии на выполнение государственного (муниципального) задания — как доходы текущего характера;
- субсидии на иные цели — с выделением по целевому назначению;
- прочие доходы (штрафы, пени, возмещения, доходы от реализации имущества и т. п.) — по соответствующим подстатьям доходов.
2. Расходы (уменьшающие финрезультат):
- оплата труда и начисления на выплаты по оплате труда (КОСГУ 211, 213);
- коммунальные услуги (223);
- услуги связи (221);
- арендные платежи (224);
- закупки товаров, работ, услуг (340‑е и 220‑е статьи);
- амортизация (если применяется в расчётах финансового результата в рамках учётной политики и требований стандартов).
Финрезультат — это разница между доходами и расходами. В форме он раскрывается по видам деятельности (КФО) и по источникам финансирования.
|
Важно! Показатели отражаются нарастающим итогом с начала года, а периодичность представления (месяц/квартал/год) определяется учредителем. |
Как учреждению заполнить основные разделы формы 0503721
Разберем раздел «Доходы». Практические подсказки:
- Группируйте доходы по КБК и КОСГУ доходов. Если учреждение получает доходы по нескольким источникам (КФО 2, 4, 5, 6 и т. д.), отражайте их отдельно.
- Субсидии на госзадание и субсидии на иные цели разделяйте. Это разные экономические основания и разные правила признания.
- Доходы от реализации нефинансовых активов (основных средств, материальных запасов) отражайте по соответствующим статьям доходов, а не как «прочие поступления».
- Следует обратить внимание на строку 060. Строка предназначена только для безвозмездных поступлений текущего характера. Поступления капитального характера отражаются иначе.
- В форму 0503721 не включаются операции по исправлению ошибок прошлых лет.
Подсказки по разделу «Расходы:
- Расходы группируются по КОСГУ расходов и, при необходимости, по КВР. Для целей формы 0503721 приоритет — КОСГУ как статьи экономического содержания.
- Следите за соответствием: расходы должны быть признаны в том периоде, к которому относятся (по методу начисления), даже если кассовый расход прошёл в другом месяце.
- Амортизацию отражайте только тогда, когда она участвует в формировании финрезультата согласно учётной политике и применяемым стандартам.
- При заполнении сверяйте итоговые суммы с дебетовыми оборотами по счёту 0.401.20 и с закрытым счётом 0.109.00 (если закрывали себестоимость).
Финансовый результат считается как «Доходы минус Расходы» по каждому КФО и в целом по учреждению. Если по отдельным КФО результат отрицательный (расходы превышают доходы), это нормально. Например, по КФО 4 (субсидии на госзадание) расходы почти всегда больше доходов, потому что доходы по этому КФО — субсидия, а расходы — фактические затраты. При отрицательном показателе в отчете используется знак «минус» (заносят цифру со знаком минус).
Межформный контроль поможет проверить ключевые связки. Например, чистый операционный результат (строка 300) должен равняться сумме операций с нефинансовыми активами (стр. 310) и операций с финактивами и обязательствами (стр. 410).
Форма 0503721 увязывается с оборотно‑сальдовой ведомостью по счетам доходов и расходов (401.10, 401.20 и т. п.).
Типовые ошибки в отчете 0503721 и как их избежать
|
Ошибка |
Как сделать правильно |
|
Смешение доходов от платных услуг и субсидий на иные цели |
Разделяйте по экономическому содержанию и по КБК/КФО. Субсидии — это не выручка от услуг. |
|
Отражение расходов «по кассовому методу» без учёта начислений |
Используйте метод начисления: расходы признавайте в периоде их возникновения, а не оплаты. |
|
Неверная группировка по КОСГУ (например, коммунальные в «прочие услуги») |
Сверяйте статьи с действующей таблицей соответствия КОСГУ и экономического содержания расходов. |
|
Отсутствие раскрытия по КФО |
Финансовый результат нужно показывать по каждому КФО отдельно — это требование прозрачности отчётности. |
|
Игнорирование требований учредителя по детализации |
Уточняйте, требуется ли дополнительная детализация по видам услуг, проектам, объектам и т. п. |
Актуальные в 2026-2027 годах нормативные документы — на что ссылаться бухгалтеру при составлении формы 0503721
К актуальным ориентирам относятся:
- Федеральные стандарты бухучёта государственных финансов (СГС). Они задают методологию: как признавать доходы и расходы, как оценивать активы и обязательства, какую информацию раскрывать в отчётности.
С 2026 года действуют: СГС «Единый план счетов бухгалтерского учёта государственных финансов» (приказ Минфина от 30.08.2024 № 121н), СГС «План счетов бюджетного учёта» (приказ от 20.09.2024 № 132н), СГС «План счетов бухгалтерского учёта бюджетных и автономных учреждений» (приказ от 20.09.2024 № 133н). С отчётности за 2026 год (то есть в 2027-м) начинают применяться СГС «Бухгалтерская (финансовая) отчётность государственных (муниципальных) бюджетных и автономных учреждений» (приказ от 29.11.2024 № 180н) и СГС «Бюджетная отчётность» (приказ от 29.11.2024 № 179н).
- Порядок применения КБК. Важно следить за ежегодными приказами Минфина. Например, перечень КБК на 2027 год (и плановый период 2028–2029 годов) утверждён приказом Минфина от 10.06.2026 № 74н. При заполнении форм нужно брать коды именно из актуального перечня на соответствующий год.
- Разъяснения Минфина. Ведомство регулярно выпускает письма и методические рекомендации. Их стоит проверять регулярно, т.к. часто в них есть детализация норм стандартов.
- Учётная политика учреждения. С переходом на новые стандарты роль учётной политики значительно усилилась. Нужно закрепить выбранные способы учёта, а также порядок внутреннего финансового контроля.
- Методические указания учредителя. На практике именно указания главного распорядителя/учредителя часто задают дополнительные детали: какие аналитические разрезы требуются в форме; есть ли особые правила увязки показателей для отрасли или типа учреждения.
|
Важно! Перед началом заполнения ф. за 2026 год (которую будут сдавать в 2027-м) рекомендуется сверить свой рабочий план счетов с требованиями актуальных СГС. При необходимости нужно обновить учётную политику. Если есть неоднозначные ситуации, лучше сразу искать свежее письмо Минфина. Это сэкономит время и снизит риск ошибок при контроле. |
Пример расчёта финансового результата в отчете 050321 (упрощённо)
Приведем наглядный пример для понимания:
Исходные данные (за 2026 год):
- Субсидия на госзадание (КФО 4) — 10 000 000,00.
- Платные услуги (КФО 2) — 2 000 000,00.
- Расходы по КФО 4 — 9 500 000,00.
- Расходы по КФО 2 — 1 800 000,00.
Расчёт финансового результата:
- По КФО 4: 10 000 000,00 − 9 500 000,00 = +500 000,00 (профицит).
- По КФО 2: 2 000 000,00 − 1 800 000,00 = +200 000,00 (профицит).
- Итого (графа 7): +500 000 + 200 000 = +700 000,00.
Как это отразить в форме 0503721
В форме показатели распределяются по графам в зависимости от вида деятельности:
- Графа 4 — деятельность с целевыми средствами (КФО 5). В нашем примере здесь будет 0 (у нас нет таких доходов/расходов).
- Графа 5 — деятельность по госзаданию (КФО 4). Сюда попадут: доходы 10 000 000,00, расходы 9 500 000,00, финансовый результат +500 000,00.
- Графа 6 — приносящая доход деятельность (КФО 2). Сюда: доходы 2 000 000,00, расходы 1 800 000,00, результат +200 000,00.
- Графа 7 — итоговая графа (сумма граф 4, 5, 6). Здесь отобразится общий результат: доходы 12 000 000,00, расходы 11 300 000,00, итоговый финансовый результат +700 000,00.
Важное замечание про строки
- Доходы в форме детализируются (строки 030–110), а не просто суммируются в строке 010. Например, субсидия на госзадание может попасть в одну подстатью КОСГУ, а платные услуги — в другую.
- Аналогично расходы детализируются (строки 160–270).
- Чистый результат (строка 300) — это и есть итоговый финрезультат по всем графам. Как упоминалось выше, он должен быть равен сумме двух показателей: операций с нефинансовыми активами (строка 310) и операций с финансовыми активами и обязательствами (строка 410).
ИТОГИ
Форма 0503721 — ключевой инструмент для раскрытия финансового результата. Отчет показывает, как соотносятся доходы и расходы учреждения по разным видам деятельности и источникам финансирования. Это позволяет оценить экономическую эффективность работы за отчётный период.
Существенное значение имеет распределение показателей по КФО и КОСГУ, применение метода начисления и соблюдение межформных контрольных соотношений. В частности, увязка с данными баланса (0503730) и отчёта об исполнении плана (0503737).
Грамотно составленная форма не только обеспечивает прозрачность отчётности, но и служит надёжной основой для управленческих решений, успешного прохождения проверок.

