
Форма 0503710 бюджетной отчетности: инструкция по заполнению
Что следует учесть при сдаче отчета по форме 0503710 за 2026 год бюджетному учреждению
При подготовке отчета рекомендуется обратить внимание на ряд моментов:
- Новые сроки для учреждений.
С отчетности за 2026 год начинает действовать пункт 8.1 Инструкции № 33н. В нем говорится, что бюджетные и автономные учреждения федерального уровня обязаны передавать отчетность в подсистеме «Учет и отчетность» не позже, чем за 10 рабочих дней до отправки учредителем годовой отчетности в Федеральное казначейство (далее — ФК). Для учреждений на уровне региона и муниципалитета конкретную дату устанавливает учредитель или финансовый орган. Лучше заранее сверится с их письмами.
-
Ориентир по срокам ГРБС.
Для главных распорядителей средств бюджета федерального уровня годовая отчетность в 2026 году сдается по приказу Казначейства № 10н. Например, за 2025 год крайний срок попадал на 17 февраля 2026 года. Ориентировочно в феврале–марте 2027 года учреждение должно сдать учредителю справку за 2026 год.
-
Форма отчетности все-таки отменена или нет?
Приказом Минфина от 08.09.2026 № 133н Инструкция № 33н признана утратившей силу, но с 01.01.2028 года. Это означает, что отчет за 2026 год сдается еще по действующей редакции 33н.
Какова структура справки по форме 0503710 для бюджета
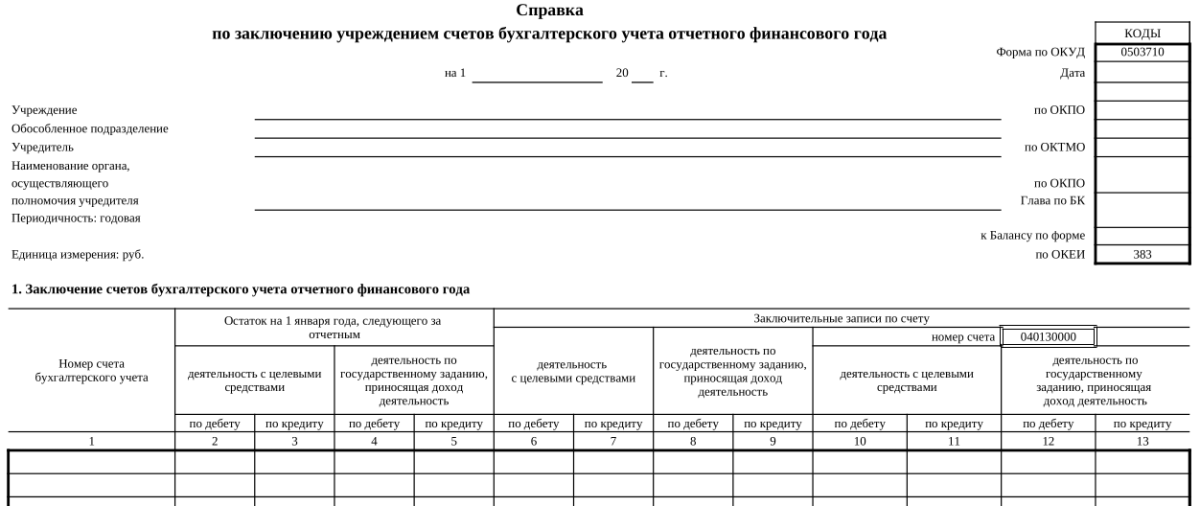
Разберем структуру отчета. Форма 0503710 состоит из двух разделов:
- Раздел 1: «Заключение счетов бухучета отчетного фингода» — обороты по закрываемым счетам.
- Раздел 2: «Расшифровка расходов в уменьшение доходов». Здесь расшифровывают, каким образом себестоимость и стоимость запасов снизили финрезультат.
Раздел 1 формы 0503710 за 2026 год — что и в какие графы заносить бухгалтеру
При заполнении справки бухгалтер отталкивается от данных таких счетов аналитического учета, как:
- 0 304 04 000 «Внутриведомственные расчеты»;
- 0 304 06 000 «Расчеты с прочими кредиторами»;
- 0 401 10 000 «Доходы текущего фингода»;
- 0 401 20 000 «Расходы текущего фингода».
Ключевой здесь принцип — это два блока показателей:
- Графы 2–5 — обороты на начало года, наступающего после отчетного, до выполнения завершающих записей. Иначе говоря, это накопленные за год обороты «чистого» 2026 г.;
- Графы 6–13 — суммы заключительных записей, которыми закрывают счета. Обычно — последним днем месяца уходящего года.
Показатели раскладываются по видам деятельности:
|
Вид деятельности |
До заключительных операций |
Заключительные обороты |
|
С целевыми средствами (субсидии на иные цели, капвложения) |
графы 2, 3 |
графы 6, 7, 10, 11 |
|
По госзаданию и приносящей доход деятельности |
графы 4, 5 |
графы 8, 9, 12, 13 |
При заполнении отчета действуют три правила, на которых чаще всего «спотыкаются» бухгалтера:
- Ошибки прошлых лет сюда не включаются. Берутся цифры без учета оборотов по счетам 0 401 18/19 000, 0 401 28/29 000, 0 304 84/94/86/96 000 — их в справке не показывают вовсе.
- Разрез КБК обязателен. Показатели формируются в разрезе КБК в структуре, действующей в 2026 году. По нацпроектам в разрядах 1–17 счета отражаются коды разделов, подразделов, основных мероприятий, целевых статей и видов расходов. А в разделе 2 — аналитическая группа подвида доходов в формате XX XX 0000000000 XXX, если целевой характер средств не диктует иное.
- Данные должны сходиться с балансом. Раздел 1 сверяют с цифрами финрезультата в Балансе (ф. 0503730). Расхождения по счетам 401 10 и 401 20 между справкой и балансом учредители разбирают первым делом.
Раздел 2 формы 0503710 за 2026 год — расшифровка расходов в уменьшение доходов
Заполнять этот раздел должны учреждения с деятельностью, приносящей доход. То есть те, кто оказывает платные услуги, выпускает продукцию, ведет торговлю. База для заполнения — обороты по дебету счета 0 401 10 130 в корреспонденции со счетами:
-
0 109 60 000 «Себестоимость готовой продукции, работ, услуг» — в графу 4;
-
0 105 27 000, 0 105 37 000 (готовая продукция), 0 105 38 000 (товары), 0 105 29 000 и 0 105 39 000 (наценка) — в графу 5, при этом графу 3 (КОСГУ) в этой строке заполнять не требуется;
-
0 109 80 000 «Общехозяйственные расходы» — в графу 6 (нераспределенные общехозяйственные расходы, отнесенные на финансовый результат);
-
0 401 20 200 «Расходы экономического субъекта» — в графу 7.
Все суммы приводятся до завершающих записей по закрытию счетов, с разбивкой по КБК и КОСГУ.
На практике это выглядит так: например, если за год в уменьшение доходов по счету 2 401 10 131 списана себестоимость 5 500 рублей, то в разделе 2 она раскладывается по статьям КОСГУ (211, 213, 223, 225, 226) с указанием соответствующих оборотов.
Смысл раздела для учредителя: в отчете о финансовых результатах (ф. 0503721) и в справке расходы видны только в разрезе КОСГУ. Раздел 2 как раз раскрывает, какая часть расходов ушла в себестоимость и наценку. Без него финрезультат платных услуг остается необъяснимым.
Контрольные соотношения и типичные ошибки при заполнении формы 0503710
Что чаще всего становится поводом для возврата отчетности? Разберем подробно:
- Расхождение с Балансом: итоги заключительных оборотов по счетам 401 10/401 20 не совпадают с изменением финансового результата в ф. 0503730.
- Включены операции исправления ошибок прошлых лет. По инструкции счета 401 18/19/28/29 и 304 84/94/86/96 в конце года закрываются на счет 401 30 «Финансовый результат прошлых отчетных периодов». Эти заключительные операции по закрытию спецсчетов в справке 0503710 как раз отражаются, но не сами обороты по исправлению ошибок. То есть справка видит «хвост» от ошибок (закрытие счетов на 401 30), а содержание ошибок раскрывается в ф. 0503773 и пояснительной записке.
- Нарушена разбивка по видам деятельности. Например, субсидия на иные цели указана в графе госзадания.
- Устаревшая классификация — КБК и КОСГУ из справочников прошлых лет.
- Формально пустой раздел 2 при наличии платных услуг или производства. Учредитель запросит расшифровку.
- Непроведенные заключительные обороты 31 декабря. Справка отражает обороты «до закрытия» и сами закрытия, а не остаток после них.
Чек-лист перед сдачей отчета по форме 0503710
Перед отправкой отчета рекомендуется проверить себя:
- Провести все заключительные обороты 31 декабря 2026 года по счетам 304 04, 304 06, 401 10, 401 20.
- Сверить итоги раздела 1 с изменением показателей финансового результата в Балансе (ф. 0503730).
- Проверить разбивку по видам деятельности: целевые средства / госзадание / платные услуги.
- Убедиться, что обороты по исправлению ошибок прошлых лет не попали в справку.
- Заполнить раздел 2 по счету 401 10 130, если учреждение оказывает платные услуги или производит продукцию.
- Выставить актуальные КБК 2026 года и КОСГУ по приказу № 70н. Именно этот приказ «Об утверждении кодов (перечней кодов) бюджетной классификации» действует в 2026 году.
- Уточнить у учредителя срок и канал сдачи. С отчетности за 2026 год действуют правила пункта 8.1. Инструкции № 33н, как упоминалось выше.
ИТОГИ
Форма 0503710 по-прежнему остается частью только годовой отчетности и сдается вместе с балансом по состоянию на 1 января 2027 года. Для отчета за 2026 год порядок ее заполнения пока полностью определяется инструкцией № 33н. Отмена инструкции и переход на новые правила коснутся лишь отчетности, начиная с 2028 года.
Главное изменение на этот раз — сроки. Федеральные бюджетные и автономные учреждения впервые должны представить отчетность учредителю в подсистеме «Учет и отчетность» не позднее, чем за 10 рабочих суток до сдачи годового отчета в ФК. Для региональных и муниципальных учреждений сроки и каналы определит учредитель. Поэтому конкретную дату нужно уточнять в его распоряжениях.

