Единое уведомление по УСН (образец)
Что за единое уведомление УСН
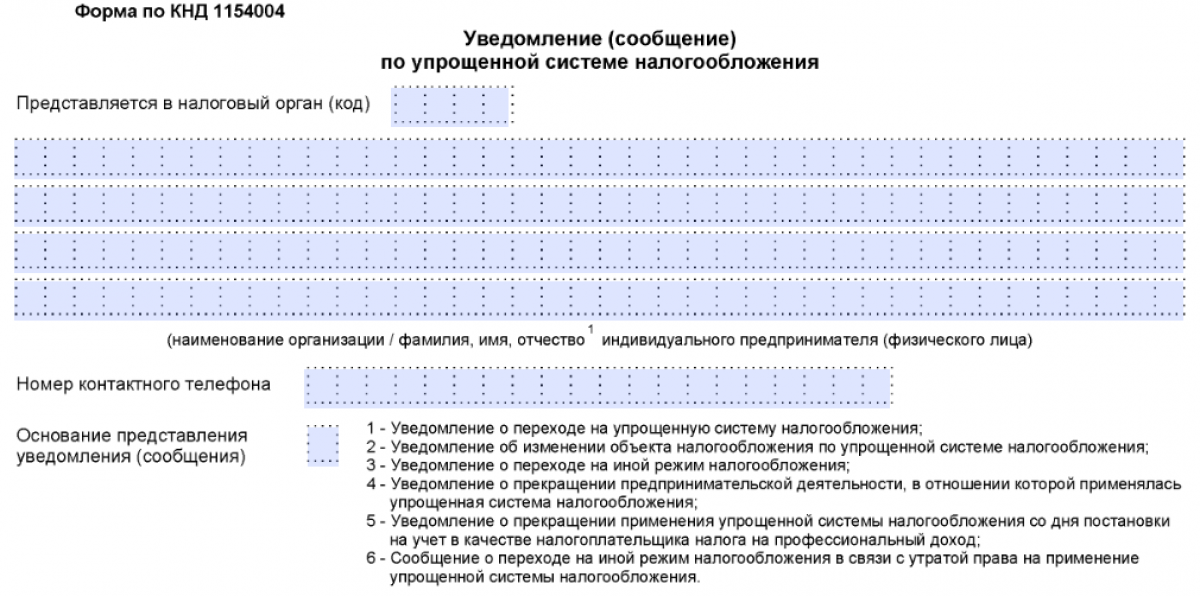
ФНС России приказом от 30.04.2026 № ЕД-1-3/285@ утвердила форму единого уведомления по УСН (КНД 1154004), порядок его заполнения и формат подачи. Бланк официально вступил в силу 31 июля 2026 года. Он заполняется компаниями (ИП) на УСН, а также переходящими на упрощенку лицами или осуществляющими возврат к иным налоговым режимам согласно гл. НК РФ об УСН, ФЗ о самозанятости, АУСН.
Форма уведомления: из чего состоит, как заполняется
Единое уведомление по УСН состоит из титульного листа и 6 разделов:
- Раздел 1. Уведомление о переходе на УСН.
- Раздел 2. Уведомление об изменении объекта налогообложения по УСН.
- Раздел 3. Уведомление о переходе на иной режим налогообложения.
- Раздел 4. Уведомление о прекращении предпринимательской деятельности, в отношении которой применялась УСН.
- Раздел 5. Уведомление о прекращении применения УСН со дня прекращения постановки на учет в качестве налогоплательщика НПД.
- Раздел 6. Сообщение о переходе на иной режим налогообложения в связи с утратой права на применение УСН.
Чтобы сообщить о каком-либо действии, налогоплательщику достаточно заполнить титульный лист и только тот раздел, который соответствует его ситуации.
Узнайте больше о случаях применения единой формы уведомления УСН из экспертной публикации в системе "КонсультантПлюс". Оформите пробный доступ бесплатно.
Особенности заполнения единого уведомления УСН (по разделам)
Страницы единого уведомления имеют сквозную нумерацию, начиная с титульного листа, вне зависимости от наличия (отсутствия) и числа заполняемых разделов, листов. Порядковый номер страницы проставляют слева направо, начиная с первого (левого) знакоместа.
Заполнение полей единого уведомления значениями текстовых, числовых показателей, кодов осуществляют заглавными печатными символами, слева направо, начиная с первого (левого) знакоместа. При оформлении полей уведомления на компьютере значения числовых показателей выравнивают по правому (последнему) знакоместу.
При заполнении единого уведомления на бумаге применяют ручку с черными, фиолетовыми или синими чернилами.
Нельзя исправлять ошибки с помощью корректирующего или другого аналогичного средства.
В случае отсутствия показателя во всех знакоместах соответствующего поля проставляют прочерк (посередине ячейки).
Печать знаков на компьютере выполняют шрифтом Courier New 16 - 18 пп.
Уведомление на бумаге представляют только в виде утвержденной машиноориентированной формы, заполненной от руки, или распечатанной на принтере.
Титульный лист
При оформлении титульного листа нужно указать:
- Для компании – ИНН и КПП, присвоенные организации, а для ИП – только ИНН.
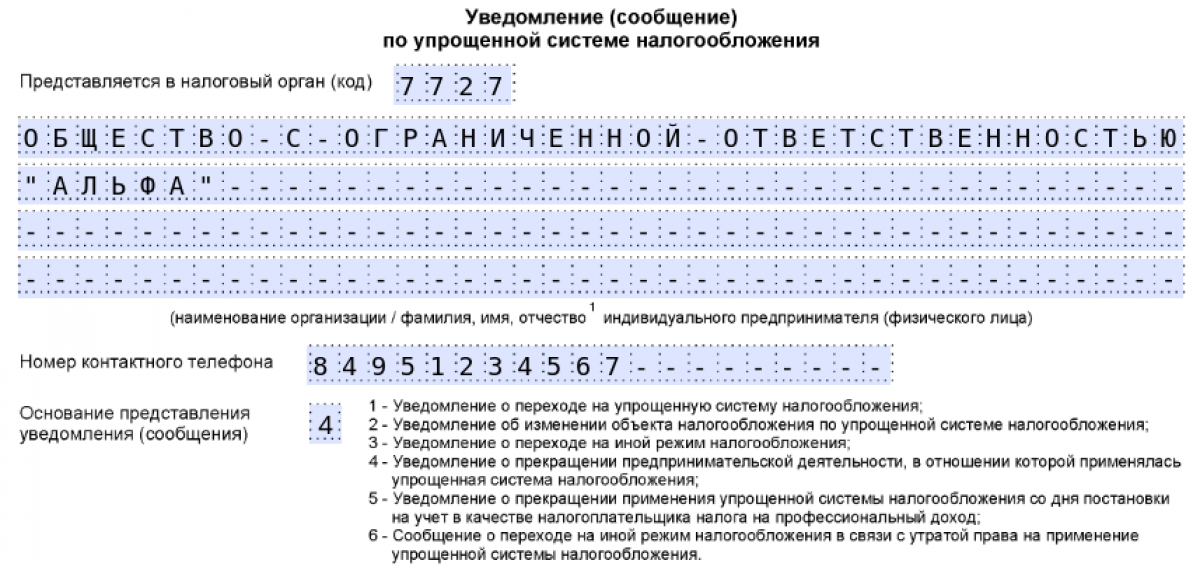
- Код инспекции ФНС, в которую подают единое уведомление.
- Наименование налогоплательщика – полное название организации в соответствии с ее учредительным документом (при наличии латинских букв их тоже указывают) либо построчно полностью Ф. И. О. ИП.
- Контактный телефон: "телефонный код города + остальные цифры". Телефон указывают без пробелов, без скобок и без прочерков.
- Основание представления единого уведомления.
В поле "Основание представления Уведомления (сообщения)" указывают порядковый номер основания представления в соответствии с приложением № 2 к Порядку заполнения уведомления.
Раздел титульного листа "Сведения о физическом лице" заполняется в случае, если в уведомлении не заполнено поле "ИНН".
В случае, если поле "Номер записи в ЕРН" не заполняется, то налогоплательщик указывает иные идентификационные данные и сведения о документе, удостоверяющем личность:
- дата рождения (ДД.ММ.ГГГГ);
- код вида документа, удостоверяющего личность налогоплательщика – согласно приложению № 4 к Порядку;
- серия и номер – реквизиты (серия и номер) документа, удостоверяющего личность физлица.
При этом знак "N" не проставляется, а серия и номер документа разделяют знаком " " ("пробел").
Раздел 1
Раздел 1 единого уведомления оформляют те, кто переходит на упрощенку с иных режимов налогообложения, вновь созданные компании и ИП, а также те, кто утратил право на АУСН или самозанятость. Здесь надо выбрать объект налогообложения.
В случае отсутствия у организации доходов и (или) основных средств по состоянию на 1 октября года, предшествующего переходу, в соответствующих полях Раздела 1 проставляют цифру "0". Индивидуальные предприниматели эти поля не заполняют.
Раздел 2
Раздел 2: уведомление об изменении объекта налогообложения по УСН. Здесь нужно указать год, с начала которого уведомляют об изменении объекта, и выбрать новый объект налогообложения.
Раздел 3
Раздел 3: уведомление о переходе на иной режим налогообложения. Необходимо указать год, с начала которого уведомляют об отказе от применения упрощенки.
Раздел 4
Раздел 4: уведомление о прекращении предпринимательской деятельности, в отношении которой применялась упрощенная система налогообложения. Раздел оформляют те, кто полностью завершил деятельность, по которой применял упрощенку (с обязательным указанием даты прекращения).
Налогоплательщики, прекратившие предпринимательскую деятельность, в отношении которой применялась УСН, обязаны уведомить о прекращении такой деятельности с указанием даты ее прекращения налоговую по месту нахождения организации или месту жительства ИП в срок, установленный п. 8 ст. 346.13 НК РФ.
В случае перехода на самозанятость ИП обязан в срок, установленный ч. 4 ст. 15 закона РФ от 27.11.2018 N 422-ФЗ, представить в налоговую по месту жительства (по месту ведения предпринимательской деятельности) единое уведомление, заполнив в нем следующий Раздел 5.
Раздел 5
Раздел 5: уведомление о прекращении применения УСН со дня прекращения постановки на учет в качестве налогоплательщика НПД. Особенность этого раздела в том, что индивидуальному предпринимателю, перешедшему на самозанятость, заполнять числовые или текстовые поля в нем не требуется. ИП достаточно представить титульный лист и сам лист с Разделом 5 — факт его подачи автоматически подтверждает отказ от упрощенки в пользу НПД.
Раздел 6
В Разделе 6 единого уведомления указывают месяц и год, в котором допустили несоответствие условиям применения УСН. Необходимо выбрать причину утраты права на УСН: превышение предельного размера доходов по п. 4 ст. 346.13 НК РФ, несоответствие требованиям п. 3 ст. 346.12 НК РФ (с указанием подпункта этого пункта) или п. 3 ст. 346.14 НК РФ. Для каждой причины прописывают код налогового (отчетного) периода и год, по итогам (в течение) которого было установлено несоответствие.
Итоги
Единое уведомление по УСН заполняют налогоплательщики, применяющие упрощенку, а также переходящие на УСН или осуществляющие возврат к иным режимам налогообложения. Согласно приказу ФНС России от 30.04.2026 № ЕД-1-3/285@, новая форма бланка официально вступила в силу с 31 июля 2026 года.

