Расчет по страховым взносам - с отчетности за 1 квартал 2026 года
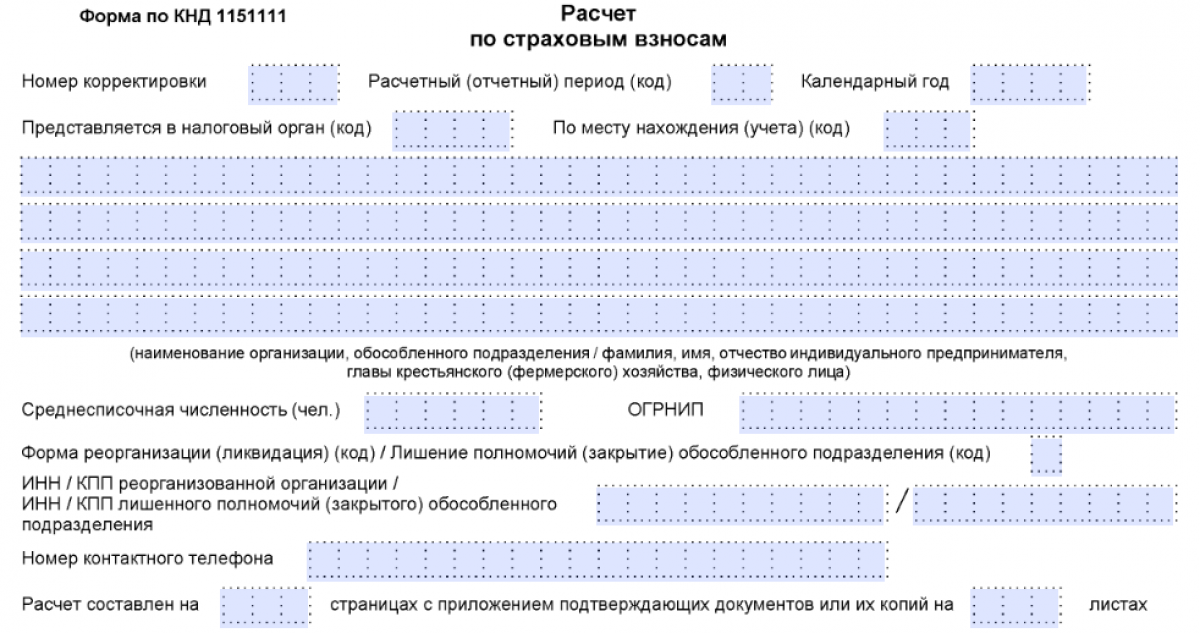
Особенности формы РСВ в 2026 году
В Социальный фонд РФ (СФР) расчет РСВ подается на бланке в редакции от 04.02.2026 начиная с отчетности за 1 квартал 2026 года.
В РСВ указывают следующие категории граждан - застрахованных оиц:
- работники по трудовому договору;
- исполнители, трудящиеся по гражданско-правовым договорам на выполнение работ (оказание услуг);
- студенты, нанятые на работу в студотряды;
- работники-иностранцы и лица без гражданства;
- физические лица, работающие в централизованных религиозных организациях (ЦРО) и в религиозных компаниях, входящих в структуру ЦРО;
- лица, работающие в компании МСП, основным видом экономической деятельности которой является "Обрабатывающие производства", и этот вид деятельности установлен Перечнем Правительства РФ (если плательщик страхвзносов подпадает под условия применения единого пониженного тарифа по страхвзносам);
- физлица, в пользу которых выплаты и иные вознаграждения не начислялись.
По налоговой части, как и прежде, по общему правилу установлена единая база для обложения взносами на ОПС, ОМС и ВНиМ (взносы уплачиваются по единому тарифу). Помимо этого, обновлена единая предельная величина этой базы, которая представляет собой годовую сумму выплат в пользу каждого работника и с которой рассчитываются взносы (в 2026 г. она составляет 2 979 000 руб. за год).
Общие ставки страхвзносов напрямую зависят от нее (ст. 425 НК РФ):
- в пределах базы — 30 %;
- свыше базы — 15,1 %.
Льготные группы страхователей, имеющих право начислять взносы по пониженным ставкам, тоже остались в НК РФ. Перечень таких плательщиков и соответствующих им ставок представлен ст. 427 НК РФ.
Статья по теме: Пониженные страховые взносы для МСП в 2026 году Пониженный тариф страховых взносов для МСП плательщики должны применять с первого числа месяца внесения их в реестр субъектов МСП. Примечательно, что именно должны, а не имеют право. Данный льготный тариф действует и в 2026 г. Его применяют учетом нового федерального МРОТ, умноженного на 1,5, а также ряда обязательных условий. ПодробнееРСВ с 1 квартала 2026 года: изменения в бланке
Обновленный бланк РСВ и правила его заполнения утверждены приказом ФНС от 29.09.2022 № ЕД-7-11/878@ в последней ред. от 04.02.2026 (далее – Приказ). Обновлены штрих-коды формы РСВ.
Титульный лист формы остался без изменений. Здесь вносятся необходимые сведения.
В свою очередь:
1. В приложении № 3.1 к разделу 1, заполняемом МСП с пониженными страховыми взносами, указывается код плательщика:
- "1" – указывают работодатели, которые применяют тариф 7,6 % для обрабатывающих производств;
- "2" – указывают работодатели, применяющие пониженный тариф в размере 15 %.
Кроме того, в приложении также требуется заполнять:
- строки 010-030 по графам 1, 2 - субъектам МСП в обрабатывающих отраслях;
- строки 010-030 по графе 2 - остальным субъектам МСП.
2. Для подраздела 3.1.2 раздела 3 введены коды «ПВ» (для граждан РФ), «ВЖПВ» и «ВППВ» (для иностранцев), и они заменили прежние МС, ВЖМС, ВПМС.
Также учтем, что по прежним правилам заполняется приложение № 5 "Коды тарифа плательщика страховых взносов". В нем, в частности, предусмотрено указание кодов:
|
Код в гр. 001 "Код тарифа плательщика" |
Кто указывает |
|
24 |
Компании МСП - в соответствии с законом РФ от 24 июля 2007 года № 209-ФЗ, основным видом экономической деятельности которых является деятельность по представлению продуктов питания и напитков, а среднесписочная численность работников - превышает 250 чел. |
|
28 |
Получившие статус участника СЭЗ на территориях ДНР, ЛНР, Запорожской, Херсонской области и на прилегающих территориях в соответствии с законом РФ от 24.06.2023 № 266-ФЗ |
|
29 |
Централизованные религиозные организации (ЦРО) и религиозные компании, входящие в структуру ЦРО |
|
30 |
Компании МСП, основным видом экономической деятельности которых является один из видов деятельности раздела ОКВЭД "Обрабатывающие производства" по перечню, утверждаемому Правительством РФ |
Также появился новый код 32 - для субъектов МСП, применяющих льготу по страховому взносу на основании п. 13.3 ст. 427 НК РФ.
То есть коды для заполнения в подразделе 1 раздела 1 строки 001 "Код тарифа плательщика" для видов застрахованных лиц представлены в данном приложении 5 к Приказу. При этом если страхователь применял разные ставки, то должен заполнить этот лист для каждой из них.
В подразделе 1 формы РСВ также нужно выделять количество работников, выплаты в пользу которых не превысили и превысили предельную базу. В базе для исчисления взносов аналогично выделяется часть, которая не превысила базу, и часть, которая превышает ее.
Подраздел 2 заполняют страхователи, начисляющие пвзносы на ОПС по дополнительным ставкам (в соответствии со ст. 428 НК РФ). Подраздел 3 оформляют те, кто применяет тарифы взносов на дополнительное соцобеспечение работников угольной промышленности и членов летных экипажей (ст. 429 НК РФ).
Подраздел 4 заполняют при расчете сумм стравзносов на ОПС, на ВНиМ, на ОМС с выплат и иных вознаграждений, начисленных в пользу физлиц, указанных в п. 6.2 ст. 431 НК РФ. То есть этот подраздел заполняют плательщики, производящие выплаты и иные вознаграждения в пользу граждан, подлежащих в соответствии с международными договорами РФ отдельным видам (отдельному виду) обязательного соцстрахования.
Приложение 1 заполняют предприятия радиоэлектронной (включенные в правительственный реестр) и IT-сферы. Приложение 2 формы РСВ в 2026 году оформляют некоммерческие организации (кроме государственных и муниципальных учреждений), применяющие УСН и осуществляющие деятельность в области соцобслуживания граждан, научных исследований и разработок, образования, здравоохранения, культуры и искусства (театры, библиотеки, музеи, архивы) и массового спорта (кроме профессионального).
Приложение 3 относится к российским фирмам, производящим и продающим анимационную аудиовизуальную продукцию.
Приложение 3.1 заполняют плательщики страхвзносов, указанные в п. 13.2 и 13.3 ст. 427 НК РФ и подпадающие под законные требования. То есть, в частности, это компании МСП, основным видом экономической деятельности которых является один из видов экономической деятельности раздела ОКВЭД "Обрабатывающие производства", по Перечню, утв. Правительством РФ.
Приложение 4 нужно заполнять предприятиям, которые платят зарплату студентам (на очной форме обучения) за работу в студотрядах. В приложение 5 показывают сведения о физлицах, с сумм выплат и иных вознаграждений которым исчислены стравзносы в размере, установленном пп. 2 п. 6.2 ст. 431 НК РФ. Здесь имеются ввиду работники, подлежащие в соответствии с международными договорами РФ отдельным видам (-ду) обязательного соцстрахования.
В разделе 2 главы К(Ф)Х указывают свои коды ОКТМО, КБК, а также величину страхвзносов на ОПС и ОМС в соответствии со ст. 430, 432 НК РФ. В подраздел 1 потребуется внести сведения о главе К(Ф)Х и о каждом члене К(Ф)Х.
Статья по теме: Как в РСВ отразить пособия ПодробнееРаздел 3 отражает персональные данные о застрахованных работниках. В действующем бланке в подразд. 3.2.1 в строке 141 можно указывать сумму выплат работникам по ГПД.
Кроме того, в этом подразделе указывают коды в пункте "Код категории застрахованного лица". Например, действуют дополнительные коды:
- НВ — если в отчетном (расчетном) периоде были физлица, в пользу которых выплаты и иные вознаграждения не начислялись;
- ПО — если у компании МСП основным видом экономической деятельности является "Обрабатывающие производства" и этот вид деятельности входить в Перечень, утв. Правительством РФ;
- ЦРО — если физические лица работают в централизованной религиозной организации (ЦРО) и религиозной организации, входящей в структуру ЦРО.
Также, применяются коды по иностранцам и лицам без гражданства. Важно выбрать правильный код из полного перечня (приложение № 7 к Порядку по приказу № ЕД-7-11/878@).
Раздел 4 также представлен в отчете РСВ. Его разработали для тех, кто платит взносы за прокуроров, сотрудников Следкома РФ, федеральных и мировых судей. В подразделе 1 показывают суммы страхвзносов, а в приложении 1 — сведения о сотрудниках, на чью зарплату взносы начислялись по отдельным ставкам.
РСВ 2026 бланк можно бесплатно скачать по ссылке ниже.

Образец новой формы РСВ с отчетности за 1 квартал 2026 года подготовили эксперты «КонсультантПлюс». Если у вас нет доступа к справочно-правовой системе, получите пробный демодоступ и бесплатно переходите к образцу документа.
 Скачать образец в «КонсультантПлюс» бесплатно
Когда сдавать РСВ в 2026 году
Расчет по страховым взносам нужно будет подавать в налоговую инспекцию. Расчет страхователи сдают по окончании квартала: до 25-го числа месяца, следующего за отчетным, расчетным периодом (ст. 431 НК РФ). К примеру, срок сдачи РСВ в 2026 году за первый квартал: до 25.04.2026, за второй - до 25.07.2026, за третий - до 25.10.2026.
Если день сдачи РСВ выпадает на выходной, то его переносят на ближайший рабочий день.
Формат подачи расчета по-прежнему зависит от численности работников. Когда в компании работает 10 или меньше сотрудников, страхователь вправе сам решить, каким путем подать отчет: на бумаге или в электронном виде (ст. 431 НК РФ). Однако если у него трудится больше 10 человек, то ему разрешена отправка только в электронном виде — с подписью УКЭП по телекоммуникационным каналам связи.
Статья по теме: Штраф за РСВ 2026 - несвоевременная сдача Налоговый кодекс РФ регламентирует сроки представления «Расчета по страховым взносам» (РСВ). Их несоблюдение грозит страхователям санкциями. Расскажем, какой штраф за невовремя сданный РСВ может быть назначен налоговиками в 2026 году. ПодробнееИтоги
Страхователи предоставляют в налоговую обновленную форму РСВ с 1 квартала 2026 года. Каким стал отчет, когда и как его сдавать, рассказано выше в материале.
