Объяснительная по излишкам при инвентаризации (образец)
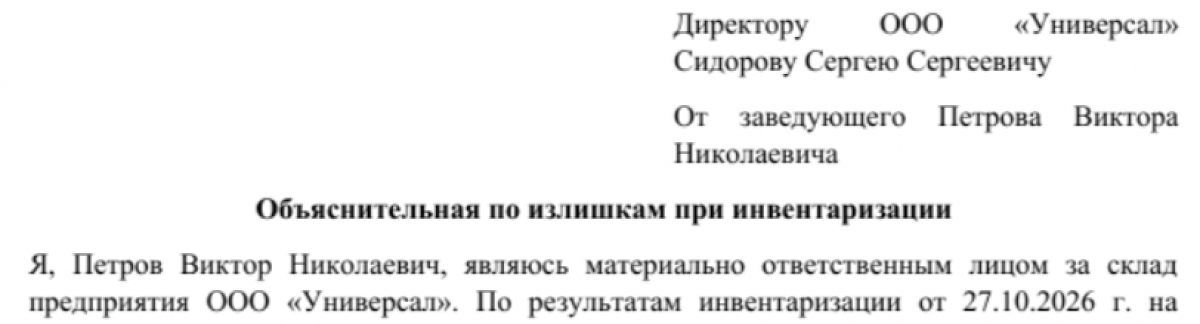
Инвентаризация нередко выявляет расхождения, в том числе излишки. Объяснительная записка помогает зафиксировать причины отклонения и защитить сотрудника от необоснованных претензий.
Когда и зачем нужна объяснительная по излишкам
Излишки при инвентаризации — это превышение фактического наличия ценностей над данными учёта. Работодатель вправе запросить письменное объяснение у материально ответственного лица о причинах их возникновения (ст. 193 ТК РФ). Важно дать пояснения в срок: по общему правилу — не позднее 2 рабочих дней с момента требования. Отказ от дачи объяснений не снимает ответственности, но оформляется актом об отказе.
Юридически значимо, что излишки подлежат оприходованию и включению в доходы организации (п. 28 Положения по ведению бухгалтерского учёта и бухгалтерской отчётности в РФ, утв. приказом Минфина России от 29.07.1998 № 34н; п. 5 ст. 270 НК РФ). При этом вина сотрудника должна быть доказана отдельно: сам факт излишка не равен виновному действию.
Как оформить объяснительную: реквизиты и образец структуры
Объяснительная относится к внутренним документам и не имеет утверждённой типовой формы, но должна содержать определенные реквизиты для сохранения юридической силы:
| Реквизит | Описание |
| Адресат | Должность, Ф.И.О. руководителя (например, «Генеральному директору ООО „Вектор“ Иванову И.И.») |
| Автор | Должность, Ф.И.О., подразделение сотрудника |
| Наименование документа | «Объяснительная записка» |
|
Дата и номер |
Дата составления, при наличии — внутренний регистрационный номер |
|
Заголовок к тексту |
«По факту выявления излишков ТМЦ при инвентаризации от [дата]» |
|
Текст |
Изложение обстоятельств: что выявлено, в каком количестве, возможные причины, меры по предотвращению, отсутствие умысла |
|
Приложения |
Описи, акты, фото, иные подтверждающие документы (при наличии) |
|
Подпись |
Личная подпись с расшифровкой и датой |
Такой подход позволяет сотруднику корректно зафиксировать позицию, а работодателю — соблюсти процедуру и корректно отразить результаты инвентаризации в учёте.

