Акт инвентаризации незавершенного производства
Что относится к НЗП?
Незавершенное производство — это продукция или работы, не прошедшие всех стадий обработки, предусмотренных технологическим процессом, а также изделия, не укомплектованные, не принятые отделом технического контроля или не сданные на склад готовой продукции.
Как учитывать незавершенное производство? Можно узнать в системе КонсультантПлюс, оформив пробный бесплатный доступ на 2 дня. Если вы хотите пользоваться системой на постоянной основе, уточните ее стоимость
В 2026-2027 годах инвентаризация незавершенного производства остается обязательным элементом подготовки достоверной бухгалтерской отчетности. Она позволяет подтвердить фактическое наличие заделов, деталей, узлов и незаконченных изделий, оценить степень их готовности, выявить брак, остатки по аннулированным или приостановленным заказам, а также установить расхождения между учетными и фактическими данными.
Бланк по теме: Объяснительная по недостаче при инвентаризацииПри инвентаризации в промышленном производстве комиссия должна установить:
- фактическое наличие заделов — деталей, узлов, агрегатов и изделий, находящихся в производстве;
- комплектность незавершенного производства;
- остатки НЗП по аннулированным заказам;
- остатки по заказам, выполнение которых приостановлено.
Для строительных организаций объектом проверки становятся незаконченные объекты, очереди, пусковые комплексы, конструктивные элементы и виды работ, расчеты по которым производятся после полного завершения.
Когда проводить инвентаризацию незавершенного производства
Основной случай — инвентаризация перед составлением годовой бухгалтерской отчетности. Она нужна, чтобы данные о стоимости НЗП на счетах учета были подтверждены фактическими остатками.
Внеочередная инвентаризация проводится, например, при смене материально ответственных лиц, выявлении хищения или порчи имущества, реорганизации, ликвидации организации, стихийном бедствии либо по решению руководителя. Периодичность и порядок могут быть закреплены в учетной политике.
Перед началом проверки цеха должны сдать на склад ненужные материалы, покупные детали, полуфабрикаты, а также детали, узлы и агрегаты, обработка которых на данном этапе завершена. Это уменьшает риск двойного учета и упрощает подсчет остатков.
Специфика инвентаризации по отраслям:
- В промышленности оценивается физический остаток деталей у рабочих мест и на межоперационных складах. Отдельно в акты заносятся детали, подвергшиеся браку.
- В строительстве проверяется объем фактически выполненных, но еще не сданных заказчику этапов работ по конструктивным элементам (строительно-монтажные работы).
- В сфере услуг НЗП состоит из расходов по еще не закрытым договорам (например, неоконченные проектные, аудиторские или юридические работы), где фактический подсчет заменяется проверкой калькуляций и актов затрат.
Как проходит проверка остатков незавершенного производства
Инвентаризацию проводит комиссия, назначенная приказом руководителя. По общему правилу для обязательной инвентаризации по п. 19 ФСБУ 28 создается специальная комиссия, в случаях, предусмотренных в п. 22 стандарта, ее могут не формировать.
Статья по теме: Проведение инвентаризации Инвентаризация проводится ежегодно перед формированием годовой отчетности в обязательном порядке. Кроме того, руководитель вправе самостоятельно определить периодичность проведения ревизионных мероприятий. Рассмотрим алгоритм проведения инвентаризации более детально. ПодробнееВ комиссию обычно включают представителя администрации, бухгалтера, технолога или начальника цеха, а при необходимости — специалиста отдела технического контроля. Проверку НЗП нужно проводить по местонахождению и каждому МОЛ, с обязательным присутствием МОЛ, определять наличие со слов МОЛ или только по учетным регистрам нельзя (п. 23 стандарта).
Проверка заделов производится путем фактического подсчета, взвешивания или перемеривания. По каждому подразделению — цеху, участку, отделению — составляется отдельная опись или акт. В документе указывают наименование заделов, стадию или степень готовности, количество либо объем.
Если незавершенное производство представляет собой неоднородную массу или смесь сырья, в акте приводят два показателя:
- количество смеси;
- количество входящих в нее материалов по отдельным наименованиям.
Порядок проведения и оформления акта:
- Издание приказа о проведении инвентаризации.
- Приостановка операций (на период измерения остатков прекращается передача сырья и выдача готовых изделий).
- Сбор расписок от материально ответственных лиц (МОЛ).
- Определение фактического наличия (снятие остатков в присутствии МОЛ).
- Оценка стадии готовности (процент завершенности обработки каждого объекта).
- Заполнение документов инвентаризации (актов).
- Сопоставление данных (при выявлении отклонений оформляются сличительные ведомости по формам ИНВ-18 и ИНВ-19, берутся письменные объяснения от МОЛ и иных причастных лиц).
- Систематизация комиссией итогов (выводы и рекомендации по урегулированию расхождений, дополняются документами при необходимости согласно п. 35 ФСБУ 28/2023).
- Утверждение руководителем итогов.
Каким должен быть акт инвентаризации незавершенного производства
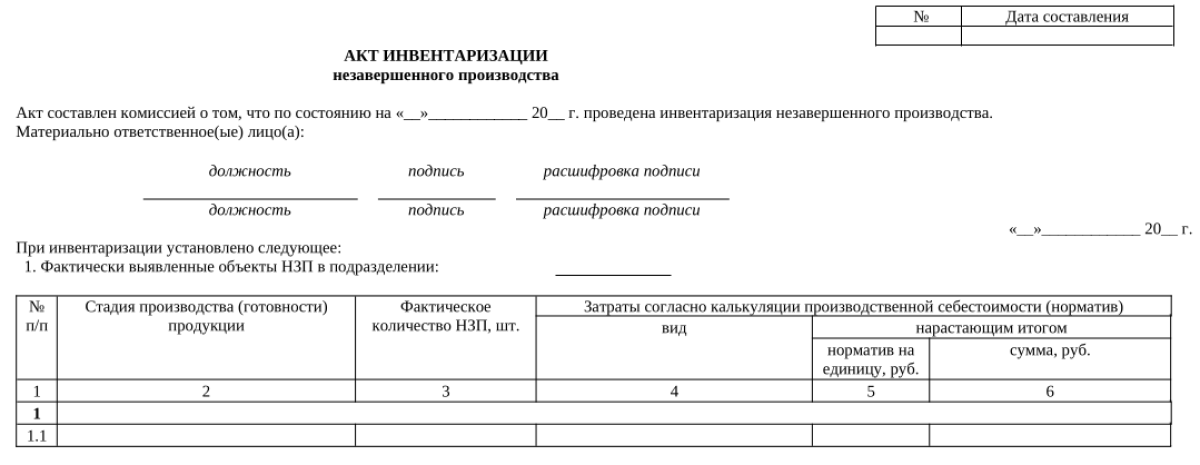
Унифицированный бланк акта инвентаризации незавершенного производства не утвержден. Организация разрабатывает форму самостоятельно с учетом отраслевой специфики, закрепляя ее в учетной политике или отдельном локальном акте.
В акте целесообразно указать:
- наименование организации и структурного подразделения;
- дату составления и дату инвентаризации;
- основание проведения проверки;
- номер и дату приказа руководителя;
- состав комиссии;
- материально ответственное лицо;
- наименование заказа, изделия, детали, узла или работы;
- номенклатурный номер, код заказа, участок;
- стадию готовности или процент выполнения;
- единицу измерения;
- количество по данным учета;
- фактическое количество;
- отклонение;
- причину расхождения;
- стоимость НЗП;
- подписи всех членов инвентаризационной комиссии и материально ответственного лица.
Сведения о фактическом наличии имущества записывают в инвентаризационные описи или акты не менее чем в двух экземплярах.
Предлагаем рабочий шаблон, который можно адаптировать под конкретное производство.
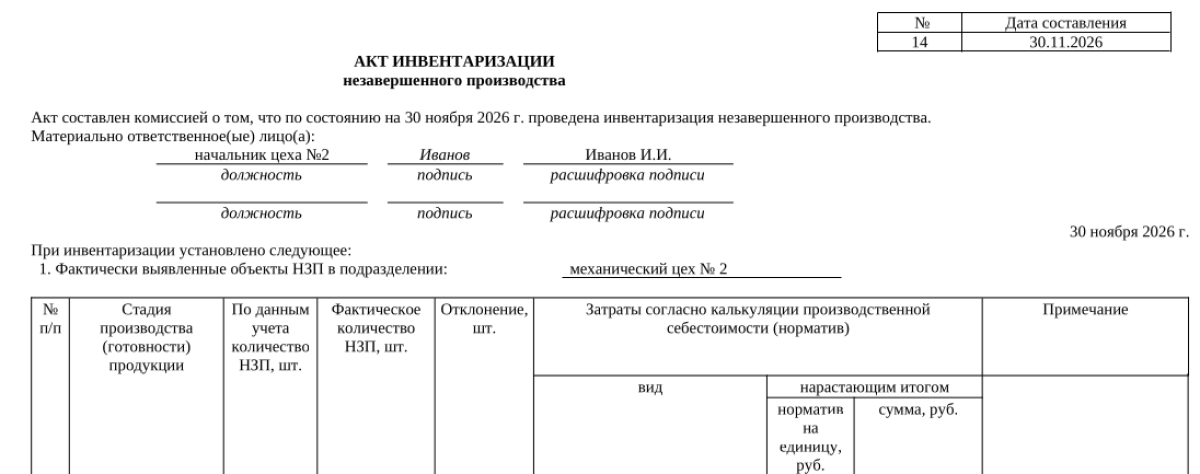
Образец заполнения акта инвентаризации незавершенного производства
Что включается и исключается:
- В опись вносятся изделия на разных стадиях технологического цикла, неукомплектованная продукция, остатки полуфабрикатов и работы, не принятые заказчиком.
- Сырье, материалы и покупные детали, которые еще не подвергались обработке и лежат у рабочих мест, в акт НЗП не включают (они оформляются отдельно).
- В табличной части указываются наименование задела (детали, узлы), стадия готовности, фактическое количество и стоимостная оценка в соответствии с принятым в учетной политике методом (по прямым затратам или фактической себестоимости). Для однородных масс или смесей объем определяют по техническим расчетам.
- Бракованная продукция и отходы фиксируются отдельно и не смешиваются с годным заделом.
Оформление расхождений при инвентаризации НЗП
Если фактические данные не совпадают с учетными, комиссия фиксирует излишки, недостачи, брак и причины отклонений. Дальнейшие записи зависят от характера расхождения:
- излишки принимаются к учету по справедливой стоимости, либо по балансовой стоимости, либо по балансовой стоимости аналогичных активов — на дату инвентаризации (п. 11 ФСБУ 28/2023);
- недостачи в пределах норм естественной убыли относятся на расходы;
- недостачи сверх норм, если установлены виновные лица, относятся на их счет;
- брак оформляется отдельными первичными документами и учитывается в соответствии с порядком учета затрат;
- остатки по аннулированным заказам подлежат списанию или корректировке в установленном организацией порядке.
Итоги
Акт инвентаризации незавершенного производства в 2026-2027 годах — это не формальность, а документ, подтверждающий реальность остатков НЗП и качество учета затрат. Поскольку специальной унифицированной формы нет, организация должна использовать собственный бланк с полным набором обязательных реквизитов. При инвентаризации необходимо проверять НЗП фактическим подсчетом, взвешиванием или перемериванием; составлять отдельные документы по каждому цеху или участку; указывать степень готовности, количество, стоимость и причины расхождений; подписывать акт всеми членами комиссии и материально ответственным лицом. Такой подход позволяет корректно сформировать себестоимость, выявить брак и неучтенные остатки, а также подготовить достоверную годовую отчетность.

