Форма 0503737 бюджетного учреждения: инструкция по заполнению
Что отражает форма 0503737 в бюджетном учреждении
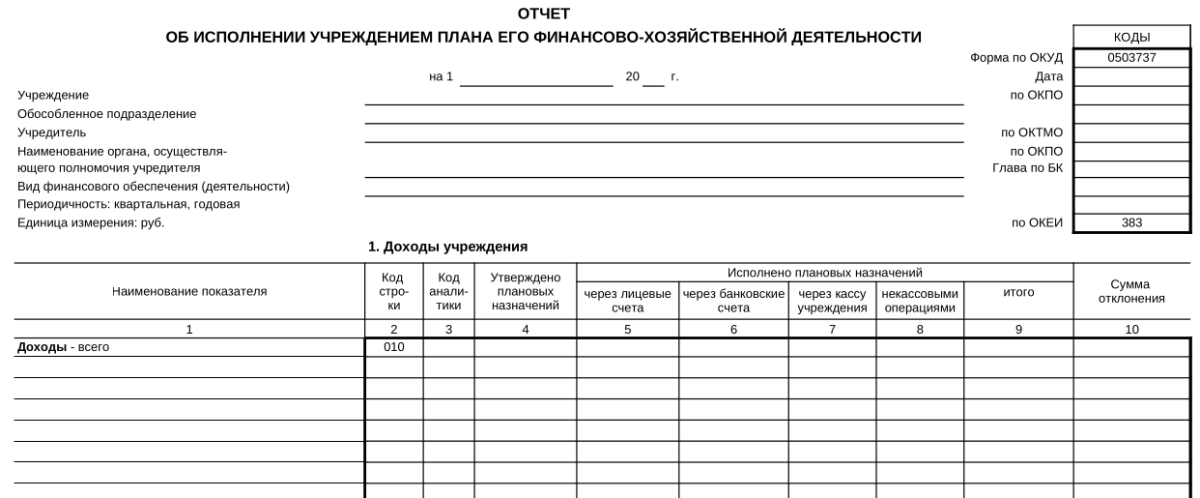
Форма 0503737 — это отчетность об исполнении учреждением плана финансово-хозяйственной деятельности (плана ФХД). Документ входит в число основных форм бухотчетности БУ и АУ. Отчет показывает, как БУ исполняет свой план доходов и расходов в течение года. Составляется нарастающим итогом на 01.04, 01.07, 01.10. и на 01.01. года, следующего за отчетным. То есть бухгалтера сдают ф.0503737 и в поквартальном порядке, и в отчетности за год.
В некоторых случаях учреждения должны представить бюджетную отчетность специального назначения. Подробнее о том, кто и когда должен сдавать такую отчетность, рассказали эксперты «КонсультантПлюс». Если у вас нет регистрации в справочно-правовой системе, получите пробный демодоступ или уточните стоимость ее использования на постоянной основе.
Бланк и правила оформления закреплены Инструкцией № 33н. Руководствоваться нужно именно этим НПА (в актуальной редакции) и разъяснениями финведомства.
Специфика заполнения и сдача 737 формы — кратко
Форма 0503737 заполняется отдельно по каждому виду финобеспечения:
- собственные поступления учреждения (КФО 2) — доходная деятельность;
- субсидия на гособеспечение госзадания (КФО 4);
- субсидии на иные цели (КФО 5);
- субсидии на капвложения (КФО 6);
- средства ОМС (КФО 7).
Показатели в отчете формируются в разрезе применяемых учреждением КБК. Их отсутствие по какому-либо коду означает, что строку оставляют пустой. В этом случае действует правило «показываем то, что есть». Отчет сдают учредителю (органу, осуществляющему функции учредителя). Он консолидирует информацию по своему ведомству.
Структура формы 0503737
Разберем, из каких разделов состоит отчет. 737 форма включает 4 части. В каждой есть плановые назначения, реальное исполнение и величина отклонения. Разделы:
- Доходы БУ. Отражают кассовые поступления и их возвраты за отчетный год (без возвратов остатков субсидий и грантов минувших лет). Также здесь показывают доходную часть, исполненную некассовым способом.
- Расходы БУ. Показывают расходы с поправкой на восстановленные в отчетном году суммы. Возвраты расходов прошедших периодов сюда не включают.
- Источники финансирования дефицита средств. Отражают кассовые поступления и выплаты, влияющие на остаток денег учреждения. То есть это восстановление кассовых расходов прошлых лет (строки 591,710) и перечисление неиспользованных остатков субсидий (строки 592, 720).
- Сведения о возвратах остатков субсидий и расходов прошлых лет. Это справочный раздел. По строке 910 — возвраты остатков субсидий (грантов) прошлых лет в целом. Строка 950 — это возвраты дебиторки минувших лет в целом.
Столбцы отчета распределены по способам исполнения — через лицевые счета в казначействе, банковские счета, кассу. Отдельный столбец — для некассовых операций.
Как заполнять графы формы 0503737
Заполнение отчета несложное. Логика внесения данных в графы одинакова во всех разделах. Годовой отчет заполняется аналогично квартальному с учетом актуальных цифр, нарастающим итогом.
|
Графа |
Что отражается |
Источник данных |
|
4 |
Плановые назначения по плану ФХД |
счет 504.10 |
|
5 |
Кассовые поступления/выплаты через лицевые счета |
счета 201.11, 201.13, забалансовые счета 17 и 18 |
|
6 |
Операции через банковские счета |
счета 201.21–201.27, забалансовые счета 17 и 18 |
|
7 |
Операции через кассу учреждения |
счет 201.34 |
|
8 |
Некассовые операции |
счета НКО, взаимозачеты, удержания |
|
9 |
Итог исполнения (сумма граф 5–8) |
расчет |
|
10 |
Отклонение: план минус факт |
расчет |
Важно! Графа 10 «Сумма отклонения» — обязательна к заполнению. По ней учредитель ориентируется, насколько исполнение соответствовало плану. Данные на 1 января приводят без учета заключительных записей, которые бухгалтерия выполняет 31 декабря.
Контрольные соотношения в отчете 0503737 перед сдачей
После заполнения отчет нужно проверить. Ключевая контрольная точка — строки 450 и 500: результат исполнения (профицит/дефицит) и источники финансирования дефицита средств должны совпадать по графам 4–9 с противоположным знаком (п. 41 Инструкции № 33н).
Дополнительно стоит сверить цифры с ф. 0503738 и проследить, чтобы одна и та же запись не дублировалась в разных разделах.
Некассовые операции в 737 форме
Разберем отдельно одну из «коварных» частей отчета. Некассовые операции — это обменные операции без движения денежных средств учреждения. К ним относятся взаимозачеты, зачет авансов, удержания из зарплаты, погашение задолженности встречными требованиями.
В 0503737 форме эти цифры отражают обособленно в графе 8 каждого раздела (согласно требованию Инструкции № 33н).
Приведем типичные примеры того, какие операции попадают в 8 графу отчета:
- Удержание из зарплаты суммы невозвращенного авансового отчета — в разделе «Расходы» по двум строкам: некассовое исполнение обязательства по зарплатному КВР (плюс) и некассовое восстановление расхода по КВР, под который выдавался аванс (минус);
- Зачет неустойки в счет оплаты обязательств по контракту — некассовое исполнение сразу по двум разделам: в разделе «Расходы» по КВР договора и в разделе «Доходы» по санкциям (код 141). Это объясняется тем, что выставленная неустойка — доход учреждения;
- Зачет встречных требований по погашению задолженности — в графе 8 по доходам и расходам одновременно. Если зачет проходит между разными видами финобеспечения, операция отражается в отчетах по обоим КФО и в графе 8 строках 831/832 раздела «Источники».
Особенности заполнения формы 0503737 по субсидиям
По субсидиям на иные цели и на госзадание действуют свои нюансы. Приведем примеры:
- все операции по субсидии на счете 201.11 (поступление, возврат, расход) должны попасть в отчет — и плановые, и фактические;
- возврат остатка субсидии текущего года учитывается при расчете дохода от субсидии в разделе 1;
- возврат субсидии за прошлый год, как упоминалось выше, показывают в строках 592 и 720 раздела 3 и дублируют в строке 910 раздела 4;
- специальной строки для остатка денежных средств в форме нет. Утвержденный планом ФХД остаток сопоставляют с показателем строки 700 «Изменение остатков средств» в разрезе КФО.
Изменения 2026 года: что учесть при заполнении формы 0503737
Гранты в форме субсидий — теперь по КФО 5
Напомним про главное изменение года: с 1 января 2026 года по новым федеральным стандартам «Единый план счетов» и «План счетов учреждений» (пп. 14 и 17) гранты в форме субсидий, предоставленные из бюджетов, учитываются по КФО 5. Раньше они отражались по КФО 2 вместе с приносящей доход деятельностью. Позицию Минфина закрепило письмо от 29.04.2026 № 02-07-08/36315.
Как разделить гранты при заполнении 737 формы:
-
КФО 5 — гранты в форме субсидий из федерального, регионального и местного бюджетов. Также целевые средства, переданные за счет таких субсидий и грантов. В отчете 0503737 их отражают по КФО 5 во всех трех разделах: доходы — в разделе 1, расходы — в разделе 2, остатки — в разделе 3. Наименование вида финобеспечения — «деятельность за счет субсидии на иные цели» — теперь объединяет и субсидии на иные цели, и гранты в форме субсидий;
-
КФО 2 — гранты от граждан, коммерческих организаций и НКО, которые не являются бюджетными средствами.
|
Важно! Что сделать с остатками? Если на 1 января 2026 года остатки грантов в форме субсидий числились на КФО 2, их переносят на КФО 5 операциями межотчетного периода (31.12.2025). В отчете 0503737 за 2026 год специальной записи для переноса делать не нужно: гранты просто отражаются по КФО 5 во всех трех разделах, а контроли сверки с учредителем сойдутся только при корректно сданной ф. 0503773. Минфин в №02-07-08/88044 добавил нюанс: перенос на 01.01.2027 (входящие остатки года, следующего за отчетным) должен обеспечивать выполнение контрольных соотношений годовой отчетности, включая КФО 3, если туда попали остатки грантов. |
Основные средства по КФО 5 не отражаются: правило не менялось. Вложения за счет грантов переводят на КФО 4 по согласованию с учредителем. По бюджетным грантам в разрядах 5–14 номера счета указывают аналитику по коду ЦСР, который использует грантодатель. Если ЦСР относится к нацпроектам, данные дополнительно раскрываются в форме 0503738-НП.
Обновленные требования Федерального казначейства к отчету 0503737 за 2026 год
Напомним, что ФК скорректировало контрольные соотношения в отчетности за 2026 год. Часть новшеств касается именно формы 0503737. Перечислим их:
- Запрет «минусов» по строкам 821, 831, 822, 832 раздела 3. С 2026 года Казначейство прямо указывает на недопустимость «минусов» в строках внутренних расчетов и привлечения остатков — отчет с такими значениями не принимается;
- Графа 10 раздела 1 стала обязательной — отклонение план/факт по доходам заполняется всегда;
- Графа 8 раздела 1 по КФО 5 и 6 заполняется с кодом аналитики 150 «Безвозмездные денежные поступления»;
- Новые увязки для КВР 408 и 248 в разделе 3 — изменения касаются лизинговых платежей;
- Сверка с формой 0503723: показатель строки 700 ф. 0503737 должен строго соответствовать строке 9000 отчета о движении денежных средств;
- Пояснения по расхождениям с учредителем. Контроли сверки целевых субсидий между ф. 0503127 органа-учредителя и ф. 0503737 учреждения по КФО 5 допускают отклонения. Их нужно пояснять. Например, если грант предоставлен не учредителем, а иным участником бюджетного процесса.
Пошаговая инструкция заполнения формы 0503737
- Заполните «Общие данные»: наименование учреждения, учредителя, вид финансового обеспечения (отчет формируется отдельно по каждому виду).
- Проверьте реквизиты: форма по ОКУД 0503737, единица измерения — руб., дата — 1 января года, следующего за отчетным.
- Разнесите данные разделов 1–4 по КБК и кодам аналитики из учетных регистров.
- Проверьте контрольные соотношения (строки 450 и 500) и заполните графу 10 отклонений.
Если форма составляется 0503737 впервые, то самый надежный вариант — найти прошлогоднюю форму учреждения. Взять актуальную редакцию НПА № 33н и сверить каждую строку с новым порядком. В отчет регулярно вносят изменения (например, по строкам 520 и 620 обновляли правила отражения агентских договоров и возмещения недостач).
Примеры заполнения с проводками по типовым операциям есть в письмах Минфина. Например, письмо от 15.04.2015 № 02-07-07/21402 с дополнениями от 01.07.2015 № 02-07-07/38257, где разобрано отражение операций с субсидиями на иные цели, собственными доходами, денежными залогами и платежными картами.
ИТОГИ
Форма 0503737 — это отчет об исполнении ПФХД бюджетного и автономного учреждения. Отчет формируется отдельно по каждому виду финобеспечения и раскрывает исполнение плана по доходам и расходам. В отчете обособленно отражают некассовые операции в графе 8, а контрольные соотношения проверяют по строкам 450 и 500.
С 2026 года гранты в форме субсидий учитывают по КФО 5, а остатки переносят через форму 0503773 с кодом причины 04.
Правила заполнения постепенно меняются: учреждения переходят на новый стандарт «Отчетность» с 01.01.2027 г. Важно следить за письмами Минфина при сдаче отчетности в будущем году.

