Договор на ремонт помещения с самозанятым
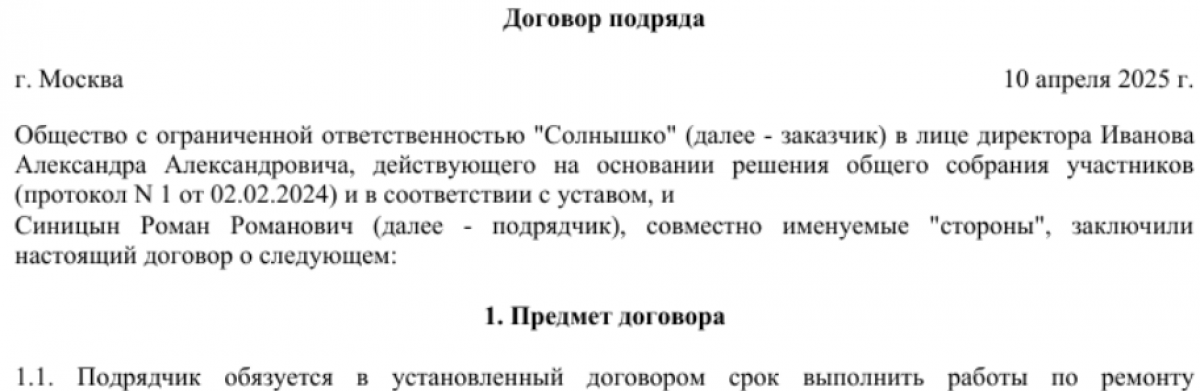
Ремонт силами самозанятого дает экономию на налогах и минимум бюрократии. Но одна неточность в договоре и сделка превращается в трудовые отношения с штрафами и доначислениями.
Правовая природа договора с самозанятым
Ремонт помещения силами самозанятого подрядчика оформляется договором подряда. Это гражданско-правовой договор, который регулируется главой 37 ГК РФ. Базовая норма — ст. 702 ГК РФ: подрядчик обязуется выполнить работу и сдать её результат, а заказчик принять и оплатить его.
Самозанятый применяет специальный налоговый режим «Налог на профессиональный доход» (НПД) по Федеральному закону от 27.11.2018 № 422-ФЗ. Для заказчика это выгодно: он не удерживает НДФЛ и не платит страховые взносы (п. 8 ст. 2 закона № 422-ФЗ). Налог самозанятый платит сам в размере 4% при работе с физлицами и 6% при работе с юрлицами (ст. 10 закона № 422-ФЗ).
Существенные условия договора: предмет и сроки (п. 1 ст. 432, ст. 708 ГК РФ). Без них суд признаёт договор незаключённым. Письменная форма обязательна при сумме свыше 10 000 рублей (ст. 161 ГК РФ). Главный риск для сторон, это переквалификация в трудовой договор. Если налоговая или трудовая инспекция обнаружит признаки трудовых отношений (регулярная оплата, подчинение графику, рабочее место заказчика), договор переквалифицируют (ст. 19.1 ТК РФ). Последствия: штраф по статье 5.27 КоАП РФ, доначисление взносов и НДФЛ (ст. 226 НК РФ). Чтобы этого избежать, в тексте не должно быть слов «оклад», «должность», «график работы», «правила внутреннего распорядка». Оплата привязывается к результату, а не к периоду.
Перед подписанием проверьте статус подрядчика на сайте ФНС по ИНН через сервис «Проверить статус налогоплательщика НПД». Самозанятый не может иметь наёмных работников (п. 4 ч. 2 ст. 4 закона № 422-ФЗ) и работать с бывшим работодателем менее двух лет после увольнения (пп. 8 ч. 2 ст. 6 закона № 422-ФЗ).
Структура договора: что включить в текст
Договор с самозанятым строится по структуре обычного договора подряда, но с дополнительными условиями о налоговом статусе. Разделы:
- Предмет договора: конкретный перечень ремонтных работ. При большом объёме выносится в приложение к договору.
- Сроки выполнения работ: начальный и конечный сроки выполнения работ (ст. 708 ГК РФ).
- Стоимость и порядок расчётов: размер вознаграждения, способ и сроки оплаты. Привязка к акту приёмки, а не к датам зарплаты.
- Порядок сдачи-приёмки: подписание акта выполненных работ. Обязанность подрядчика выдать чек через приложение «Мой налог» (ст. 14 закона № 422-ФЗ).
- Статус подрядчика: указание, что подрядчик применяет НПД. Освобождение заказчика от НДФЛ и взносов (п. 8 ст. 2 закона № 422-ФЗ).
- Обязанности сторон: подрядчик работает лично, своими силами и материалами (если не оговорено иное). Обязанность уведомить о потере статуса НПД в течение 1–3 дней.
- Ответственность сторон: неустойка за нарушение сроков. Возмещение убытков заказчика при невыдаче чека или потере статуса НПД.
- Разрешение споров и срок действия: подсудность, порядок расторжения, срок действия договора.
- Комплект закрывающих документов: договор, акт выполненных работ, чек из приложения «Мой налог». Без чека заказчик не подтвердит расходы для целей налогообложения.
В конце приводят реквизиты участников и их подписи с расшифровкой. Документ составляют в 2-х экземплярах.
