Сводное уведомление по НДФЛ и страховым взносам
Что такое сводное уведомление по НДФЛ и страховым взносам?
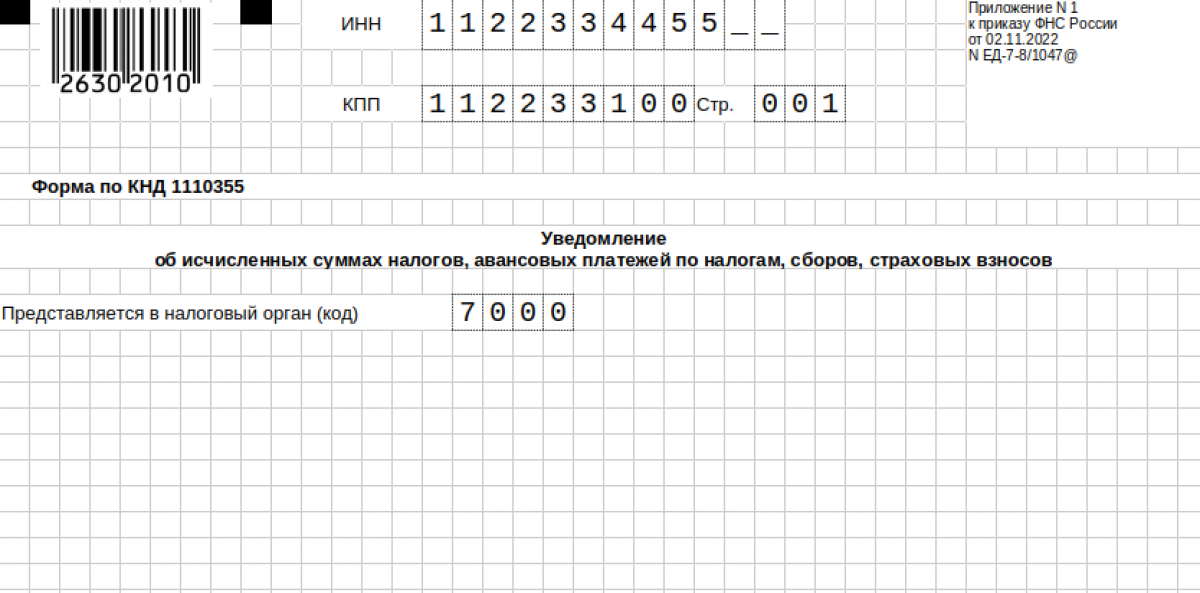
Уведомление об исчисленных суммах налогов, авансовых платежей, сборов и страховых взносов необходимо для формирования начислений на едином налоговом счете. Документ представляют по форме КНД 1110355, утвержденной приказом ФНС России от 2 ноября 2022 года № ЕД-7-8/1047@. Порядок заполнения формы предусматривает указание КБК, суммы обязательства, ОКТМО, отчетного периода и других реквизитов.
Как налоговому агенту заполнить и представить уведомление об исчисленных суммах НДФЛ? Можно узнать в системе КонсультантПлюс, оформив пробный бесплатный доступ на 2 дня. Если вы хотите пользоваться системой на постоянной основе, уточните ее стоимость
По общим правилам, уведомление сдается не позднее 25-го числа месяца. Однако из-за разделения НДФЛ на два периода, в течение месяца компании сдают несколько документов:
- до 25-го числа текущего месяца НДФЛ (первый период) за налог, удержанный с 1 по 22 число текущего месяца, и страховые взносы за прошлый календарный месяц;
- до 3-го числа следующего месяца НДФЛ (второй период) за налог, удержанный с 23 по последнее число текущего месяца.
За период 23.12 – 31.12 уведомление подается в последний рабочий день года.
С 1 сентября 2026 года налоговый агент или страхователь может заранее включить в один документ суммы за текущий и последующие месяцы года. Например, в октябре можно подать сведения за октябрь — декабрь либо только за октябрь и ноябрь. Количество периодов налогоплательщик выбирает самостоятельно.
Бланк по теме: Уведомление по НДФЛ в 2026 годуСтраховые взносы указывают за текущий и будущие месяцы расчетного периода. Сумму этих взносов за третий месяц квартала в уведомление включать не нужно, поскольку она отражается в расчете по страховым взносам РСВ. Если фактическая сумма окажется больше заявленной, потребуется представить корректирующее уведомление.
Кто и как подает сводное уведомление по НДФЛ и страховым взносам
Сводное уведомление представляют организации и предприниматели, у которых возникает обязанность по уплате НДФЛ или страховых взносов, если срок уплаты наступает раньше срока представления декларации или расчета.
Документ направляют в инспекцию по месту постановки на учет налогоплательщика. Организация указывает данные в отношении головного подразделения и каждого обособленного подразделения отдельно, если они самостоятельно начисляют выплаты физическим лицам или имеют отдельный КПП и ОКТМО для соответствующих платежей.
Статья по теме: Налоговый период по НДФЛ для деклараций и уведомлений При заполнении деклараций и иных отчетных форм налогоплательщики обычно указывают код налогового периода. Данный код позволяет понять, за какой именно промежуток времени сдается отчетность. Разберем налоговый период НДФЛ: что это такое, из чего состоит. Покажем, как его отображают в декларации 3-НДФЛ и уведомлениях об исчисленных налоговых суммах, на конкретных примерах. ПодробнееПодать уведомление можно:
- в электронной форме по ТКС с усиленной квалифицированной электронной подписью;
- через личный кабинет юридического лица или индивидуального предпринимателя;
- на бумаге, если налогоплательщик вправе использовать такой способ (при среднесписочной численности до 10 человек).
Как заполнить форму КНД 1110355 (сводное уведомление по НДФЛ и страховым взносам)
Форма состоит из титульного листа и раздела «Данные». В одном документе можно указать несколько блоков с разными налогами, КБК, ОКТМО и отчетными периодами.
На титульной странице указывают:
- ИНН налогоплательщика;
- КПП организации;
- код налогового органа по месту постановки на учет;
- количество страниц уведомления;
- сведения о лице, подписавшем документ.
В разделе «Данные» каждый блок заполняют по одной обязанности. Если в документе отражаются НДФЛ за четыре месяца и страховые взносы за несколько периодов, сведения вносят отдельными блоками.
Основные поля следующие.
|
Поле |
Что указывают |
Примечание |
|
КБК (поле 3) |
Код бюджетной классификации конкретного налога или страховых взносов |
Код необходимо проверять по действующей бюджетной классификации на соответствующий год. Для НДФЛ за сотрудников (основная ставка): 182 1 01 02010 01 1000 110. Для Страховых взносов по единому тарифу: 182 1 02 01000 01 1000 160. |
|
ОКТМО (поле 2) |
Код муниципального образования, в бюджет которого зачисляется платеж |
Заполняется код муниципального образования по месту нахождения организации (или обособленного подразделения) / месту жительства ИП. |
|
Сумма (поле 4) |
Сумма обязательства за соответствующий период |
Указывается сумма налога или взносов, начисленная именно за этот конкретный период (а не нарастающим итогом!). Сумму указывают в рублях без копеек. |
|
Код периода (поле 5) |
Период, к которому относится сумма |
Важнейший двухкомпонентный код, в котором чаще всего ошибаются. |
|
Отчетный год |
Год, за который начислен налог или взносы |
|
Применяют специальные коды, зависящие от части месяца и номера месяца в квартале:
|
Месяц |
Периоды с 1-го по 22-е число для НДФЛ |
Периоды с 23-го числа по последнее число месяца для НДФЛ |
Для страховых взносов код периода по месяцу, за который начислены выплаты |
|
Январь |
21/01 |
21/11 |
21/01 |
|
Февраль |
21/02 |
21/12 |
21/02 |
|
Март |
21/03 |
21/13 |
21/03 |
|
Апрель |
31/01 |
31/11 |
31/01 |
|
Май |
31/02 |
31/12 |
31/02 |
|
Июнь |
31/03 |
31/13 |
31/03 |
|
Июль |
33/01 |
33/11 |
33/01 |
|
Август |
33/02 |
33/12 |
33/02 |
|
Сентябрь |
33/03 |
33/13 |
33/03 |
|
Октябрь |
34/01 |
34/11 |
34/01 |
|
Ноябрь |
34/02 |
34/12 |
34/02 |
|
Декабрь |
34/03 |
34/13 |
34/03 |
Уведомление подписывает руководитель организации, индивидуальный предприниматель или представитель по доверенности, зарегистрированной в налоговом органе на дату отправки.
 * перенос с 3-го на 5-е число в связи с тем, что оно выпадает на выходной день.

Частые ошибки, из-за которых сводное уведомление по НДФЛ не примут
1. Один блок вместо нескольких.
В одном разделе нельзя объединять суммы, относящиеся к разным срокам уплаты. НДФЛ за разные части месяца и страховые взносы за разные месяцы отражают отдельными строками или блоками.
2. Ошибка в ОКТМО или КБК.
Если указан несуществующий код или КБК прошлых лет, программа налоговой пришлет отказной протокол. Деньги останутся на ЕНС «обезличенными», и налог не будет считаться уплаченным.
3. Неверный период для взносов.
По страховым взносам уведомление подается только за 1-й и 2-й месяцы каждого квартала. За 3-й месяц (март, июнь, сентябрь, декабрь) уведомление по взносам сдавать не нужно, так как налоговая берет эти цифры напрямую из ежеквартального расчета по страховым взносам (РСВ). Если сдать — суммы задвоятся.
4. Подача нарастающим итогом
Налоговая спишет ровно ту сумму, которую вы указали в уведомлении. Если в прошлом месяце было 10 000 руб., а в этом 15 000 руб., нужно написать 15 000, а не 25 000.
5. Минусовые значения без оснований
Уведомление с минусом можно подавать только для корректировки ранее поданных ошибочных сведений. Для НДФЛ и взносов минусовых уведомлений в обычной практике быть не должно.
Как исправить сводное уведомление по НДФЛ
Корректировку подают до представления декларации или расчета, с которым связано соответствующее обязательство. Порядок исправления зависит от вида ошибки.
Если вы заметили ошибку в КБК, ОКТМО или периоде после отправки, сформируйте новое уведомление:
- Повторите блок с ошибочными реквизитами, но в поле «Сумма» поставьте 0.
- В следующем блоке укажите абсолютно правильные реквизиты и верную сумму.
- Налоговая автоматически заменит старые данные новыми по принципу «последнего пришедшего документа».
Если фактически исчисленный НДФЛ или сумма страховых взносов превышают предварительные значения в сводном уведомлении, нужно подать корректирующий документ на разницу или на уточненную сумму в установленном порядке. В новом уведомлении повторяют прежние реквизиты и отражают правильную сумму. Например, вместо 150 000 руб. указывают фактически рассчитанные 162 000 руб.
При этом уменьшение ранее заявленной суммы требует особого внимания: необходимо проверить, не будет ли такая корректировка противоречить данным расчетов, которые уже представлены в налоговую инспекцию.
Итоги
Сводное уведомление по НДФЛ и страховым взносам по форме КНД 1110355 позволяет заранее передать в налоговую инспекцию суммы за несколько периодов. С сентября 2026 года организации и ИП могут отказаться от ежемесячной подачи уведомлений за те месяцы, которые уже включены в предварительный документ. Основное внимание при заполнении нужно уделить КБК, ОКТМО, КПП, сумме и коду отчетного периода. НДФЛ указывают отдельно по двум частям месяца, а данные по разным срокам уплаты оформляют самостоятельными блоками. При ошибке в сумме подают новую запись с правильным значением. Такой порядок помогает избежать расхождений на ЕНС и сдать документ без замечаний.
